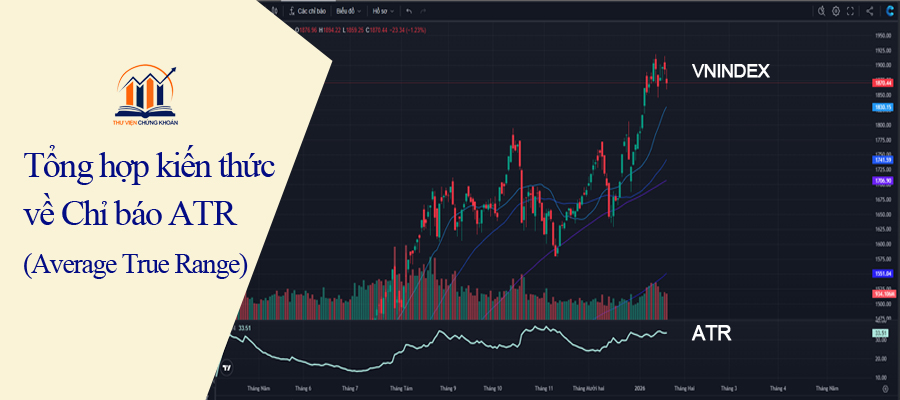
Chỉ báo ATR là một công cụ phân tích kỹ thuật đo lường mức độ biến động của giá. Đối tượng phản ánh là sự khác biệt quan trọng của chỉ báo này so với các chỉ báo khác, thay vì đo lường xu hướng của giá, Average True Range đo lường mức dao động – là một thông tin cũng cực kỳ quan trọng khi phân tích kỹ thuật. Chính vì đặc thù này nên ATR trở thành “cạ cứng” của nhiều công cụ khác để đưa ra những tín hiệu chất lượng cao. Vậy thì Chỉ báo ATR là gì? Công thức tính như thế nào và cách sử dụng thực tế ra sao? Mời các bạn đọc bài viết.
I – Chỉ báo ATR là gì?
1/ Bối cảnh ra đời.
Vào những năm 1970 là giai đoạn mà nền kinh tế thế giới cũng như các thị trường biến động cực mạnh, tiêu biểu có thể kể đến như khủng hoảng dầu mỏ 1973-1974 hay lạm phát phi mã ở Mỹ và toàn cầu. Các thị trường hàng hóa cực kỳ sôi động và biến động rất mạnh.
Trong bối cảnh đó thì việc quản lý rủi ro trở nên quan trọng hơn bao giờ hết. Lúc bấy giờ thì các chỉ báo truyền thống như MA hay RSI chỉ đo được độ mạnh/yếu của xu hướng, không đo lường được mức độ biến động. Các nhà giao dịch cần một công cụ đo lường biến động khách quan.
Trước nhu cầu của thực tiễn, Average True Range ra đời. Chỉ báo này được phát minh bởi J. Welles Wilder Jr vào năm 1978. Wilder là một kỹ sư cơ khí chuyển sang phân tích kỹ thuật, ông cũng nổi tiếng với nhiều chỉ báo kinh điển.
Lúc bấy giờ Wilder nhận ra một vấn đề cốt lõi của của các chỉ báo biến động đương thời là chúng chỉ dựa trên khoảng cao-thấp trong ngày mà bỏ qua các khoảng trống giá quan trọng. Chính vì vậy nên chúng không phản ánh biến động thực tế khi giá mở cửa cách xa giá đóng cửa của phiên trước.
Giải pháp của tác giả ẩn trong chỉ báo ATR chính là tạo ra “True Range”. Nó là một phép đo phản ánh cả biến động trong phiên và biến động qua đêm. Cụ thể các bạn sẽ thấy trong công thức tính ATR ở phần sau.
2/ Bản chất cốt lõi của chỉ báo.
Chỉ báo ATR không đo hướng giá mà đo mức độ dao động. Vì vậy chỉ báo này không dùng như một tín hiệu mua bán trực tiếp và đơn vị tính là đơn vị của giá. Đây chính là vấn đề then chốt quyết định cách chúng ta sử dụng chỉ báo đúng phương pháp hay không.
3/ Công thức tính.
a/ Công thức tính True Range (TR).
Đây là phần trọng tâm của công thức chỉ báo ATR.
TR = max[ (H-L), |H-Cprev|, |L-Cprev| ]
Trong đó:
- H: Giá cao nhất phiên hiện tại
- L: Giá thấp nhất phiên hiện tại
- Cprev: Giá đóng cửa phiên trước
Trong công thức tính TR, chúng ta có 3 thành phần, và TR sẽ bằng thành phần có giá trị tuyệt đối lớn nhất. Mình sẽ phân tích từng thành phần để các bạn có thể thấy được sự thông minh của chỉ báo.
Thành phần đầu tiên là (H-L) mang ý nghĩa là biên độ dao động trong phiên. Nó chiếm ưu thế khi giá không mở gap và dao động mạnh trong phiên.
Ví dụ: Phiên trước: Đóng cửa = 100; Phiên hiện tại: Cao = 105, Thấp = 95. TR = max[(105-95)=10, |105-100|=5, |95-100|=5] = 10. Ta có thể thấy TR = (H – L).
Thành phần thứ hai là |H-Cprev| mang ý nghĩa biểu thị khoảng cách từ giá đóng cửa phiên trước đến giá cao nhất hiện tại. Thành phần này chiếm ưu thế khi giá mở gap tăng mạnh và sau đó tiếp tục tăng.
Ví dụ: Phiên trước: Đóng cửa = 100; Phiên hiện tại: Cao = 115, Thấp = 110 (mở cửa gap ở 112). TR = max[(115-110)=5, |115-100|=15, |110-100|=10] = 15. Ta thấy TR = |H-Cprev|
Thành phần thứ ba là |L-Cprev| mang ý nghĩa biểu thị khoảng cách từ giá đóng cửa phiên trước đến giá thấp nhất phiên hiện tại. Thành phần này chiếm ưu thế khi giá mở gap giảm mạnh rồi tiếp tục giảm.
Ví dụ: Phiên trước: Đóng cửa = 100; Phiên hiện tại: Cao = 90, Thấp = 85 (mở cửa gap ở 88). TR = max[(90-85)=5, |90-100|=10, |85-100|=15] = 15. Ta thấy rằng trong trường hợp này TR = |L-Cprev|.
b/ Công thức tính ATR.
Trên thực tế, có 2 phương pháp để tính ATR, mình sẽ đề cập đến cả 2 để các bạn tiện tham khảo.
Phương pháp 1 là tính ATR bằng phép trung bình đơn giản. Đây là cách tính nguyên bản theo lý thuyết của Wilder. Cách tính như sau:
ATRtoday = (TR1 + TR2 + …. + TR14) / 14 = SMA (TR, n) với n thường là 14.
Phương pháp thứ 2 là tính theo trung bình làm mịn. Đây là phương pháp tính được điều chỉnh từ công thức gốc ở trên (đệ quy). Cụ thể:
ATRtoday =[( ATRyesterday x13) + TRtoday] / 14
Tại sao 13 và 14?
- Hệ số làm mịn: 1/n = 1/14 ≈ 0.0714 (7.14%)
- Mỗi TR mới chiếm 7.14% trọng số
- ATR cũ chiếm 92.86% trọng số
II – Cách sử dụng chỉ báo ATR như một chuyên gia.
1/ Xem chỉ báo ATR ở đâu?
Hầu hết các nền tảng cung cấp đồ thị giá như fireant, fiintrade, tradingview hay các nền tảng giao dịch của các công ty chứng khoán đểu có sẵn chỉ báo ATR.
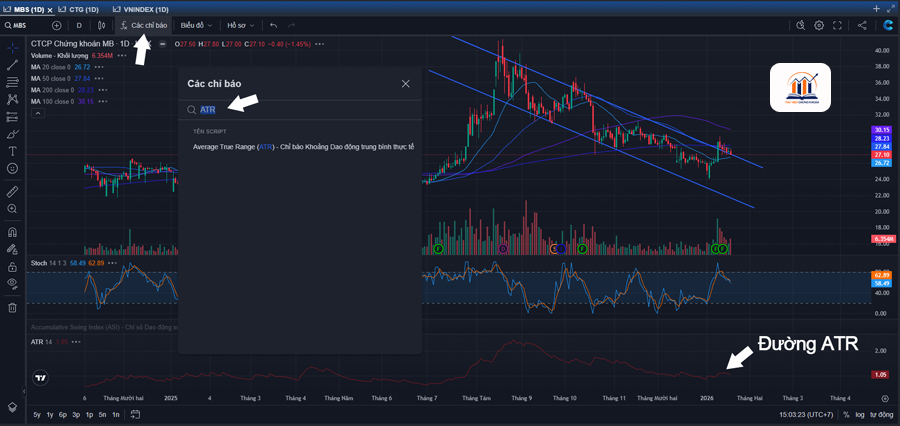
2/ Kinh nghiệm sử dụng đường ATR.
Đầu tiên là bạn phải xác định bối cảnh của thị trường, sử dụng các khung thời gian khác nhau để nhìn nhận bức tranh toàn cảnh. Chẳng hạn dùng khung tuần (W) để xác định xu hướng dài hạn và sử dụng khung ngày (D) để ra quyết định cụ thể.
Thứ hai là bạn nên kết hợp đường ATR với các chỉ báo khác. Chỉ báo ATR không cung cấp tín hiệu mua bán, Hãy luôn kết hợp với các công cụ xác định xu hướng (như đường MA, MACD) và động lượng (như RSI) để lọc lệnh. Mình ví dụ: Chỉ xem xét lệnh mua khi xu hướng là tăng (giá trên MA50), RSI không quá mua, và điểm vào lệnh gần hỗ trợ. Sau đó, dùng ATR để tính điểm dừng lỗ chính xác.
Thứ ba là chúng ta nên lưu ý một số đặc thù của thị trường chứng khoán Việt Nam. Đối với cổ phiếu, chu kỳ thanh toán hiện nay là T+1.5, nghĩa là bạn mua cổ phiếu xong thì phải 1.5 ngày làm việc sau bạn mới có thể bán. Điều này có thể ảnh hưởng đến việc tối ưu điểm chốt lời trong các đợt biến động rất nhanh. Một điểm lưu ý nữa là một số cổ phiếu có thanh khoản thấp, tín hiệu từ Average True Range thường bị nhiễu. Ưu tiên sử dụng chỉ báo ATR cho các cổ phiếu thuộc VN30 hoặc có thanh khoản cao để tín hiệu đáng tin cậy hơn.
Thứ tư, bạn không nên so sánh ATR giữa các cổ phiếu. Vì ATR là số tuyệt đối, một cổ phiếu giá 70,000 VND sẽ có giá trị ATR lớn hơn nhiều so với cổ phiếu giá 20,000 VND, dù biên độ dao động có thể giống nhau. Hãy so sánh ATR của một mã cổ phiếu qua thời gian để thấy sự thay đổi của chính nó.
Cuối cùng là bạn không dùng ATR riêng rẽ. Một mình đường ATR không đủ để ra quyết định. Một cổ phiếu có ATR thấp có thể đang tích lũy trước khi bứt phá, hoặc đang trong xu hướng giảm mà không có lực cầu cản lại.
III – Lời kết.
Tóm lại, sức mạnh thực sự của chỉ báo ATR nằm ở khả năng định lượng rủi ro và quản trị vốn một cách khoa học. Trong một thị trường nhiều biến động, việc biết đặt dừng lỗ ở đâu một cách hợp lý, dựa trên biến động thực tế của thị trường, là chìa khóa quan trọng để tồn tại và kiếm lời lâu dài trên thị trường.
Trên đây là toàn bộ nội dung bài viết về chỉ báo ATR mình muốn chia sẻ. Nếu có vấn đề thắc mắc cần giải đáp hoặc góp ý xin vui lòng liên hệ hoặc để lại lời nhắn vào GG form dưới đây. Chúc các bạn đầu tư thành công!
Với hơn 10 năm kinh nghiệm trên thị trường, cùng tinh thần làm việc nghiêm túc và nền tảng kiến thức vững chắc, tôi mong muốn được đồng hành cùng anh/chị trong hành trình đầu tư một cách bài bản và hiệu quả.
Anh/chị có thể mở mới tài khoản hoặc chuyển ID tại các công ty chứng khoán hàng đầu như SSI, HSC hoặc VPS để bắt đầu trải nghiệm dịch vụ tư vấn. Việc áp dụng đúng phương pháp và kiến thức không chỉ giúp tối ưu hiệu quả đầu tư mà còn hạn chế rủi ro trong dài hạn.

Mở tài khoản VpbankS
Mã NV chăm sóc: 116C792323
Hướng dẫn tải app VPBank Securities và mở tài khoản: tại đây
Mở trực tiếp SSI
ID: HOPE
Mở trực tiếp HSC
ID: 0019210260
Mở trực tiếp VPS
ID: B702


