Đòn bẩy là một trong những khái niệm quan trọng nhất — và cũng nguy hiểm nhất — mà nhà đầu tư chứng khoán cần hiểu rõ trước khi sử dụng.
Hiểu đúng về đòn bẩy không chỉ giúp bạn khai thác tiềm năng sinh lời, mà quan trọng hơn là tránh những sai lầm phổ biến khiến nhiều nhà đầu tư mất vốn nhanh chóng. Bài viết này là tổng quan đầy đủ về đòn bẩy chứng khoán tại Việt Nam — từ định nghĩa, các hình thức đang tồn tại, cách tính đến nguyên tắc quản lý rủi ro thực tế.
Đòn bẩy chứng khoán là gì?
Đòn bẩy trong chứng khoán là việc sử dụng vốn vay để mua thêm cổ phiếu ngoài số vốn tự có, nhằm khuếch đại tiềm năng lợi nhuận trên cùng một khoản đầu tư ban đầu.
Thuật ngữ “đòn bẩy” lấy cảm hứng từ nguyên lý vật lý: một lực nhỏ có thể nâng được vật nặng hơn nhiều lần nếu dùng đúng đòn bẩy. Trong đầu tư, vốn tự có là lực tác động, vốn vay là thanh đòn bẩy, và tài sản đầu tư là vật cần nâng.
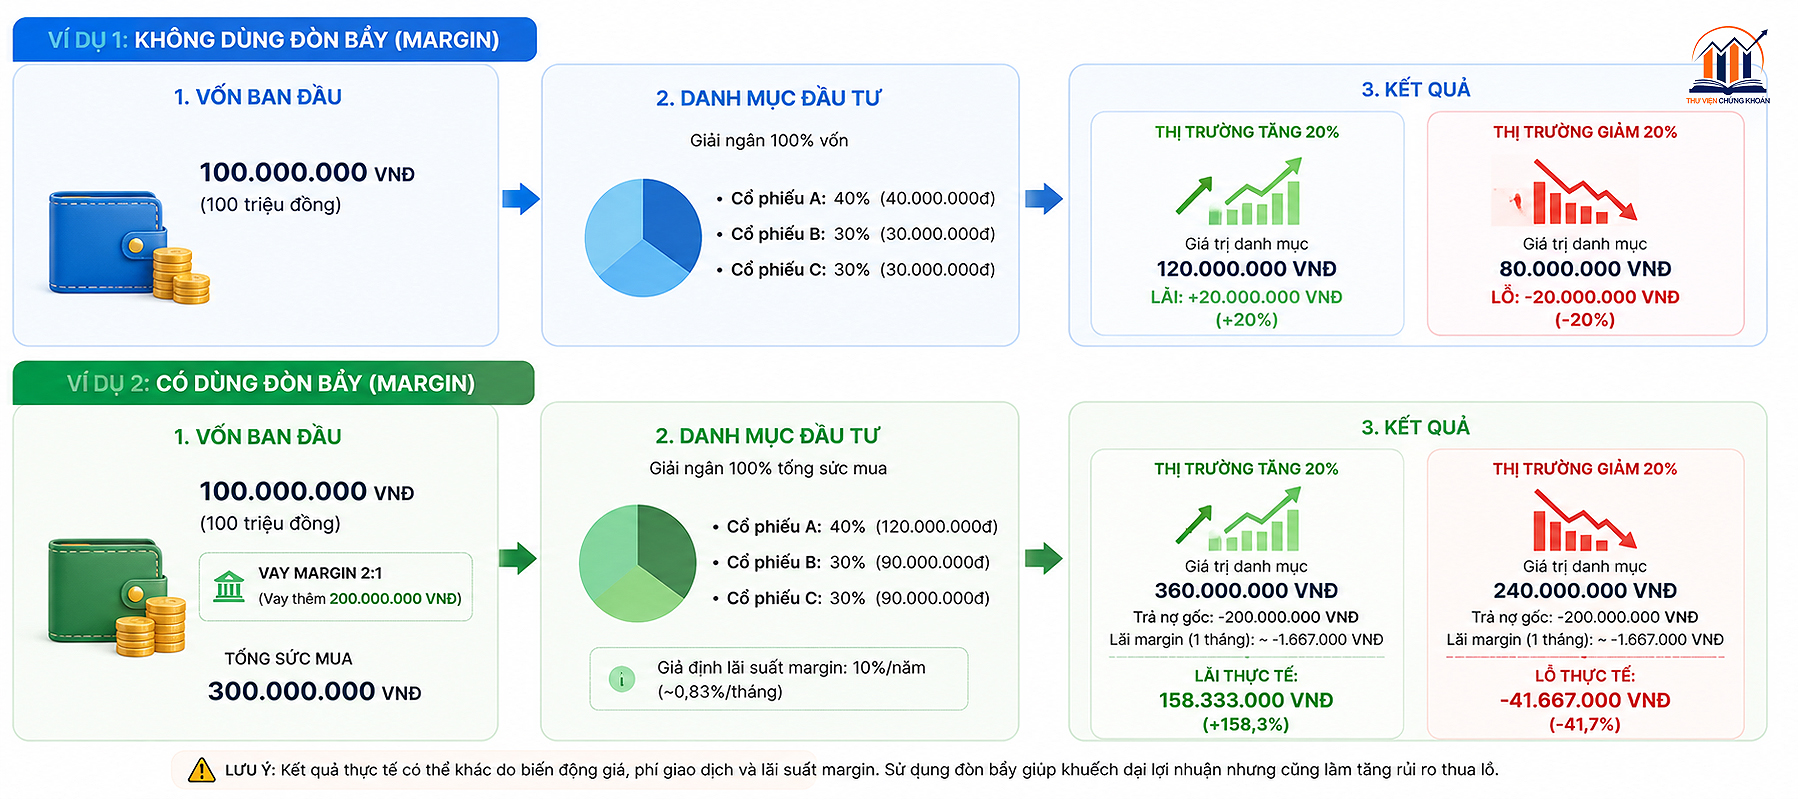
Ví dụ đơn giản: Bạn có 100 triệu đồng. Không dùng đòn bẩy, bạn mua được 100 triệu tiền cổ phiếu. Nếu cổ phiếu tăng 10%, bạn lãi 10 triệu — tương đương 10% trên vốn.
Với đòn bẩy 1:2 (vay thêm 100 triệu), bạn mua được 200 triệu tiền cổ phiếu. Cổ phiếu tăng 10%, danh mục tăng 20 triệu — tương đương 20% trên vốn tự có. Đòn bẩy đã nhân đôi lợi nhuận.
Chiều ngược lại hoàn toàn tương tự: nếu cổ phiếu giảm 10%, bạn lỗ 20 triệu — tương đương 20% vốn tự có thay vì 10%.
Tại sao nhà đầu tư sử dụng đòn bẩy?
Hiểu lý do người ta dùng đòn bẩy giúp bạn đánh giá được khi nào nó hợp lý và khi nào không.
Khuếch đại lợi nhuận trong ngắn hạn. Đây là lý do phổ biến nhất. Khi nhà đầu tư tin tưởng cao vào một cổ phiếu hoặc xu hướng thị trường, đòn bẩy cho phép tận dụng tối đa cơ hội mà không cần chờ tích lũy đủ vốn.
Tiếp cận cổ phiếu khi chưa đủ vốn. Một số nhà đầu tư dùng đòn bẩy để mua cổ phiếu của doanh nghiệp họ tin tưởng dài hạn nhưng chưa tích lũy đủ vốn. Đây là cách dùng đòn bẩy thận trọng hơn.
Tối ưu hóa tỷ suất lợi nhuận trên vốn (ROE). Trong tài chính doanh nghiệp, đòn bẩy được dùng có chủ đích để tối ưu cấu trúc vốn. Một số nhà đầu tư cá nhân áp dụng logic tương tự.
Giao dịch ngắn hạn (trading). Với các trader, đòn bẩy giúp kiếm được lợi nhuận đáng kể từ những biến động nhỏ trong ngày hoặc trong tuần — những biến động mà nếu không có đòn bẩy thì lợi nhuận tuyệt đối quá thấp so với công sức.
Cách tính tỷ lệ đòn bẩy
Tỷ lệ đòn bẩy được tính theo công thức:
Tỷ lệ đòn bẩy = Tổng giá trị danh mục ÷ Vốn tự có
Ví dụ: bạn có 200 triệu đồng vốn tự có và vay thêm 400 triệu, tổng danh mục là 600 triệu. → Tỷ lệ đòn bẩy = 600 ÷ 200 = 3x (hay còn gọi là 1:3)
Một cách diễn đạt khác thường gặp là tỷ lệ ký quỹ — phần trăm vốn tự có trên tổng giá trị danh mục: Tỷ lệ ký quỹ = Vốn tự có ÷ Tổng danh mục × 100%
Với ví dụ trên: 200 ÷ 600 × 100% = 33.3%
Các công ty chứng khoán (CTCK) thường quy định tỷ lệ ký quỹ tối thiểu (thường là 30–40%) — nếu danh mục giảm và tỷ lệ ký quỹ xuống dưới ngưỡng này, nhà đầu tư sẽ nhận được yêu cầu nộp thêm tiền (call margin) hoặc bị giải chấp.
Các hình thức đòn bẩy trong chứng khoán Việt Nam
Thị trường chứng khoán Việt Nam hiện có nhiều hình thức đòn bẩy khác nhau, với mức độ pháp lý, chi phí và rủi ro không giống nhau.
Margin (ký quỹ) — hình thức phổ biến và hợp pháp nhất
Margin là dịch vụ cho vay vốn do các CTCK được UBCKNN cấp phép cung cấp. Nhà đầu tư vay tiền từ CTCK để mua thêm cổ phiếu, với tài sản hiện có trong tài khoản làm tài sản đảm bảo.
Tỷ lệ cho vay margin tại Việt Nam thường dao động từ 1:1 đến 1:2 tùy mã cổ phiếu và tùy CTCK. Lãi suất margin được các CTCK công bố công khai, thường trong khoảng 11–14%/năm.
Ưu điểm của margin là tính minh bạch, hợp đồng pháp lý rõ ràng và có cơ chế bảo vệ nhà đầu tư theo quy định của UBCKNN. Đây là hình thức đòn bẩy được khuyến nghị ưu tiên cho hầu hết nhà đầu tư.
→ Đọc chi tiết: Margin là gì? cách tính, lãi suất và những điều cần biết
Kho chứng khoán — đòn bẩy ngoài hệ thống chính thức
Kho chứng khoán là hình thức vay vốn do cá nhân hoặc tổ chức không được UBCKNN cấp phép cung cấp. Tỷ lệ cho vay thường cao hơn margin chính thức (phổ biến từ 1:3 đến 1:5), danh mục cổ phiếu được vay rộng hơn, nhưng đi kèm với rủi ro pháp lý và rủi ro đối tác đáng kể.
Nhà đầu tư sử dụng kho chứng khoán không giao dịch trên tài khoản đứng tên mình mà thông qua tài khoản do bên kho kiểm soát — đây là điểm rủi ro lớn nhất cần hiểu rõ trước khi tiếp cận.
→ Đọc chi tiết: Kho chứng khoán là gì? lãi suất, rủi ro và pháp lý
Ứng trước tiền bán chứng khoán — đòn bẩy ngắn hạn ít được chú ý
Khi bán cổ phiếu, theo quy định hiện hành, tiền về tài khoản sau T+2 (hai ngày giao dịch). Dịch vụ ứng trước tiền bán cho phép nhà đầu tư sử dụng tiền từ lệnh bán ngay trong ngày T hoặc T+1, thay vì phải chờ đến T+2.
Về bản chất đây là một dạng vay vốn ngắn hạn có thời hạn 1–2 ngày. Phí dịch vụ thường được tính theo ngày. Hình thức này được nhiều CTCK cung cấp hợp pháp và phù hợp cho các nhà đầu tư cần xoay vòng vốn nhanh.
→ Đọc chi tiết: Ứng trước tiền bán chứng khoán là gì? phí, điều kiện và lưu ý
Hợp đồng tương lai — đòn bẩy cao nhất trong hệ thống hợp pháp
Chứng khoán phái sinh, đặc biệt là hợp đồng tương lai chỉ số VN30 (VN30F), cho phép đòn bẩy rất cao — thường từ 1:10 đến 1:20 tùy mức ký quỹ ban đầu được yêu cầu.
Khác với margin, hợp đồng tương lai không phải là vay tiền để mua cổ phiếu thực. Nhà đầu tư chỉ đặt một khoản ký quỹ ban đầu (thường khoảng 10–15% giá trị hợp đồng) để kiểm soát một hợp đồng có giá trị lớn hơn nhiều. Lãi lỗ được tính toán và thanh toán hàng ngày (mark-to-market).
Hợp đồng tương lai được UBCKNN cấp phép, hoạt động tại Sở Giao dịch Chứng khoán Hà Nội (HNX) và được Trung tâm Lưu ký Chứng khoán Việt Nam (VSD) bảo lãnh thanh toán. Tuy nhiên, mức độ phức tạp và rủi ro của công cụ này cao hơn margin thông thường nhiều lần — không phù hợp với nhà đầu tư mới.
Chứng quyền có bảo đảm (CW)
Chứng quyền có bảo đảm là công cụ cho phép nhà đầu tư mua quyền mua hoặc quyền bán một cổ phiếu nhất định tại mức giá xác định trước, trong một khoảng thời gian nhất định.
Về bản chất, CW tạo ra hiệu ứng đòn bẩy vì giá CW thường chỉ bằng một phần nhỏ giá cổ phiếu cơ sở, nhưng biến động giá lại liên quan chặt chẽ đến biến động của cổ phiếu đó. CW được phát hành bởi các CTCK được cấp phép và niêm yết trên sàn, đây là công cụ hợp pháp.
So sánh tổng quan các hình thức đòn bẩy
| Hình thức | Tỷ lệ đòn bẩy | Pháp lý | Rủi ro | Phù hợp với |
|---|---|---|---|---|
| Margin CTCK | 1:1 – 1:2 | Hợp pháp, UBCKNN cấp phép | Trung bình | Đại đa số nhà đầu tư |
| Ứng trước tiền bán | Ngắn hạn (1–2 ngày) | Hợp pháp | Thấp | Trader xoay vòng vốn |
| Chứng quyền (CW) | Biến động (theo delta) | Hợp pháp | Cao | Nhà đầu tư có kinh nghiệm |
| Hợp đồng tương lai | 1:10 – 1:20 | Hợp pháp, HNX | Rất cao | Chuyên nghiệp, có kinh nghiệm phái sinh |
| Kho chứng khoán | 1:3 – 1:5+ | Vùng xám pháp lý | Rất cao + rủi ro pháp lý | Không được khuyến nghị |
→ Đọc chi tiết: So sánh margin và kho chứng khoán — nên dùng hình thức nào?
Rủi ro của đòn bẩy chứng khoán
Đây là phần quan trọng nhất của bài viết. Nhiều nhà đầu tư hiểu ưu điểm của đòn bẩy nhưng đánh giá thấp rủi ro — đây là nguyên nhân phổ biến nhất dẫn đến thua lỗ lớn.
Khuếch đại thua lỗ đối xứng với lợi nhuận
Đòn bẩy hoạt động theo cả hai chiều. Tỷ lệ 1:3 giúp bạn lãi gấp 3 khi thị trường đi đúng hướng, nhưng cũng lỗ gấp 3 khi thị trường đi ngược.
Một ví dụ cụ thể: với đòn bẩy 1:3 và vốn tự có 100 triệu đồng, danh mục của bạn là 400 triệu (100 triệu vốn + 300 triệu vay). Nếu danh mục giảm 25%, bạn mất 100 triệu — tương đương toàn bộ vốn tự có, dù cổ phiếu chỉ giảm một phần tư giá trị.
Rủi ro giải chấp bắt buộc
Khi tỷ lệ ký quỹ xuống dưới ngưỡng an toàn, bên cho vay có quyền bán cổ phiếu của bạn để thu hồi khoản vay — không cần hỏi ý kiến. Đây gọi là giải chấp (hay force sell).
Giải chấp thường xảy ra vào đúng lúc thị trường đang giảm mạnh — tức là bạn bị bán đúng đáy, hiện thực hóa thua lỗ và không còn cơ hội chờ thị trường phục hồi.
→ Đọc chi tiết: Giải chấp là gì? khi nào bị giải chấp và cách phòng tránh
Áp lực tâm lý và quyết định sai lầm
Khi sử dụng đòn bẩy, mọi biến động của thị trường đều được khuếch đại trong cảm nhận của nhà đầu tư. Điều này thường dẫn đến các quyết định cảm tính — bán tháo khi giảm, mua thêm khi tăng không có căn cứ, hoặc không thể cắt lỗ đúng lúc vì không muốn thừa nhận thực tế.
Rủi ro tâm lý từ đòn bẩy thường bị đánh giá thấp hơn nhiều so với rủi ro tài chính, nhưng trên thực tế nó là nguyên nhân gốc rễ của nhiều thua lỗ lớn.
Chi phí lãi suất bào mòn lợi nhuận
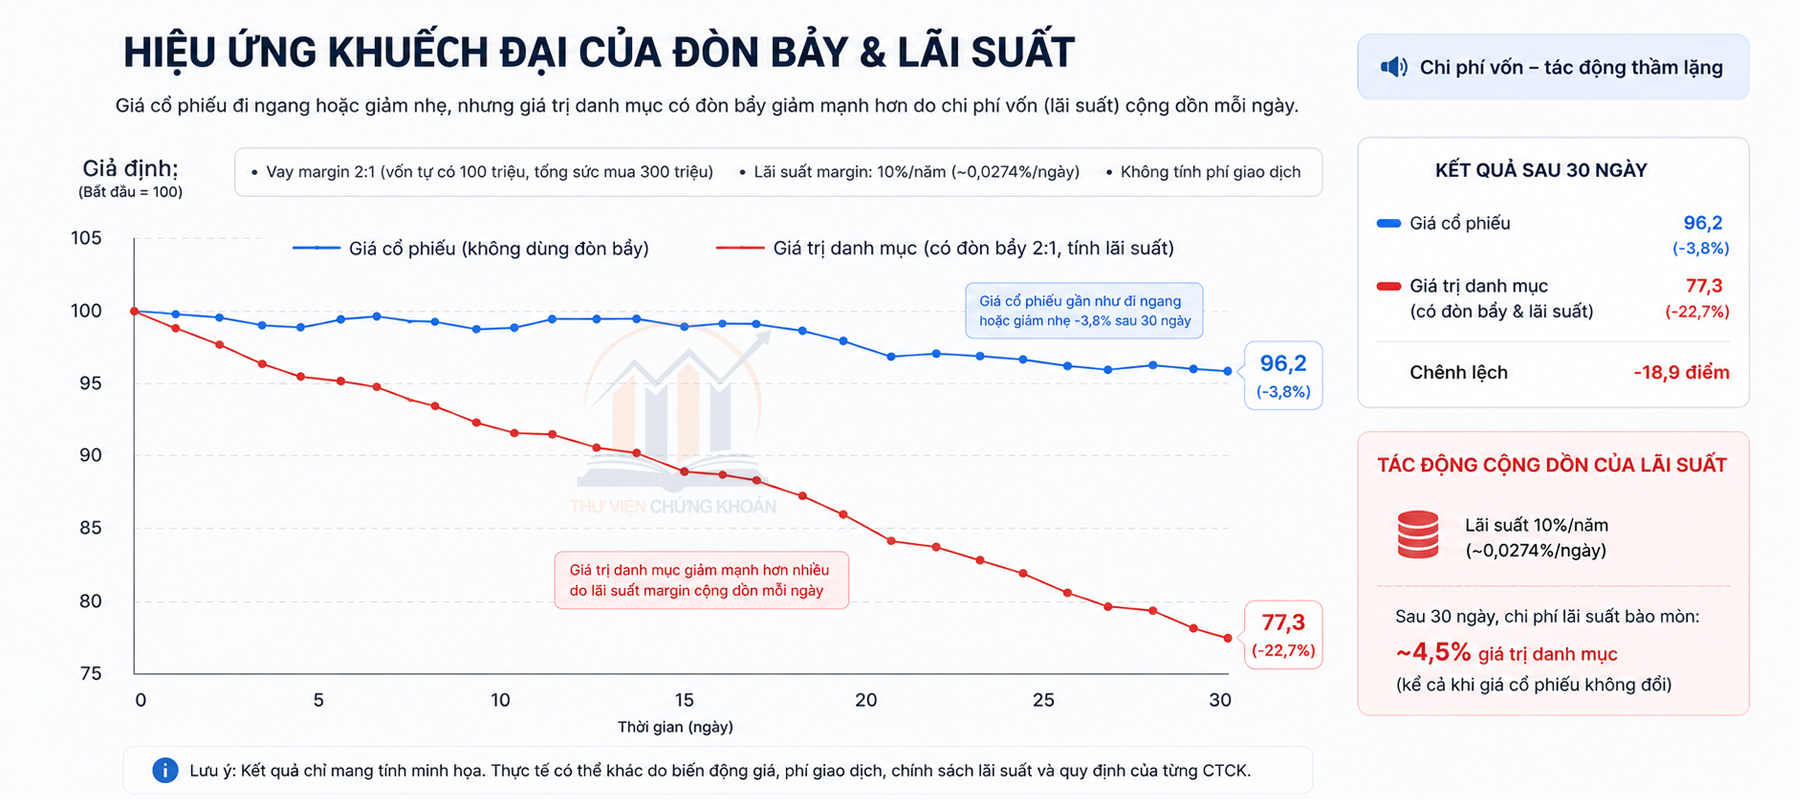
Đòn bẩy không miễn phí. Lãi suất tích lũy theo ngày trong khi thị trường đứng yên hoặc giảm. Trong một thị trường đi ngang trong 3–6 tháng, chi phí lãi suất có thể xóa sạch phần lợi nhuận nhỏ hoặc làm tăng đáng kể mức thua lỗ.
Bán khống — hình thức đòn bẩy đặc biệt
Bán khống là hành động bán cổ phiếu mà bạn chưa sở hữu, với mục đích mua lại ở mức giá thấp hơn và hưởng lợi từ sự chênh lệch.
Tại thị trường chứng khoán Việt Nam, bán khống cổ phiếu trực tiếp hiện chưa được UBCKNN cho phép. Nhà đầu tư muốn kiếm lợi từ đà giảm của thị trường có thể thực hiện gián tiếp thông qua hợp đồng tương lai VN30F (bán short hợp đồng tương lai) — đây là hình thức hợp pháp và được giám sát bởi HNX.
Một số dịch vụ kho chứng khoán có cung cấp hình thức cho vay cổ phiếu để bán khống, nhưng hoạt động này không được cấp phép và tiềm ẩn rủi ro pháp lý.
→ Đọc chi tiết: Bán khống chứng khoán là gì? cách thực hiện hợp pháp tại Việt Nam
Nguyên tắc quản lý đòn bẩy an toàn
Đòn bẩy không xấu — dùng sai mới xấu. Dưới đây là các nguyên tắc thực tế mà nhà đầu tư có kinh nghiệm thường áp dụng.
Không dùng đòn bẩy khi mới bắt đầu
Giai đoạn đầu đầu tư là thời điểm bạn đang xây dựng kỷ luật, thử nghiệm phương pháp và học cách kiểm soát tâm lý. Đây là giai đoạn tệ nhất để dùng đòn bẩy vì sai lầm sẽ bị khuếch đại trực tiếp vào tài khoản.
Hầu hết các nhà đầu tư thành công khuyến nghị chỉ xem xét đòn bẩy sau ít nhất 1–2 năm đầu tư có lãi mà không dùng đòn bẩy.
Giữ tỷ lệ đòn bẩy thấp hơn mức tối đa cho phép
Chỉ vì bạn được phép vay đến 1:2 không có nghĩa bạn phải dùng đến mức đó. Nhiều nhà đầu tư kinh nghiệm chỉ dùng tối đa 1:1 (tức là vay tối đa bằng vốn tự có), giữ lại biên an toàn để chịu đựng các nhịp điều chỉnh của thị trường mà không bị giải chấp.
Xác định rõ ngưỡng dừng lỗ trước khi dùng đòn bẩy
Trước khi vay tiền mua cổ phiếu, bạn cần trả lời: “Nếu cổ phiếu giảm X%, tôi sẽ làm gì?” Nếu chưa có câu trả lời rõ ràng, đây chưa phải thời điểm để dùng đòn bẩy.
Dừng lỗ khi dùng đòn bẩy không phải tùy chọn — nó là bắt buộc. Không có dừng lỗ, một nhịp giảm mạnh có thể xóa hoàn toàn vốn của bạn.
Không dùng đòn bẩy để gỡ lỗ
Đây là sai lầm phổ biến và nguy hiểm nhất: tài khoản đang lỗ, nhà đầu tư vay thêm để mua thêm với hy vọng “gỡ gạc”. Trong phần lớn trường hợp, điều này làm tình huống trở nên tệ hơn và không thể kiểm soát.
Tính toán chi phí lãi suất vào kỳ vọng lợi nhuận
Trước khi mở vị thế có đòn bẩy, hãy tính: “Cổ phiếu cần tăng bao nhiêu phần trăm trong bao nhiêu ngày để tôi hòa vốn sau khi trả lãi?” Nếu con số đó không thực tế so với kỳ vọng thị trường, đòn bẩy không phải công cụ phù hợp cho giao dịch này.
Đòn bẩy phù hợp với loại nhà đầu tư nào?
Không phải ai cũng nên dùng đòn bẩy. Dưới đây là cách phân loại thực tế.
Nhà đầu tư mới (dưới 1 năm kinh nghiệm): Không nên dùng bất kỳ hình thức đòn bẩy nào. Ưu tiên xây dựng kỷ luật và phương pháp trước.
Nhà đầu tư có kinh nghiệm (1–3 năm, có lãi bền vững): Có thể xem xét margin ở mức thấp (1:0.5 đến 1:1) trong những tình huống cụ thể với cổ phiếu họ hiểu rõ.
Trader chuyên nghiệp: Có thể dùng margin ở mức cao hơn hoặc hợp đồng tương lai với điều kiện có hệ thống quản lý rủi ro rõ ràng, kỷ luật dừng lỗ nghiêm ngặt và đủ vốn đệm.
Nhà đầu tư dài hạn (buy-and-hold): Nói chung không phù hợp với đòn bẩy vì biến động ngắn hạn có thể kích hoạt giải chấp trước khi khoản đầu tư dài hạn phát huy hiệu quả. Trừ khi bạn có kiến thức về định giá cổ phiếu để mua được ở vùng giá cực thấp.
Câu hỏi thường gặp về đòn bẩy chứng khoán
Đòn bẩy 1:2 nghĩa là gì? Với đòn bẩy 1:2, bạn vay thêm một khoản bằng 2 lần vốn tự có. Ví dụ: có 100 triệu đồng, bạn vay thêm 200 triệu, tổng danh mục là 300 triệu. Tỷ lệ này đôi khi cũng được diễn đạt là “đòn bẩy 3x” (tổng danh mục gấp 3 lần vốn tự có).
Tỷ lệ ký quỹ duy trì là gì? Tỷ lệ ký quỹ duy trì là mức tỷ lệ vốn tự có trên tổng danh mục tối thiểu mà CTCK yêu cầu. Nếu tỷ lệ này xuống dưới ngưỡng quy định (thường 30–40%), nhà đầu tư nhận được call margin — yêu cầu nộp thêm tiền hoặc bán bớt cổ phiếu để đưa tỷ lệ về mức an toàn.
Có thể dùng đòn bẩy khi đầu tư dài hạn không? Về lý thuyết là có, nhưng rủi ro rất cao. Thị trường có thể điều chỉnh mạnh trong ngắn hạn ngay cả khi xu hướng dài hạn tích cực. Nếu nhịp điều chỉnh đó kích hoạt giải chấp, bạn bị ép bán đúng đáy và không còn cơ hội hưởng lợi từ xu hướng dài hạn.
Lãi suất margin có thay đổi không? Có. CTCK có quyền điều chỉnh lãi suất margin theo thị trường. Thông thường lãi suất margin biến động cùng chiều với lãi suất cho vay ngân hàng. Bạn nên kiểm tra thông báo từ CTCK của mình định kỳ.
Đòn bẩy trong hợp đồng tương lai khác gì với margin cổ phiếu? Margin cổ phiếu là vay tiền thực để mua cổ phiếu thực. Hợp đồng tương lai không mua cổ phiếu thực — bạn chỉ đặt cọc một phần (ký quỹ ban đầu) để tham gia hợp đồng có giá trị lớn hơn. Lãi lỗ của hợp đồng tương lai được thanh toán hàng ngày theo giá thị trường, không phải khi đáo hạn.
Giải chấp xảy ra như thế nào? Khi giá trị tài sản ròng trong tài khoản (vốn tự có thực tế) xuống dưới ngưỡng ký quỹ duy trì, CTCK sẽ gửi thông báo call margin. Nếu nhà đầu tư không nộp thêm tiền trong thời hạn quy định, CTCK có quyền bán bớt cổ phiếu để đưa tỷ lệ ký quỹ về mức an toàn.
→ Đọc chi tiết: Giải chấp là gì? khi nào bị giải chấp và cách phòng tránh
Tóm lại
Đòn bẩy là công cụ tài chính mạnh mẽ nhưng cần được sử dụng có chủ đích và kỷ luật. Hiểu rõ từng hình thức — margin hợp pháp, ứng trước tiền bán, hợp đồng tương lai và chứng quyền — giúp bạn chọn đúng công cụ phù hợp với mục tiêu và mức độ chấp nhận rủi ro của mình.
Điều quan trọng nhất: đòn bẩy không tạo ra lợi nhuận từ không khí. Nó chỉ khuếch đại kết quả của quyết định đầu tư — dù đó là lãi hay lỗ.
Các bài viết liên quan trong nhóm này:
- Margin là gì? cách tính, lãi suất và những điều cần biết →
- Kho chứng khoán là gì? lãi suất, rủi ro và pháp lý →
- Giải chấp là gì? khi nào bị giải chấp và cách phòng tránh →
- Bán khống chứng khoán là gì? cách thực hiện hợp pháp →
- So sánh margin và kho chứng khoán — nên dùng hình thức nào? →
Bài viết mang tính chất thông tin, không phải tư vấn đầu tư. Mọi quyết định sử dụng đòn bẩy cần dựa trên đánh giá rủi ro cá nhân và tham khảo chuyên gia tài chính có chuyên môn.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


