CapEx là một khái niệm quan trọng khi xem xét phân tích một cổ phiếu. Nó là một trong các chỉ số phản ánh hiệu quả hoạt động kinh doanh của doanh nghiệp. Vậy thì CapEx là gì? Công thức tính và cách sử dụng chỉ số này sao cho hiệu quả? Mời các bạn cùng theo dõi bài viết của mình nhé.
CapEx là gì?
CapEx là một từ viết tắt của cụm từ Tiếng Anh: Capital Expenditure). Đây được hiểu là các khoản tiền mà công ty chi ra để mua mới hoặc nâng cấp tài sản cố định (đất đai, công trình xây dựng, máy móc,…) hoặc là tài sản vô hình (chẳng hạn: bằng sáng chế, giấy phép sở hữu trí tuệ,…)
CapEx thường là các khoản chi một lần, được phê duyệt tại đại hội cổ đông thường niên hoặc các cuộc họp hội đồng quản trị bất thường.
Về mặt kế toán, khoản tiền dành cho CapEx thường tách biệt với chi phí hoạt động do khoản tiền này có thể phục hồi theo thời gian thông qua khấu hao tài sản cố định.
Hướng dẫn xác định CapEx trên BCTC.
Không giống như các chỉ số như Book Value, EBIT hoặc EBITDA, ROA hay ROE, . . . buộc chúng ta phải tính toán để ra kết quả, CAPEX thể hiện ngay trên Báo cáo tài chính, phần Báo cáo lưu chuyển tiền tệ, chúng ta chỉ cần nhẩm phép trừ đơn giản.
CapEx = Tiền chi mua sắm, xây dựng TSCĐ và TS dài hạn khác – Tiền thu từ thanh lý TSCĐ và TS dài hạn khác.
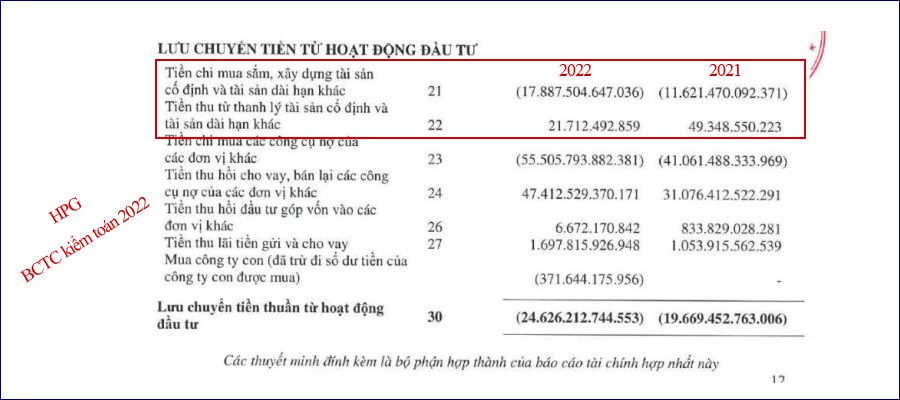
Theo như ảnh minh họa thì CapEx của HPG năm 2022 = 17,887 tỷ – 21 tỷ = 17,866 tỷ đồng.
Đặc điểm của CapEx.
- Các khoản CapEx luôn được doanh nghiệp “vốn hóa” và được chia ra trong kỳ tài chính tương ứng với thời gian khấu hao dự kiến của TSCĐ. Nếu CapEx là khoản chi phí dùng để duy trì sản xuất kinh doanh thì nó cần được khấu trừ hoàn toàn trong năm tài chính đó.
- CapEx thường có giá trị lớn vì nó liên quan đến Tài sản cố định.
- CapEx sẽ được thu hồi dần nhưng trong thời gian dài, điều này phụ thuộc vào việc tính khấu hao tài sản cố định mà doanh nghiệp sử dụng. Họ không thể đặt mức khấu hao quá lớn vì sẽ ảnh hưởng đến lợi nhuận, từ đó ảnh hưởng đến việc quản trị (ESOP), kêu gọi vốn, chi trả cổ tức cho cổ đông,…
- Trong báo cáo tài chính, CapEx được ghi nhận ở nhiều khoản mục khác nhau tùy theo từng loại tài sản.
- Mỗi ngành nghề khác nhau sẽ có mức CapEx hợp lý cho các doanh nghiệp hoạt động trong ngành.
Ứng dụng CapEx trong phân tích và đầu tư.
CapEx là chỉ số thành phần để ứng dụng tính một số hệ số tài chính quan trọng trong hoạt động phân tích, định giá doanh nghiệp, mình có thể đề cập đến một số như:
- OCF/CapEx.
- FCFF (Dòng tiền tự do của doanh nghiệp).
- FCFE (Dòng tiền thuần vốn chủ sở hữu của doanh nghiệp).
- Phương pháp định giá EPV.
Hướng dẫn áp dụng tính hệ số OCF/CapEx.
Hệ số này có nhiều ý nghĩa trong việc phản ánh tình hình sản xuất của doanh nghiệp và được tính như sau:
OCF/CapEX = Dòng tiền từ hoạt động kinh doanh / CapEx
Trong đó: OCF – Operating Cash Flow: Dòng tiền từ hoạt động kinh doanh.
Ý nghĩa:
- Nếu hệ số này > 1 thì hoạt động kinh doanh của doanh nghiệp đang tạo ra tiền mặt đủ để tài trợ cho hoạt động mua sắm, sửa chữa TSCĐ.
- Nếu hệ số này <1 thì doanh nghiệp có thể cần thêm nguồn vốn từ bên ngoài như vay mượn, tăng vốn để chi cho hoạt động mua sắm, sửa chữa TSCĐ.
- Giá trị hợp lý của hệ số này phụ thuộc vào ngành, các mã cổ phiếu dạng phòng thủ, không mở rộng nhiều thì hệ số này sẽ thường cao, ngược lại các công ty tăng trưởng sẽ có hệ số này thấp, nên không phải cứ hệ số này cao là tôt và thấp là xấu hoặc ngược lại. Chúng ta nên so sánh giữa các công ty cùng ngành và các tiêu chí khác để có cái nhìn khách quan nhất.
Hướng dẫn áp dụng CapEx để tính Dòng tiền tự do của doanh nghiệp (FCFF).
Dòng tiền tự do của doanh nghiệp (FCFF – Free cash flow to the firm) là khái niệm để chỉ dòng tiền sau thuế được tạo ra từ hoạt động SXKD của doanh nghiệp và dùng để phân phối cho nhóm chủ lẫn chủ nợ. Công thức tính như sau:
FCFF = EBIT x (1 – Thuế suất Thuế TNDN) + Khấu hao – CapEx – Thay đổi Vốn lưu động.
Vấn đề này sẽ có nhiều cái để nói nên mình sẽ viết sang một bài khác. Trong bài viết này chỉ dừng lại ở mức độ liên quan đến CapEx.
Hướng dẫn áp dụng CapEx để tính Dòng tiền thuần vốn chủ sở hữu của doanh nghiệp (FCFE).
Dòng tiền thuần vốn chủ sở hữu của doanh nghiệp (FCFE – Free Cash Flow to Equity) được hiểu là dòng tiền sau thuế trong kỳ kế toán và thuộc sở hữu của các cổ đông sau khi đã trừ đi chi tiêu vốn cho TSCĐ và nợ ròng. Công thức tính như sau:
FCFE = (EBIT – Chi phí lãi vay) x (1 – Thuế suất thuế TNDN) + Khấu hao – CapEx – Thay đổi Vốn lưu động + (Vay nợ mới – Trả nợ cũ)
Cũng giống như FCFF, chúng ta sẽ có nhiều vấn đề để nói về FCFE, vì thế trong phạm vi bài viết này mình chỉ đề cập đến sự liên quan của nó đến CapEx.
Hướng dẫn áp dụng CapEx trong phương pháp định giá Earning Power Value (EPV).
EPV là một mô hình định giá được GS Greenwald đề cập trong cuốn sách nổi tiếng “Value Investing: From Graham to Buffet and Beyond”. Đây là một phương pháp định giá tương đối dễ tiếp cận và có thể thực hiện để ước tính giá trị hợp lý cho một cổ phiếu một cách nhanh chóng.
Không giống như các phương pháp định giá khác tập trung vào dự báo dòng tiền, tốc độ tăng trưởng và lợi nhuận trong tương lai, phương pháp EPV sẽ cung cấp cách ước tính giá trị nội tại của doanh nghiệp dựa trên khả năng duy trì mức lợi nhuận EBIT, và điều này sẽ liên quan đến CapEx.
Các giả định được đưa ra trong phương pháp EPV:
- Doanh nghiệp sẽ không tăng trưởng trong tương lai.
- Mức lợi nhuận EBIT được duy trì bền vững theo thời gian.
Trên cơ sở các giả định, chúng ta sẽ chỉ xem xét doanh nghiệp ở khía cạnh duy trì hiệu quả SXKD như hiện tại mà không cần quan tâm đến việc nó có khả năng tăng trưởng trong tương lai hay không. Trên thưc tế, nhưng doanh nghiệp có quy mô và thị phần đạt đến một mức độ nhất định thì việc duy trì thành quả đang có cũng là một vấn đề nan giải.
Chẳng hạn như Thế Giới Di Động – mã chứng khoán MWG. Họ phát triển mảng di động rất mạnh và dẫn đầu thị phần trong ngành, một vài năm gần đây khi thị phần đã bão hòa, họ buộc phải nhảy sang làm mảng Bách hóa xanh hay Cửa hàng thuốc và gặp rất nhiều khó khăn. Mảng điện máy bản thân cũng gặp nhiều khó khăn do kinh tế suy thoái còn phải cõng thêm mảng mới (ban đầu tất yếu sẽ lỗ), dẫn tới lãi gộp suy giảm.
Lấy ví dụ như thế để thấy luận điểm định giá của phương pháp EPV là có cơ sở hoàn toàn hợp lý.
Vậy muốn duy trì được mức lợi nhuận như trong hiện tại thì doanh nghiệp cần phải làm như thế nào?
Câu trả lời chính là khả năng cân đối nguồn lực vừa đủ vào CapEx để đảm bảo việc SXKD diễn ra bình thường và lợi nhuận EBIT được duy trì.
Như đã nói ở phần khái niệm, CapEX được chia làm 2 phần:
- CapEx dùng để duy trì: Là khoản tiền đầu tư cho TSCĐ hoặc TS dài hạn khác để doanh nghiệp duy trì hoạt động hiện tại.
- CapEx dùng cho tăng trưởng: tương tự nhưng mục đích là dành cho mở rộng quy mô và tăng tưởng.
Nếu dùng phương pháp EPV thì chúng ta chỉ quan đến mức CapEx duy trì mà thôi. Và cũng do thời lượng bài viết có hạn nên mình chỉ giới thiệu các điểm chính của phương pháp cũng như mối liên hệ giữa các khái niệm mà thôi. Chi tiết về phương pháp này mình sẽ trình bày trong một bài viết khác.
Trên đây là toàn bộ kiến thức về CapEx là gì và ứng dụng của nó trong phân tích đầu tư mà mình muốn chia sẻ đến bạn đọc. Nếu có vấn đề gì cần giải đáp, các bạn có thể liên hệ trực tiếp hoặc để lại lời nhắn qua google form cho mình nhé.
Bài viết liên quan:
- Chỉ số ROE và ROAE và các vấn đề liên quan.
- Các chỉ số EV, EBIT và EBITDA trong định giá chứng khoán.
- Giá trị sổ sách của cổ phiếu.
Có thể bạn muốn tham khảo:


