Trong hệ thống tài chính Mỹ, MBS là viết tắt của Mortgage-Backed Securities, hay chứng khoán bảo đảm bằng thế chấp. Đây là một loại chứng khoán được hình thành từ việc gộp nhiều khoản vay thế chấp (mortgage loans) lại với nhau, sau đó được bán cho nhà đầu tư.
MBS là gì?
MBS có cấu trúc bao gồm nhiều khoản vay thế chấp nhà ở (residential mortgages), được đóng gói lại và phát hành thành một công cụ tài chính. Những nhà đầu tư mua MBS sẽ được nhận dòng tiền từ các khoản trả gốc và lãi định kỳ của người bán (đi vay). Hình thức này có nét giống với Trái phiếu bạn thường thấy ở Việt Nam nhưng độ phức tạp thì cao hơn nhiều.
Tổ chức phát hành MBS thường là các tổ chức tài chính hoặc các cơ quan bảo trợ của chính phủ như Ginnie Mae (GNMA) – bảo lãnh bởi chính phủ liên bang hoặc Fannie Mae (FNMA) và Freddie Mac (FHLMC) – không trực tiếp bảo lãnh bởi chính phủ nhưng được hỗ trợ ngầm (“implicit guarantee”).
Phân loại MBS.
Chứng khoán đảm bảo bằng thế chấp được chia làm hai loại là Pass-through Securities và Collateralized Mortgage Obligations (CMOs).
Pass-through Securities là loại MBS đơn giản và cơ bản nhất. Nó hoạt động như một cầu nối, “chuyển tiếp” dòng tiền gốc và lãi từ các khoản vay thế chấp nhà ở tới nhà đầu tư.
Trong khi Collateralized Mortgage Obligation (CMO) là một loại MBS được cấu trúc lại bằng cách chia nhỏ dòng tiền từ một hoặc nhiều rổ mortgage (Pass-through hoặc mortgage loans) thành nhiều “tranches” (lớp trái phiếu), mỗi lớp có đặc điểm rủi ro, lãi suất và thời hạn khác nhau. Mục đích là phân bổ rủi ro và dòng tiền theo khẩu vị nhà đầu tư.
Vai trò của MBS.
MBS giúp các ngân hàng có thể nhanh chóng thu hồi tiền đã cho vay mua nhà bằng cách bán các khoản vay đó cho nhà đầu tư. Nhờ vậy, ngân hàng có thêm vốn để tiếp tục cho người khác vay mua nhà. Điều này giúp thị trường bất động sản phát triển đều đặn hơn.
MBS là một loại tài sản giúp các nhà đầu tư, như quỹ hưu trí hay công ty bảo hiểm, có thêm lựa chọn để đầu tư sinh lời đều đặn. Dòng tiền từ người vay nhà sẽ được chuyển cho nhà đầu tư dưới dạng lãi và gốc hàng tháng. Điều này biến các khoản vay thế chấp thành công cụ tài chính có thể giao dịch trên thị trường.
Khi một ngân hàng bán các khoản vay thành MBS, rủi ro nếu người vay không trả được nợ sẽ được chuyển sang nhà đầu tư. Điều này giúp ngân hàng giảm bớt rủi ro và ổn định hoạt động của mình. Đồng thời, rủi ro cũng được phân tán ra nhiều nhà đầu tư khác nhau thay vì chỉ tập trung vào một tổ chức.
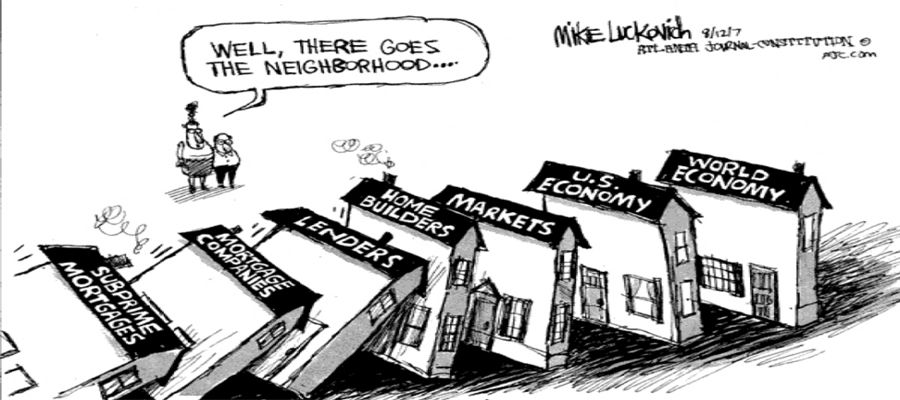
Dù MBS từng là “tội đồ” trong khủng hoảng 2008, chúng vẫn là một phần quan trọng trong hệ thống tài chính Mỹ. FED hiện tại vẫn nắm giữ một lượng lớn loại chứng khoán này như một phần trong chính sách tiền tệ để hỗ trợ thị trường nhà ở.
Trong bài phát biểu mới nhất hôm 8/5/2025, Chủ tịch Fed, Jerome Powell tuyên bố giữ nguyên mức lãi suất chính sách trong biên độ 4.25–4.5%, trong bối cảnh nền kinh tế vẫn có những dấu hiệu ổn định, nhưng rủi ro về lạm phát và bất định vĩ mô đang tăng cao.
Mặc dù FED quyết định không thay đổi lãi suất nhưng sẽ tiếp tục thu hẹp bảng cân đối. Quá trình QE được FED thực hiện bằng cách để cho các trái phiếu và MBS trong danh mục tài sản đến hạn thanh toán mà không tái đầu tư. Nghĩa là khi FED thu về tiền gốc từ trái phiếu đáo hạn, họ sẽ không mua lại trái phiếu mới, mà để lượng tiền đó rút ra khỏi hệ thống.
FED sẽ mua MBS từ các ngân hàng thương mại lớn như JPMorgan Chase, Bank of America, Citibank…; Các công ty đầu tư và bảo hiểm như PIMCO, MetLife, Prudential…; các Primary Dealers như Goldman Sachs, Morgan Stanley, Barclays, BNP Paribas, Nomura… hoặc mua trên Thị trường thứ cấp thông qua các nền tảng giao dịch như To-Be-Announced (TBA) market.
Rủi ro tiềm ẩn của MBS.
Khi lãi suất thị trường giảm, người vay thường trả nợ sớm hoặc tái cấp vốn với lãi suất thấp hơn. Điều này khiến nhà đầu tư nhận lại tiền gốc sớm hơn dự kiến và phải tái đầu tư với lãi suất thấp hơn. Kết quả là lợi suất đầu tư có thể giảm.
Ngược lại, khi lãi suất tăng, người vay sẽ giữ khoản vay lâu hơn vì không muốn tái cấp vốn với lãi suất cao. Khi đó, nhà đầu tư phải đợi lâu hơn mới nhận lại tiền gốc. Điều này làm giảm tính linh hoạt trong đầu tư và tăng rủi ro lãi suất.
Nếu người vay mất khả năng trả nợ, dòng tiền từ các khoản vay sẽ bị gián đoạn. Khi đó, nhà đầu tư có thể bị mất một phần hoặc toàn bộ khoản đầu tư. MBS không được chính phủ bảo lãnh sẽ chịu rủi ro này lớn hơn.
MBS, đặc biệt là các loại được bảo đảm bởi các khoản vay dưới chuẩn (subprime mortgages), là trung tâm của cuộc khủng hoảng tài chính 2008. Khi người vay dưới chuẩn vỡ nợ hàng loạt, giá trị của loại chứng khoán này lao dốc, kéo theo sự sụp đổ của nhiều định chế tài chính lớn.
Lời kết.
Tóm lại, MBS Mỹ giúp ngân hàng có thêm vốn để cho vay mua nhà, từ đó thúc đẩy thị trường bất động sản và tiêu dùng. Chúng biến các khoản vay cá nhân thành sản phẩm đầu tư có thể giao dịch, làm sâu rộng thêm thị trường tài chính. Nhờ đó, loại chứng khoán này góp phần phân tán rủi ro, tăng tính thanh khoản và kết nối chặt chẽ giữa tài chính hộ gia đình với hệ thống tài chính quốc gia Hoa Kỳ.
Tìm hiểu thêm về Hệ thống ngân hàng Hoa Kỳ. Link sách: https://s.shopee.vn/50PjuJa20i
Mở tài khoản chứng khoán
Quyền lợi:
- Mở tài khoản tại các công ty chứng khoán top đầu là VPBankS, SSI, HSC, VPS
- Tham gia nhóm mở – cập nhật thông tin thị trường
- Nhóm chat riêng (sẽ mời sau khi mở tài khoản)
- Hỗ trợ đào tạo riêng về kiến thức đầu tư.
- Ưu tiên chat riêng để giải đáp mọi thắc mắc.
Link mở tài khoản
Mở trực tiếp VPBankS
Hướng dẫn tải app VPBank Securities và hình ảnh các bước mở tài khoản: tại đây
Mở trực tiếp SSI
Mở trực tiếp HSC
Mở trực tiếp VPS


