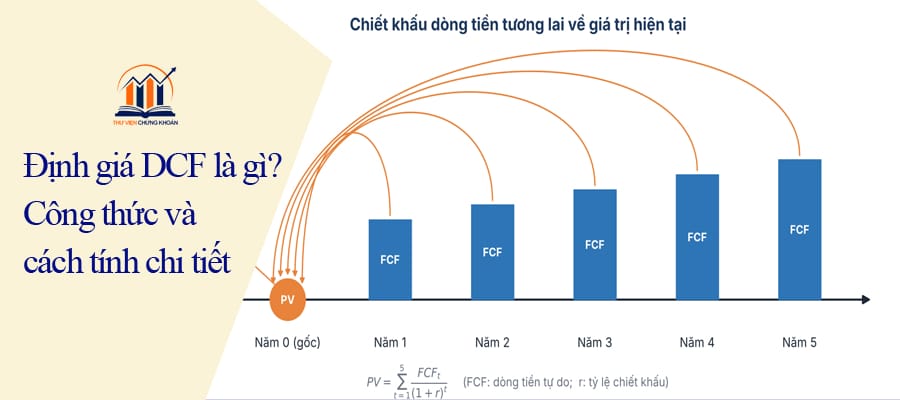
Định giá DCF là cách tính giá trị một cổ phiếu dựa trên dòng tiền doanh nghiệp có thể tạo ra trong tương lai, quy đổi về giá trị hiện tại. DCF là viết tắt của Discounted Cash Flow, tức chiết khấu dòng tiền.
Đây là phương pháp định giá tuyệt đối được xem là chuẩn mực trong phân tích cơ bản, vì không so sánh với doanh nghiệp khác mà tính trực tiếp từ khả năng sinh tiền của chính doanh nghiệp đó.
Bài viết này thuộc chuỗi bài về phương pháp định giá cổ phiếu, tập trung giải thích riêng công thức, quy trình và cách tính DCF từng bước.
DCF là gì?
DCF dựa trên một nguyên lý tài chính cơ bản: một đồng nhận được hôm nay có giá trị cao hơn một đồng nhận được trong tương lai, vì đồng tiền hiện tại có thể sinh lời ngay từ bây giờ.
Vì vậy, để biết một cổ phiếu đáng giá bao nhiêu, nhà đầu tư cần dự đoán dòng tiền doanh nghiệp sẽ tạo ra trong nhiều năm tới, sau đó quy đổi từng dòng tiền đó về giá trị ở thời điểm hiện tại bằng một tỷ lệ chiết khấu.
Kết quả cuối cùng gọi là giá trị nội tại của doanh nghiệp. Nhà đầu tư so sánh con số này với thị giá để biết cổ phiếu đang rẻ hay đắt.
Công thức định giá DCF
Công thức tổng quát của DCF như sau:
Giá trị doanh nghiệp = Σ [Dòng tiền năm t ÷ (1 + r)^t]
Trong đó:
- Dòng tiền năm t: dòng tiền tự do doanh nghiệp dự kiến tạo ra ở năm thứ t.
- r: tỷ lệ chiết khấu, thường là chi phí vốn bình quân gia quyền (WACC).
- t: số thứ tự năm tính từ hiện tại.
Công thức này được áp dụng cho từng năm trong giai đoạn dự phóng, thường là 5 đến 10 năm, sau đó cộng tất cả các giá trị đã chiết khấu lại với nhau.
Hai đầu vào quan trọng nhất trong mô hình DCF
Chất lượng của một mô hình DCF phụ thuộc gần như hoàn toàn vào hai đầu vào sau.
Dòng tiền tự do. Đây là phần tiền doanh nghiệp còn lại sau khi trừ mọi chi phí hoạt động và chi phí đầu tư, sẵn sàng chia cho người góp vốn. Dòng tiền tự do thường được tính theo FCFF (dòng tiền tự do cho toàn doanh nghiệp) hoặc FCFE (dòng tiền tự do cho cổ đông).
Đọc thêm:
Tỷ lệ chiết khấu. Tỷ lệ này phản ánh mức độ rủi ro của dòng tiền và chi phí cơ hội của vốn. Khi dùng FCFF, tỷ lệ chiết khấu tương ứng là WACC. Đọc thêm: WACC là gì? Cách tính và ý nghĩa trong phân tích, đầu tư
Giá trị cuối kỳ trong mô hình DCF
Doanh nghiệp không ngừng hoạt động sau 5 hay 10 năm dự phóng. Phần giá trị tạo ra sau giai đoạn dự phóng gọi là giá trị cuối kỳ, tiếng Anh là terminal value.
Công thức phổ biến nhất, theo mô hình tăng trưởng đều:
Giá trị cuối kỳ = [Dòng tiền năm cuối × (1 + g)] ÷ (r − g)
Trong đó g là tốc độ tăng trưởng dài hạn giả định sau giai đoạn dự phóng, thường lấy quanh mức tăng trưởng GDP dài hạn.
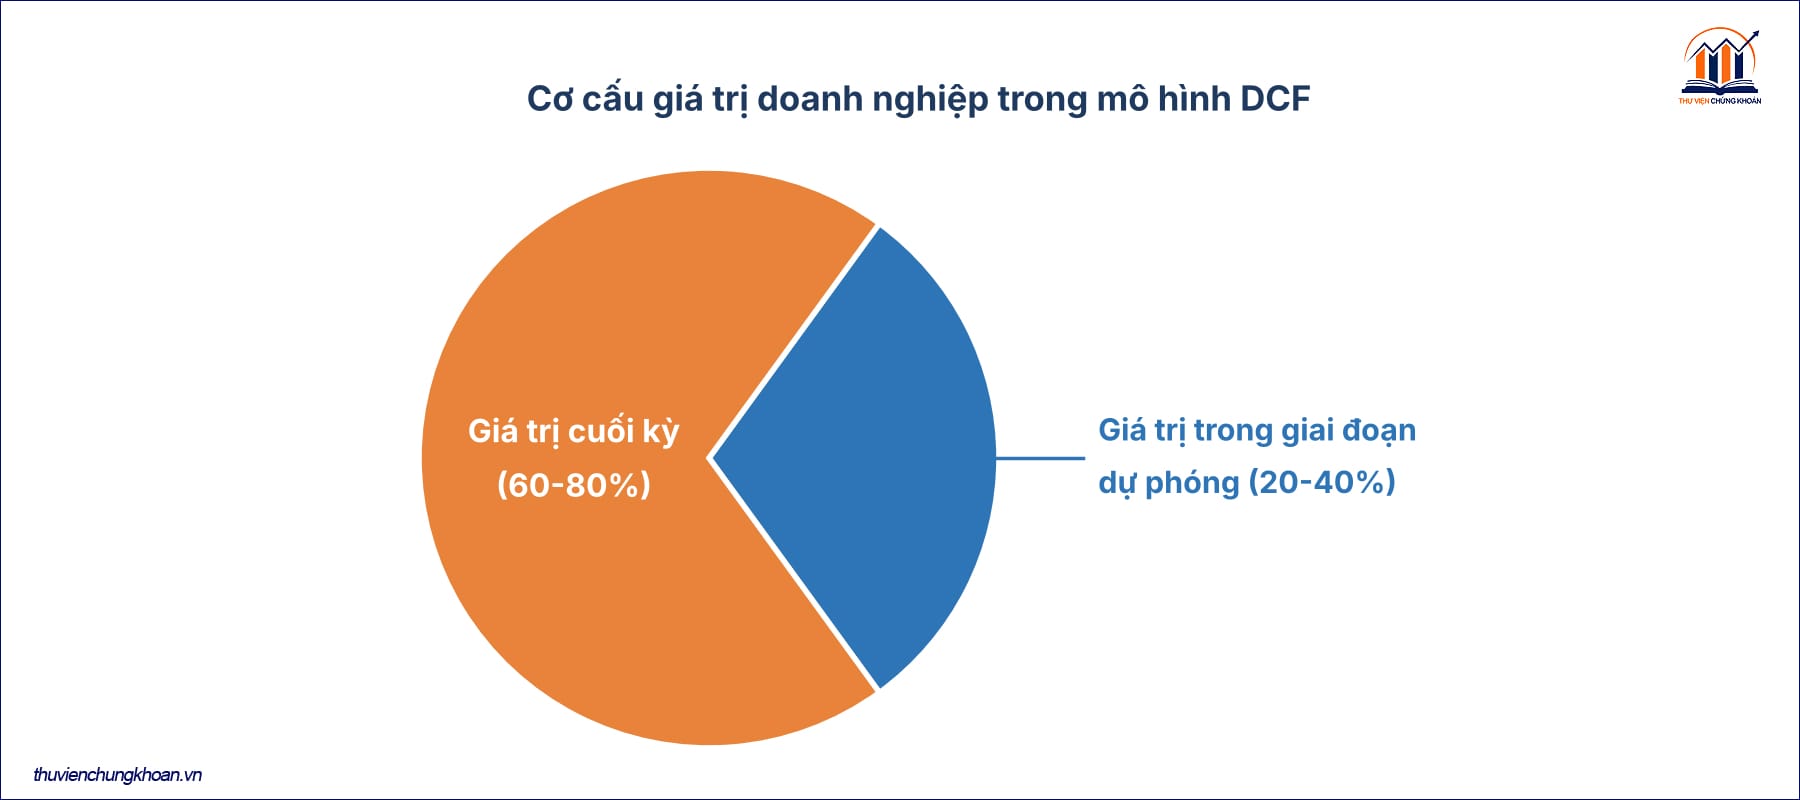
Đây là phần quan trọng nhất và cũng rủi ro nhất trong một mô hình DCF. Giá trị cuối kỳ thường chiếm từ 60% đến 80% tổng giá trị định giá. Chỉ cần thay đổi 0,5 điểm phần trăm ở g hoặc r, kết quả định giá cuối cùng có thể lệch đi rất nhiều.
Quy trình định giá cổ phiếu theo DCF từng bước
- Dự phóng dòng tiền tự do. Ước tính FCFF hoặc FCFE trong 5 đến 10 năm tới, dựa trên doanh thu, biên lợi nhuận và kế hoạch đầu tư của doanh nghiệp.
- Xác định tỷ lệ chiết khấu. Tính WACC của doanh nghiệp, dựa trên chi phí vốn vay và chi phí vốn chủ sở hữu.
- Chiết khấu dòng tiền dự phóng. Quy từng dòng tiền dự phóng về giá trị hiện tại bằng công thức DCF ở trên.
- Tính giá trị cuối kỳ. Áp dụng công thức giá trị cuối kỳ cho dòng tiền sau năm cuối cùng của giai đoạn dự phóng, rồi chiết khấu giá trị này về hiện tại.
- Cộng lại ra giá trị doanh nghiệp. Tổng của dòng tiền đã chiết khấu và giá trị cuối kỳ đã chiết khấu chính là giá trị doanh nghiệp (Enterprise Value).
- Quy đổi ra giá trị mỗi cổ phiếu. Lấy giá trị doanh nghiệp trừ đi nợ ròng, cộng tiền mặt, rồi chia cho số lượng cổ phiếu đang lưu hành.
Ví dụ minh họa định giá DCF
Ví dụ dưới đây dùng một doanh nghiệp giả định để minh họa cách tính, không phải số liệu của một mã cổ phiếu thật.
Công ty Cổ phần ABC dự kiến tạo ra dòng tiền tự do 100 tỷ đồng trong năm tới, tăng đều 8% mỗi năm trong 5 năm dự phóng. WACC của công ty là 12%. Tốc độ tăng trưởng dài hạn sau năm thứ 5 giả định là 3%. Công ty không có nợ vay ròng và đang lưu hành 50 triệu cổ phiếu.
Bước 1 và 2: dự phóng dòng tiền và chiết khấu về hiện tại
Mỗi năm, dòng tiền được chiết khấu theo công thức PV = CF ÷ (1 + r)^t, với r = 12%.
| Năm (t) | Dòng tiền tự do (tỷ đồng) | Hệ số chiết khấu 1 ÷ (1,12)^t | Giá trị hiện tại (tỷ đồng) |
|---|---|---|---|
| 1 | 100,0 | 1 ÷ (1,12)¹ = 0,893 | 89,3 |
| 2 | 108,0 | 1 ÷ (1,12)² = 0,797 | 86,1 |
| 3 | 116,6 | 1 ÷ (1,12)³ = 0,712 | 83,0 |
| 4 | 126,0 | 1 ÷ (1,12)⁴ = 0,636 | 80,1 |
| 5 | 136,0 | 1 ÷ (1,12)⁵ = 0,567 | 77,2 |
| Tổng | 415,7 |
Dòng tiền năm sau bằng dòng tiền năm trước nhân 1,08. Ví dụ dòng tiền năm 2 = 100,0 × 1,08 = 108,0. Tổng giá trị hiện tại của 5 năm dự phóng là 415,7 tỷ đồng.
Bước 3: tính giá trị cuối kỳ
Áp dụng công thức giá trị cuối kỳ cho dòng tiền năm 5:
Giá trị cuối kỳ = CF₅ × (1 + g) ÷ (r − g) = 136,0 × (1 + 0,03) ÷ (0,12 − 0,03) = 136,0 × 1,03 ÷ 0,09 ≈ 1.557,0 tỷ đồng
Con số này là giá trị tại cuối năm 5, nên cần chiết khấu tiếp một lần về hiện tại bằng chính hệ số chiết khấu của năm 5:
Giá trị hiện tại của giá trị cuối kỳ = 1.557,0 × 0,567 ≈ 883,5 tỷ đồng
Bước 4: cộng lại ra giá trị doanh nghiệp và giá mỗi cổ phiếu
Giá trị doanh nghiệp = Tổng PV dòng tiền dự phóng + PV giá trị cuối kỳ = 415,7 + 883,5 = 1.299,2 tỷ đồng
Vì công ty không có nợ vay ròng, giá trị vốn chủ sở hữu cũng bằng 1.299,2 tỷ đồng. Chia cho 50 triệu cổ phiếu đang lưu hành:
Giá trị mỗi cổ phiếu = 1.299,2 tỷ đồng ÷ 50 triệu cổ phiếu ≈ 25.983 đồng/cổ phiếu
Lưu ý cách phần giá trị cuối kỳ (883,5 tỷ đồng) chiếm khoảng 68% tổng giá trị doanh nghiệp (1.299,2 tỷ đồng), đúng như tỷ trọng 60-80% phổ biến đã nói ở phần trên. Đây cũng là lý do vì sao chỉ cần chỉnh nhẹ g hoặc r, giá mỗi cổ phiếu tính ra có thể thay đổi đáng kể.
Ưu điểm và hạn chế của phương pháp DCF
| Ưu điểm | Hạn chế |
|---|---|
| Không phụ thuộc vào định giá của thị trường hay doanh nghiệp khác | Kết quả rất nhạy với giả định tăng trưởng và tỷ lệ chiết khấu |
| Phản ánh trực tiếp khả năng tạo tiền của doanh nghiệp | Cần dự phóng xa, độ chắc chắn giảm dần theo thời gian |
| Áp dụng được cho cả doanh nghiệp chưa có lãi ổn định | Không phù hợp để giao dịch ngắn hạn |
| Buộc người phân tích hiểu sâu mô hình kinh doanh | Tốn thời gian hơn nhiều so với các chỉ số so sánh như P/E |
Khi nào nên và không nên dùng DCF
DCF phù hợp nhất với doanh nghiệp có dòng tiền tương đối ổn định và dự đoán được, ví dụ ngành hàng tiêu dùng thiết yếu, dược phẩm, hạ tầng hoặc công nghệ có mô hình kinh doanh rõ ràng.
DCF kém tin cậy hơn với doanh nghiệp thuộc ngành có tính chu kỳ mạnh, ví dụ thép, bất động sản hoặc vận tải biển, vì dòng tiền của các ngành này biến động lớn theo chu kỳ kinh tế, khiến giả định tăng trưởng đều trong nhiều năm trở nên thiếu thực tế.
DCF cũng khó áp dụng cho doanh nghiệp mới thành lập, chưa có lịch sử dòng tiền đủ dài để dự phóng đáng tin cậy.
Xem bảng chọn phương pháp theo từng ngành đầy đủ tại bài: Định giá cổ phiếu là gì? Phương pháp và công thức chi tiết.
Sai lầm thường gặp khi định giá DCF
Giả định tốc độ tăng trưởng dài hạn quá cao. Tốc độ tăng trưởng g trong công thức giá trị cuối kỳ không nên vượt quá tốc độ tăng trưởng dài hạn của nền kinh tế.
Bỏ qua phân tích độ nhạy. Chỉ chạy một kịch bản duy nhất khiến người định giá không thấy được biên độ dao động thực sự của kết quả.
Dùng WACC không phù hợp với rủi ro thực tế của doanh nghiệp. WACC quá thấp sẽ thổi phồng giá trị định giá, WACC quá cao sẽ khiến giá trị bị đánh giá thấp một cách sai lệch.
Dự phóng dòng tiền tách rời khỏi thực tế kinh doanh. Dự phóng cần bám theo công suất thực tế, kế hoạch mở rộng và bối cảnh ngành, không nên chỉ ngoại suy đơn thuần từ tốc độ tăng trưởng quá khứ.
Phân tích độ nhạy trong mô hình DCF
Vì kết quả DCF rất nhạy với hai biến g và r, nhà đầu tư nên lập một bảng độ nhạy, thay đổi WACC theo hàng và tốc độ tăng trưởng dài hạn theo cột, để thấy giá trị mỗi cổ phiếu thay đổi ra sao trong từng kịch bản.
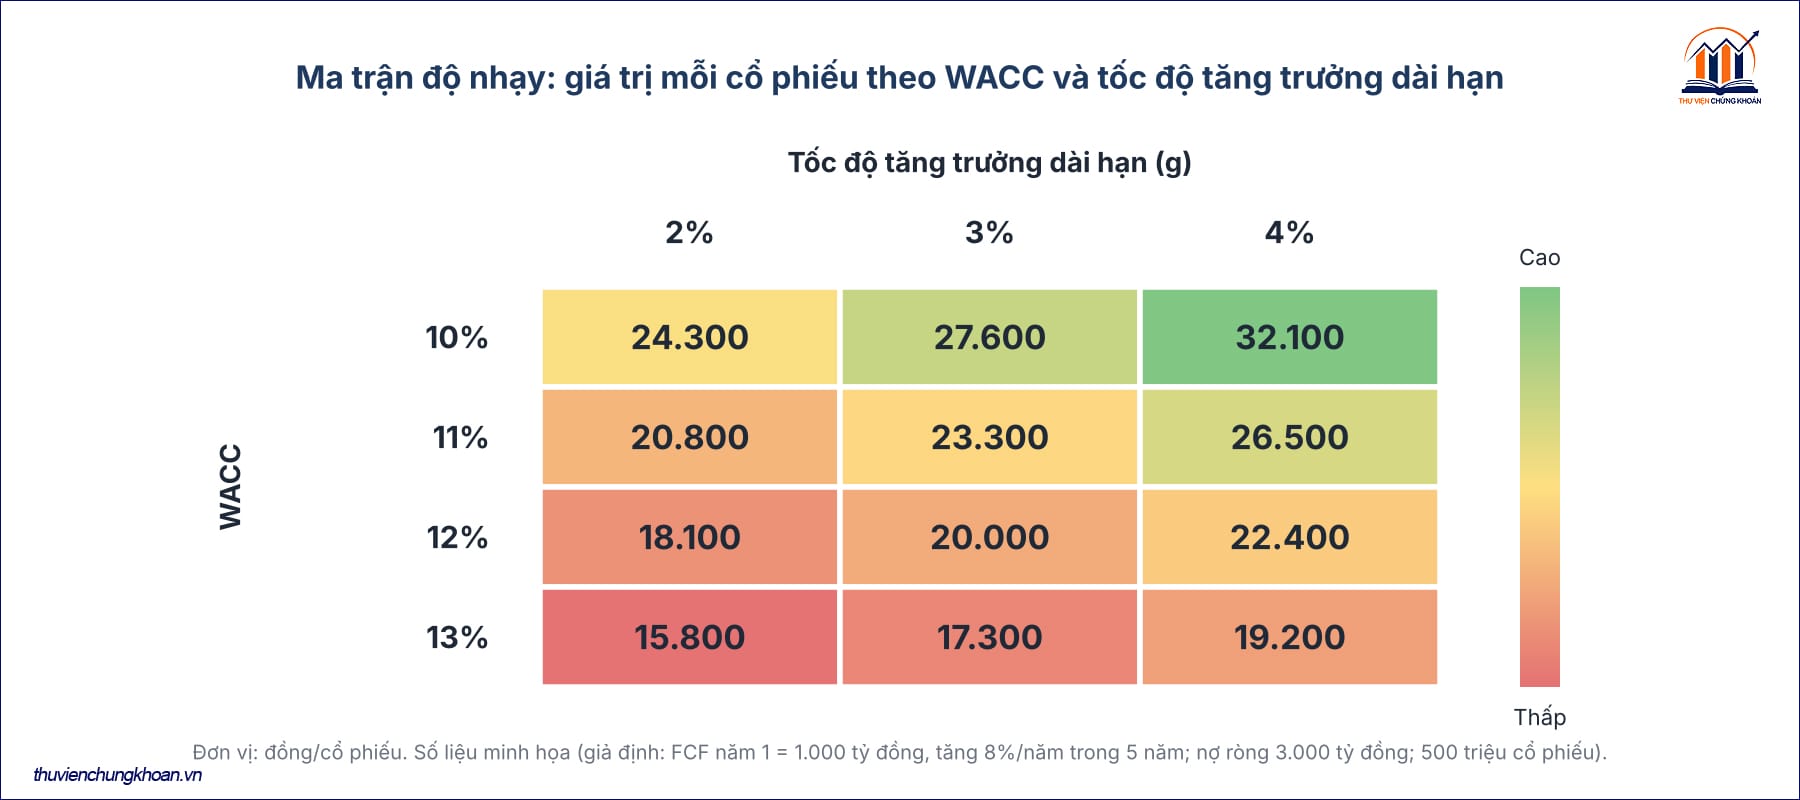
Cách làm này giúp nhìn ra một khoảng giá trị hợp lý thay vì tin vào một con số duy nhất, đồng thời hỗ trợ áp dụng biên an toàn khi ra quyết định.
Câu hỏi thường gặp về định giá DCF
Định giá DCF có chính xác không? Không có mô hình DCF nào cho ra con số chính xác tuyệt đối. Kết quả phụ thuộc vào giả định đầu vào, nên nên được hiểu là một khoảng giá trị tham khảo, đi kèm phân tích độ nhạy, thay vì một con số cố định.
DCF khác gì FCFF và FCFE? FCFF và FCFE là cách tính dòng tiền tự do, tức một trong hai đầu vào của mô hình DCF. DCF là toàn bộ quy trình chiết khấu dòng tiền đó về hiện tại để ra giá trị doanh nghiệp hoặc giá trị cổ phiếu.
Vì sao giá trị cuối kỳ lại quan trọng đến vậy? Vì giá trị cuối kỳ thường chiếm phần lớn nhất trong tổng giá trị định giá, nhưng lại dựa trên giả định xa nhất và khó kiểm chứng nhất, nên sai số ở đây ảnh hưởng rất lớn đến kết quả cuối cùng.
Có thể dùng DCF cho mọi loại cổ phiếu không? Không nên. DCF phù hợp nhất với doanh nghiệp có dòng tiền ổn định, dự đoán được. Với doanh nghiệp chu kỳ mạnh hoặc chưa có lịch sử kinh doanh dài, kết quả DCF thường kém tin cậy hơn các phương pháp khác.
Có cần dùng Excel để định giá DCF không? Có. Vì mô hình DCF gồm nhiều năm dự phóng và nhiều bước tính liên tiếp, hầu hết nhà đầu tư dùng bảng tính như Excel hoặc Google Sheets để xây dựng và điều chỉnh mô hình.
Tổng kết
DCF là phương pháp định giá tuyệt đối, tính giá trị cổ phiếu trực tiếp từ dòng tiền tương lai của doanh nghiệp, thay vì so sánh với doanh nghiệp khác. Hai đầu vào quan trọng nhất là dòng tiền tự do và tỷ lệ chiết khấu, còn phần dễ bị bỏ qua nhất lại là giá trị cuối kỳ, nơi chiếm phần lớn tổng giá trị định giá.
Vì kết quả rất nhạy với giả định, DCF nên được dùng cùng với phân tích độ nhạy và đối chiếu chéo với các phương pháp định giá tương đối như P/E hoặc P/B.
Xem toàn bộ các phương pháp định giá cổ phiếu khác tại: Phương pháp định giá cổ phiếu.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


