
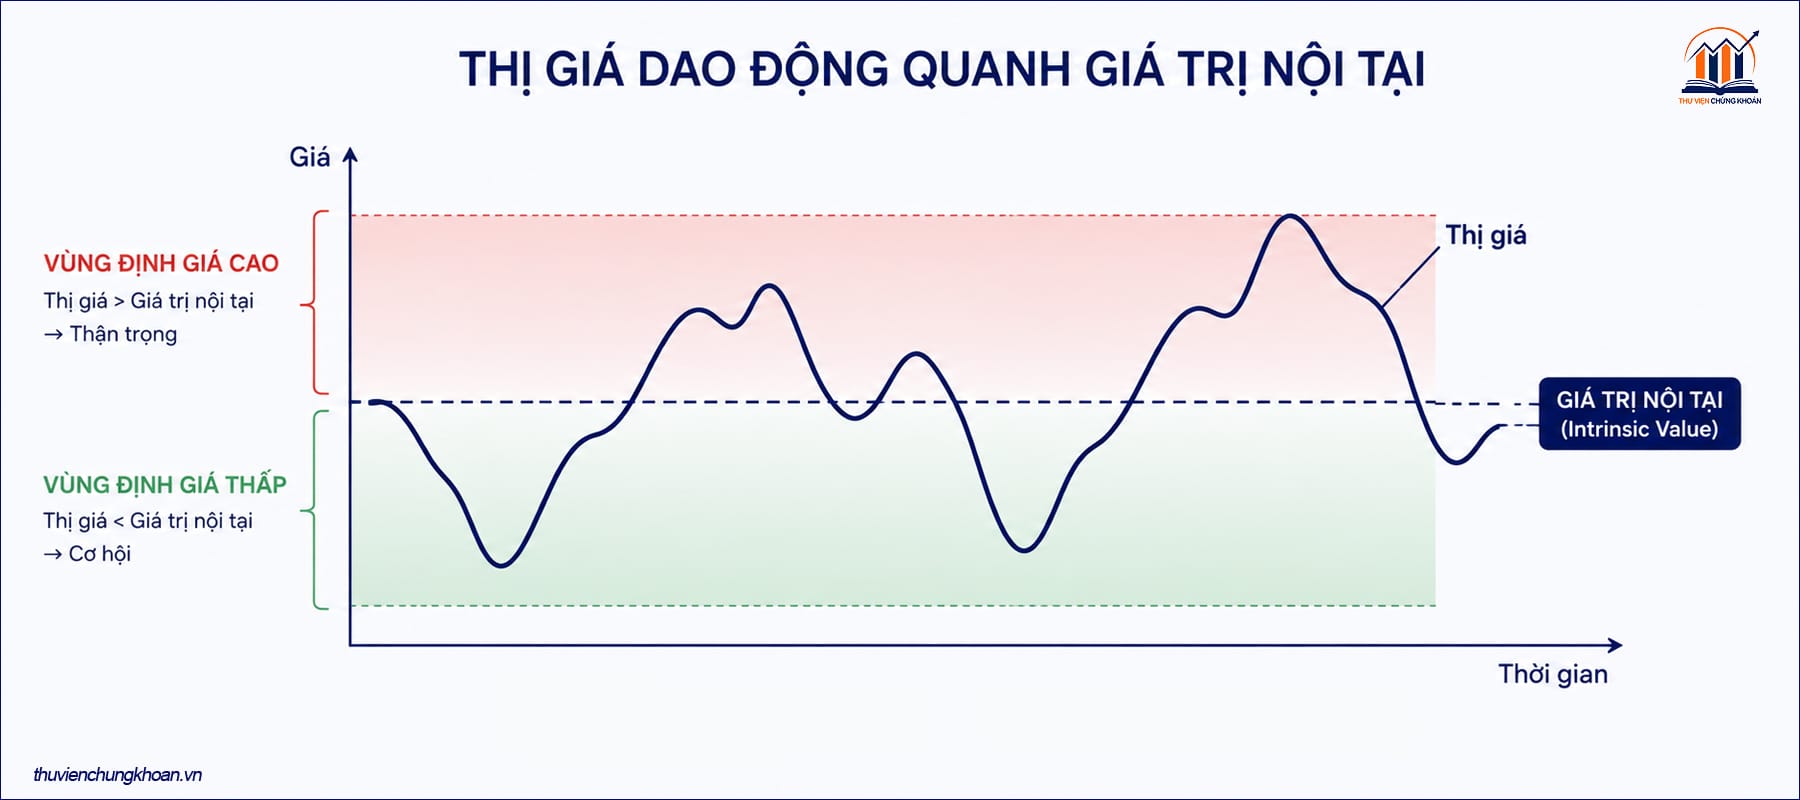
Định giá cổ phiếu là quá trình tính ra giá trị thực của một cổ phiếu, gọi là giá trị nội tại, rồi so sánh với giá đang giao dịch trên sàn. Nếu giá trị nội tại cao hơn thị giá, cổ phiếu có thể đang rẻ. Nếu giá trị nội tại thấp hơn thị giá, cổ phiếu có thể đang đắt.
Có nhiều phương pháp và công thức định giá cổ phiếu khác nhau. Mỗi phương pháp phù hợp với một loại doanh nghiệp và một mục đích sử dụng riêng. Bài viết này tổng hợp các phương pháp phổ biến nhất, kèm công thức, ví dụ và cách chọn phương pháp phù hợp theo từng ngành.
Định giá cổ phiếu là gì?
Định giá cổ phiếu (tiếng Anh: stock valuation) là việc tính toán giá trị thực của một cổ phiếu dựa trên dữ liệu tài chính, khả năng sinh lời và tiềm năng tăng trưởng của doanh nghiệp phát hành.
Giá trị tính ra được gọi là giá trị nội tại (intrinsic value). Đây là con số khác với thị giá, tức mức giá đang niêm yết trên sàn chứng khoán tại một thời điểm.
Thị giá bị chi phối bởi cung cầu, tâm lý đám đông và dòng tiền ngắn hạn nên có thể lệch khỏi giá trị thực trong một thời gian dài. Định giá cổ phiếu là công cụ giúp nhà đầu tư nhận ra độ lệch đó.
Tại sao nhà đầu tư cần định giá cổ phiếu?
Định giá cổ phiếu giúp nhà đầu tư trả lời một câu hỏi cốt lõi trước khi xuống tiền: cổ phiếu này đang rẻ hay đắt so với giá trị thật của nó.
Tránh mua theo cảm xúc và tin đồn. Không có định giá, nhà đầu tư dễ mua cổ phiếu chỉ vì giá đang tăng hoặc vì nghe theo lời khuyên trên mạng xã hội.
Xác định mức giá mục tiêu để mua hoặc bán. Định giá cho ra một con số cụ thể để nhà đầu tư đối chiếu, thay vì chỉ đoán ý bằng cảm tính.
So sánh nhiều cổ phiếu cùng lúc. Khi có nhiều lựa chọn trong cùng một ngành, định giá giúp xếp hạng cổ phiếu nào đang hấp dẫn hơn về mặt giá trị.
Kiểm soát rủi ro. Biết được mức giá hợp lý giúp nhà đầu tư tránh mua đúng đỉnh khi thị trường hưng phấn quá mức.
Hai nhóm phương pháp định giá cổ phiếu
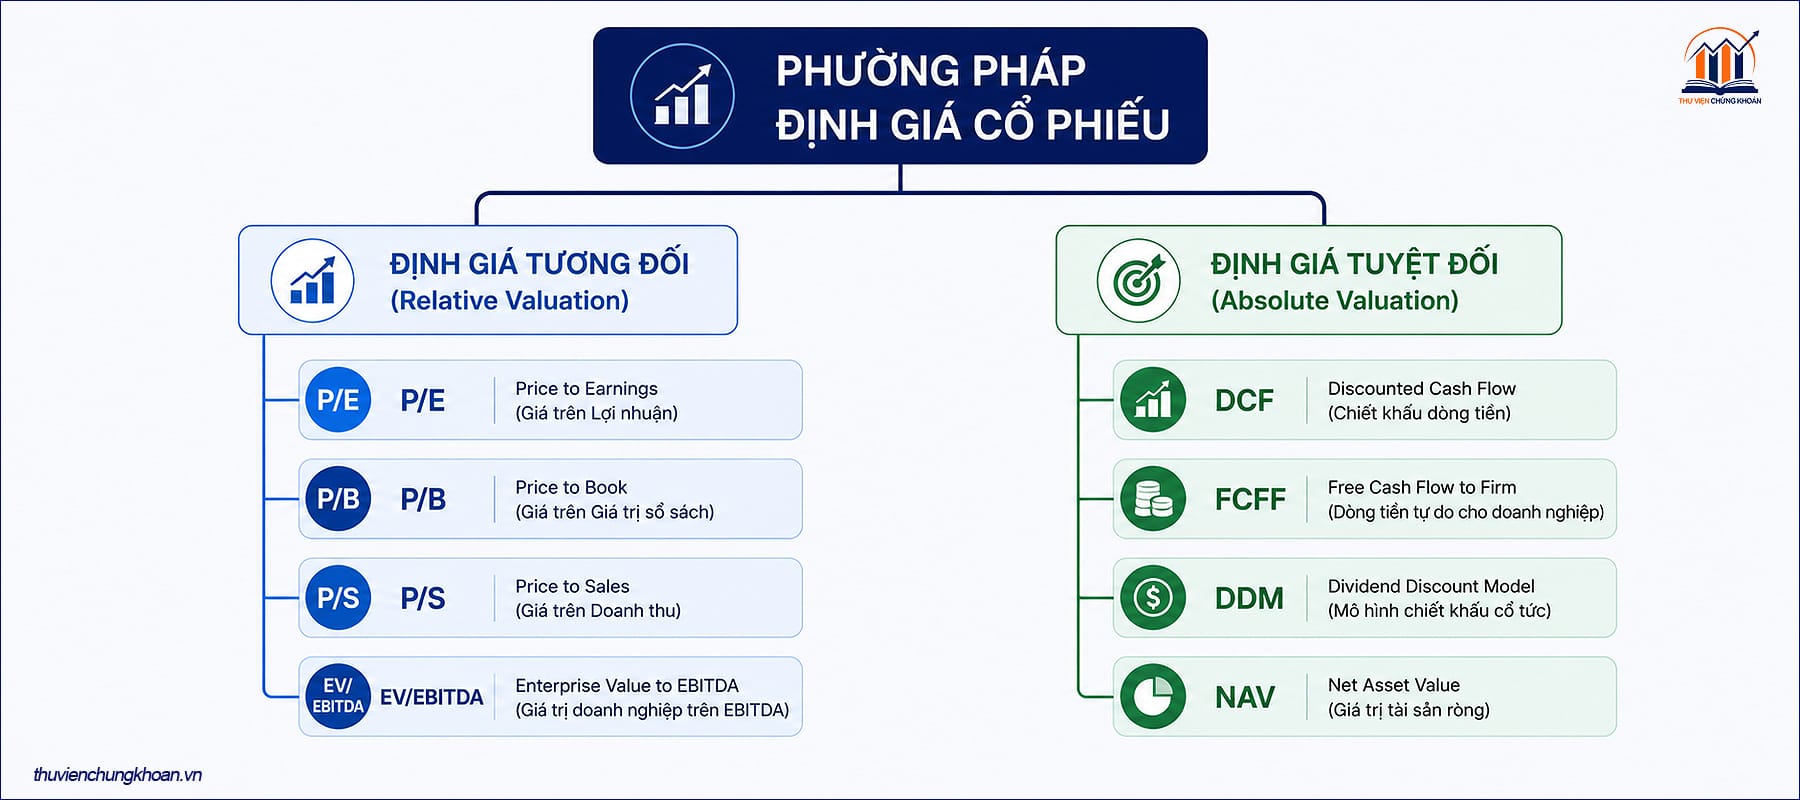
Phần lớn các phương pháp định giá cổ phiếu được chia làm hai nhóm chính.
Định giá tương đối so sánh cổ phiếu với các doanh nghiệp khác cùng ngành, thông qua các hệ số như P/E hay P/B.
Định giá tuyệt đối tính giá trị doanh nghiệp một cách độc lập, dựa trên dòng tiền mà doanh nghiệp có thể tạo ra trong tương lai, không cần so sánh với công ty nào khác.
Hai nhóm này không loại trừ nhau. Nhà đầu tư có kinh nghiệm thường dùng cả hai để kiểm chứng chéo kết quả.
Định giá tương đối: so sánh hệ số
Nhóm này dùng các tỷ lệ tài chính để so sánh cổ phiếu với đối thủ cùng ngành hoặc với chính nó qua các năm. Ưu điểm là tính nhanh và dễ hiểu. Nhược điểm là nếu cả ngành đang được định giá cao, kết quả so sánh vẫn có thể sai lệch so với giá trị thực.
Công thức định giá cổ phiếu theo P/E
P/E (Price-to-Earnings) là bội số được dùng nhiều nhất trong định giá cổ phiếu.
Công thức: P/E = Thị giá cổ phiếu ÷ Lợi nhuận trên mỗi cổ phiếu (EPS)
Để định giá, nhà đầu tư lấy P/E trung bình ngành nhân với EPS của doanh nghiệp cần định giá, ra một mức giá tham chiếu.
P/E phù hợp với doanh nghiệp có lợi nhuận ổn định và dương. P/E không phù hợp với doanh nghiệp đang lỗ hoặc lợi nhuận biến động thất thường.
Đọc chi tiết: P/E là gì? công thức, ý nghĩa và cách dùng định giá cổ phiếu
Công thức định giá cổ phiếu theo P/B
P/B (Price-to-Book) so sánh thị giá với giá trị sổ sách của cổ phiếu.
Công thức: P/B = Thị giá cổ phiếu ÷ Giá trị sổ sách trên mỗi cổ phiếu (BVPS)
P/B thường được dùng cho ngành ngân hàng, chứng khoán và bảo hiểm, vì tài sản của các ngành này chủ yếu là tài sản tài chính, dễ định giá theo sổ sách. P/B ít phù hợp với doanh nghiệp công nghệ, nơi giá trị chủ yếu nằm ở tài sản vô hình như thương hiệu hay bằng sáng chế.
Đọc chi tiết: P/B là gì? công thức, ngưỡng hợp lý và cách dùng
Công thức định giá cổ phiếu theo P/S
P/S (Price-to-Sales) so sánh thị giá với doanh thu trên mỗi cổ phiếu.
Công thức: P/S = Thị giá cổ phiếu ÷ Doanh thu trên mỗi cổ phiếu
P/S hữu ích khi định giá doanh nghiệp chưa có lợi nhuận ổn định nhưng doanh thu vẫn tăng trưởng đều, ví dụ doanh nghiệp bán lẻ hoặc công ty mới niêm yết.
Công thức định giá cổ phiếu theo EV/EBITDA
EV/EBITDA so sánh giá trị toàn doanh nghiệp (Enterprise Value) với lợi nhuận trước lãi vay, thuế và khấu hao.
Công thức: EV/EBITDA = (Vốn hóa thị trường + Tổng nợ vay − Tiền và tương đương tiền) ÷ EBITDA
Chỉ số này loại bỏ ảnh hưởng của cấu trúc vốn và chính sách khấu hao, nên phù hợp khi so sánh các doanh nghiệp có mức vay nợ khác nhau trong cùng ngành, ví dụ ngành sản xuất hoặc hạ tầng.
Công thức định giá cổ phiếu theo PEG
PEG mở rộng từ P/E bằng cách chia thêm cho tốc độ tăng trưởng lợi nhuận kỳ vọng.
Công thức: PEG = P/E ÷ Tốc độ tăng trưởng lợi nhuận (%)
PEG dưới 1 thường được xem là dấu hiệu cổ phiếu tăng trưởng nhưng chưa được thị trường định giá đầy đủ. Chỉ số này phù hợp với doanh nghiệp đang trong giai đoạn tăng trưởng nhanh.
| Phương pháp | Công thức rút gọn | Phù hợp nhất với |
|---|---|---|
| P/E | Thị giá ÷ EPS | Doanh nghiệp có lợi nhuận ổn định |
| P/B | Thị giá ÷ Giá trị sổ sách/cp | Ngân hàng, chứng khoán, bảo hiểm |
| P/S | Thị giá ÷ Doanh thu/cp | Doanh nghiệp chưa có lãi ổn định |
| EV/EBITDA | EV ÷ EBITDA | Doanh nghiệp vay nợ nhiều, sản xuất |
| PEG | P/E ÷ Tốc độ tăng trưởng | Doanh nghiệp tăng trưởng nhanh |
Định giá tuyệt đối: chiết khấu dòng tiền
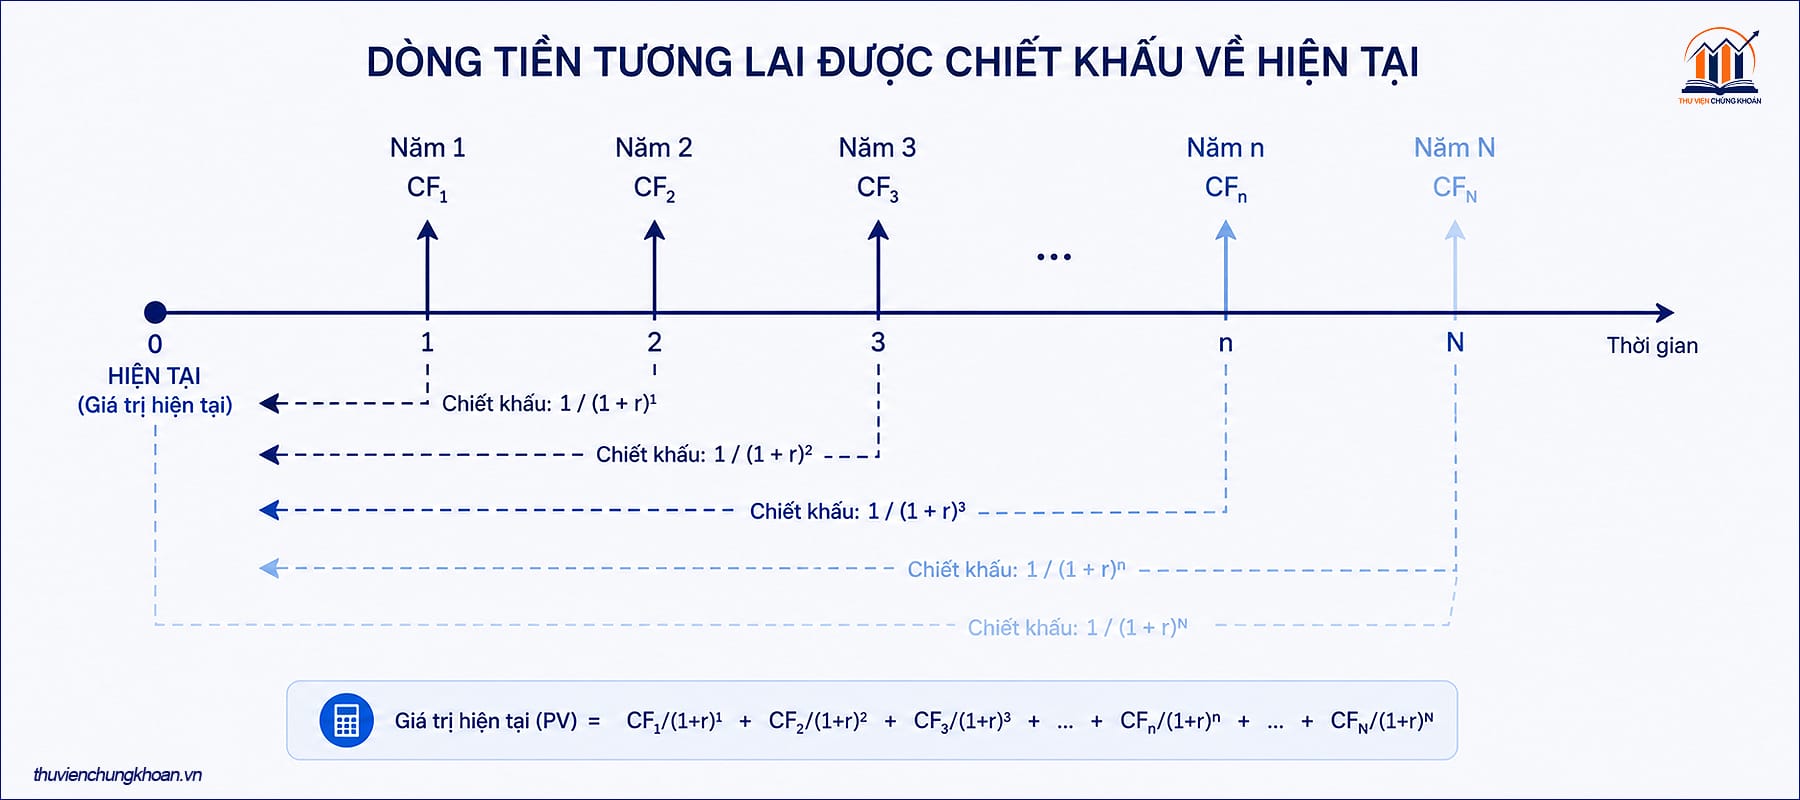
Nhóm định giá tuyệt đối không so sánh với doanh nghiệp khác. Thay vào đó, phương pháp này ước tính dòng tiền doanh nghiệp sẽ tạo ra trong tương lai, rồi quy đổi về giá trị hiện tại bằng một tỷ lệ chiết khấu.
Phương pháp DCF là gì?
DCF (Discounted Cash Flow) là mô hình định giá tuyệt đối phổ biến nhất. Nguyên lý: một đồng nhận được trong tương lai có giá trị thấp hơn một đồng nhận được ở hiện tại, do đó cần chiết khấu dòng tiền tương lai về hiện tại trước khi cộng lại.
Công thức tổng quát: Giá trị doanh nghiệp = Tổng dòng tiền tương lai đã chiết khấu về hiện tại
Hai biến số quan trọng nhất trong DCF là dòng tiền tự do và tỷ lệ chiết khấu.
FCFF và FCFE
FCFF (Free Cash Flow to Firm) là dòng tiền tự do của toàn doanh nghiệp, trước khi trả lãi vay. FCFF phù hợp khi định giá doanh nghiệp có cấu trúc vốn thay đổi qua các năm.
Đọc chi tiết: FCFF là gì? Cách định giá chiết khấu dòng tiền dựa vào FCFF
FCFE (Free Cash Flow to Equity) là dòng tiền tự do dành riêng cho cổ đông, sau khi đã trừ nghĩa vụ nợ. FCFE cho ra trực tiếp giá trị vốn chủ sở hữu mà không cần trừ thêm nợ vay ở bước cuối.
Đọc chi tiết: FCFE là gì?
WACC — tỷ lệ chiết khấu dùng trong DCF
WACC (Weighted Average Cost of Capital) là chi phí vốn bình quân gia quyền, đại diện cho tỷ lệ chiết khấu dùng để quy dòng tiền tương lai về hiện tại.
WACC càng cao, giá trị hiện tại của dòng tiền tương lai càng thấp. Đây là lý do lãi suất thị trường tăng thường kéo định giá cổ phiếu đi xuống.
Đọc chi tiết: WACC là gì? Cách tính và ý nghĩa trong phân tích, đầu tư
Mô hình chiết khấu cổ tức (DDM)
DDM (Dividend Discount Model) định giá cổ phiếu dựa trên dòng cổ tức nhà đầu tư nhận được, thay vì toàn bộ dòng tiền doanh nghiệp.
Dạng đơn giản nhất, mô hình tăng trưởng đều (Gordon Growth Model):
Giá trị cổ phiếu = Cổ tức năm sau ÷ (Tỷ lệ chiết khấu − Tốc độ tăng trưởng cổ tức)
DDM phù hợp với doanh nghiệp trả cổ tức đều đặn và có lịch sử kinh doanh ổn định, ví dụ ngành điện, nước, hàng tiêu dùng thiết yếu. DDM không phù hợp với doanh nghiệp không trả cổ tức hoặc mới tăng trưởng.
NAV — giá trị tài sản ròng
NAV (Net Asset Value) định giá cổ phiếu dựa trên giá trị tài sản ròng của doanh nghiệp, tức tổng tài sản trừ tổng nợ, chia cho số cổ phiếu lưu hành.
NAV phù hợp với doanh nghiệp bất động sản, doanh nghiệp holding nắm giữ nhiều tài sản, hoặc doanh nghiệp đang trong diện giải thể, thanh lý. NAV ít phản ánh đúng giá trị của doanh nghiệp dịch vụ hoặc công nghệ, vì phần lớn giá trị của các doanh nghiệp này không nằm trên bảng cân đối kế toán.
Công thức định giá cổ phiếu theo Benjamin Graham
Benjamin Graham, người thầy của Warren Buffett, đề xuất một công thức định giá đơn giản dành cho nhà đầu tư giá trị:
Giá trị nội tại = EPS × (8,5 + 2 × Tốc độ tăng trưởng dự kiến)
Trong đó 8,5 là hệ số P/E cơ sở Graham đề xuất cho một doanh nghiệp không tăng trưởng, còn tốc độ tăng trưởng dự kiến được tính bằng phần trăm.
Công thức này ra đời từ nhiều thập kỷ trước nên thường được xem là công cụ sàng lọc nhanh, không thay thế cho một mô hình DCF đầy đủ.
Cách chọn phương pháp định giá phù hợp theo ngành
Không có một phương pháp nào đúng cho mọi loại cổ phiếu. Lựa chọn phương pháp phụ thuộc vào đặc điểm ngành và giai đoạn phát triển của doanh nghiệp.
| Ngành / loại doanh nghiệp | Phương pháp định giá phù hợp |
|---|---|
| Ngân hàng, chứng khoán, bảo hiểm | P/B, DDM |
| Bán lẻ, hàng tiêu dùng | P/E, P/S, DCF |
| Sản xuất, công nghiệp nặng | EV/EBITDA, P/E |
| Bất động sản, holding | NAV, P/B |
| Công nghệ, doanh nghiệp tăng trưởng nhanh | PEG, DCF |
| Điện, nước, hạ tầng trả cổ tức đều | DDM |
| Doanh nghiệp mới niêm yết, chưa có lãi | P/S, DCF |
Quy trình định giá cổ phiếu từng bước
Đây là cách định giá cổ phiếu theo trình tự cơ bản mà nhà đầu tư mới có thể áp dụng.
- Thu thập dữ liệu. Lấy báo cáo tài chính đã kiểm toán ba đến năm năm gần nhất từ website doanh nghiệp hoặc HOSE, HNX.
- Hiểu mô hình kinh doanh và ngành. Xác định doanh nghiệp thuộc ngành nào, đang ở giai đoạn tăng trưởng hay bão hòa.
- Chọn phương pháp phù hợp. Dựa vào bảng ngành ở phần trên để chọn một hoặc hai phương pháp chính.
- Tính toán và đối chiếu nhiều phương pháp. Không dừng lại ở một kết quả duy nhất, nên so sánh chéo giữa định giá tương đối và định giá tuyệt đối.
- Áp dụng biên an toàn. Trừ hao một khoảng an toàn vào kết quả để bù đắp cho sai số mô hình.
- So sánh với thị giá và ra quyết định. Đối chiếu giá trị vừa tính với giá đang giao dịch để đánh giá cổ phiếu đang rẻ hay đắt.
- Định giá lại định kỳ. Cập nhật lại mô hình mỗi khi doanh nghiệp công bố báo cáo tài chính mới, thường là theo quý.
Biên an toàn khi định giá cổ phiếu
Không có mô hình định giá nào chính xác tuyệt đối. Nguyên tắc biên an toàn (margin of safety) của Benjamin Graham đề xuất chỉ nên mua khi giá thị trường thấp hơn giá trị nội tại một khoảng đủ lớn, thường từ 20% đến 30%.
Khoảng chênh lệch này giúp bù đắp cho sai số trong giả định về tăng trưởng, lãi suất hoặc những rủi ro không lường trước được của doanh nghiệp.
Sai lầm thường gặp khi định giá cổ phiếu
Chỉ dùng một phương pháp duy nhất. Mỗi phương pháp có điểm mù riêng, nên kết hợp ít nhất hai phương pháp để kiểm chứng chéo.
Dùng sai phương pháp cho ngành. Áp P/B cho doanh nghiệp công nghệ hoặc DDM cho doanh nghiệp không trả cổ tức thường cho kết quả sai lệch.
Giả định tăng trưởng quá lạc quan trong mô hình DCF. Chỉ cần chênh lệch nhỏ trong giả định tốc độ tăng trưởng cũng có thể khiến kết quả định giá lệch rất xa thực tế.
Dùng dữ liệu tài chính cũ hoặc chưa kiểm toán. Báo cáo tài chính lỗi thời hoặc chưa qua kiểm toán có thể khiến toàn bộ phép tính sai ngay từ đầu vào.
Bỏ qua yếu tố định tính. Định giá chỉ dựa vào con số mà bỏ qua chất lượng ban lãnh đạo, lợi thế cạnh tranh hoặc rủi ro ngành thường không phản ánh đúng bức tranh toàn diện.
Nguồn dữ liệu hỗ trợ định giá cổ phiếu tại Việt Nam
Định giá cổ phiếu cần dữ liệu chính xác. Một số nguồn nhà đầu tư tại Việt Nam có thể tham khảo:
- Báo cáo tài chính quý và năm đã kiểm toán, công bố trên website doanh nghiệp hoặc Sở Giao dịch Chứng khoán TP.HCM (HoSE) và Sở Giao dịch Chứng khoán Hà Nội (HNX).
- Báo cáo phân tích từ các công ty chứng khoán, dùng để tham khảo góc nhìn của chuyên gia, không nên áp dụng theo hoàn toàn.
- Số liệu vĩ mô từ Tổng cục Thống kê và Ngân hàng Nhà nước, phục vụ cho các giả định về lãi suất và tăng trưởng trong mô hình DCF.
Tìm hiểu thêm về quy trình phân tích tổng thể trước khi định giá tại: Phân tích cơ bản là gì?
Lưu ý pháp lý
Nội dung trong bài viết này mang tính giáo dục, giúp nhà đầu tư hiểu cách các phương pháp định giá cổ phiếu hoạt động. Đây không phải khuyến nghị mua bán một mã cổ phiếu cụ thể.
Theo quy định của Ủy ban Chứng khoán Nhà nước, hoạt động tư vấn đầu tư chứng khoán yêu cầu giấy phép hành nghề. Mọi quyết định đầu tư cần dựa trên nghiên cứu độc lập của nhà đầu tư hoặc tư vấn từ tổ chức được cấp phép.
Câu hỏi thường gặp về định giá cổ phiếu
Định giá cổ phiếu có chính xác tuyệt đối không? Không. Định giá cổ phiếu dựa trên các giả định về tương lai nên luôn có sai số. Kết quả định giá nên được xem là một khoảng giá trị tham khảo, không phải một con số cố định.
Người mới bắt đầu nên dùng phương pháp nào trước? Nên bắt đầu với P/E và P/B vì công thức đơn giản, dễ tính và dữ liệu so sánh ngành có sẵn ở nhiều nguồn. Sau khi quen, có thể học thêm DCF để hiểu định giá tuyệt đối.
Vì sao hai nhà phân tích định giá cùng một cổ phiếu lại ra kết quả khác nhau? Vì mỗi người dùng giả định khác nhau về tốc độ tăng trưởng, tỷ lệ chiết khấu hoặc phương pháp định giá. Chênh lệch giả định nhỏ có thể tạo ra chênh lệch kết quả lớn, đặc biệt trong mô hình DCF.
Có nên tin hoàn toàn vào định giá từ phần mềm hoặc website tự động không? Không nên. Các công cụ tự động thường dùng giả định mặc định, có thể không phù hợp với từng doanh nghiệp cụ thể. Nên dùng kết quả này như điểm khởi đầu, rồi tự điều chỉnh giả định theo hiểu biết riêng.
Bao lâu nên định giá lại một cổ phiếu? Nên định giá lại mỗi khi doanh nghiệp công bố báo cáo tài chính mới, thường theo quý, hoặc khi có biến động lớn về ngành và vĩ mô.
Định giá cổ phiếu khác gì phân tích kỹ thuật? Định giá cổ phiếu thuộc phân tích cơ bản, trả lời câu hỏi cổ phiếu đáng giá bao nhiêu. Phân tích kỹ thuật trả lời câu hỏi giá có thể đi theo hướng nào trong ngắn hạn, dựa trên biểu đồ giá và khối lượng giao dịch.
Tổng kết
Định giá cổ phiếu không có một công thức chung đúng cho mọi doanh nghiệp. Việc chọn đúng phương pháp theo ngành, kết hợp nhiều phương pháp để kiểm chứng chéo và luôn áp dụng biên an toàn là ba nguyên tắc quan trọng nhất.
Không có mô hình định giá nào hoàn hảo. Định giá cổ phiếu chỉ giúp tăng xác suất ra quyết định đúng, chứ không đảm bảo lợi nhuận.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


