Giải chấp là một trong những tình huống tệ nhất mà nhà đầu tư dùng đòn bẩy có thể gặp phải — không phải vì lỗ nhiều, mà vì lỗ đúng lúc không thể kiểm soát được.
Hiểu rõ giải chấp là gì, khi nào nó xảy ra và cơ chế vận hành thực tế sẽ giúp bạn chủ động phòng tránh thay vì bị động đối phó. Đây là kiến thức bắt buộc với bất kỳ nhà đầu tư nào đang sử dụng hoặc cân nhắc sử dụng margin.
→ Bài này là một phần trong chuỗi kiến thức về đòn bẩy trong chứng khoán. Nếu bạn chưa hiểu rõ đòn bẩy là gì, hãy đọc bài tổng quan trước khi tiếp tục.
Giải chấp là gì?
Giải chấp (tiếng Anh: force sell hoặc forced liquidation) là hành động bán bắt buộc cổ phiếu trong tài khoản của nhà đầu tư, được thực hiện bởi công ty chứng khoán (CTCK) hoặc bên cho vay, nhằm thu hồi khoản vay khi giá trị tài sản đảm bảo không còn đủ để bảo đảm cho khoản vay đó.

Nói đơn giản hơn: khi bạn vay tiền mua cổ phiếu (margin) và cổ phiếu giảm quá nhiều, CTCK có quyền tự động bán cổ phiếu của bạn để lấy lại tiền họ đã cho bạn vay — dù bạn có muốn hay không.
Đây không phải hành động tùy tiện của CTCK. Quyền giải chấp được quy định rõ trong hợp đồng margin mà nhà đầu tư ký khi mở tài khoản giao dịch ký quỹ, và được thực hiện theo các điều kiện do Ủy ban Chứng khoán Nhà nước (UBCKNN) quy định.
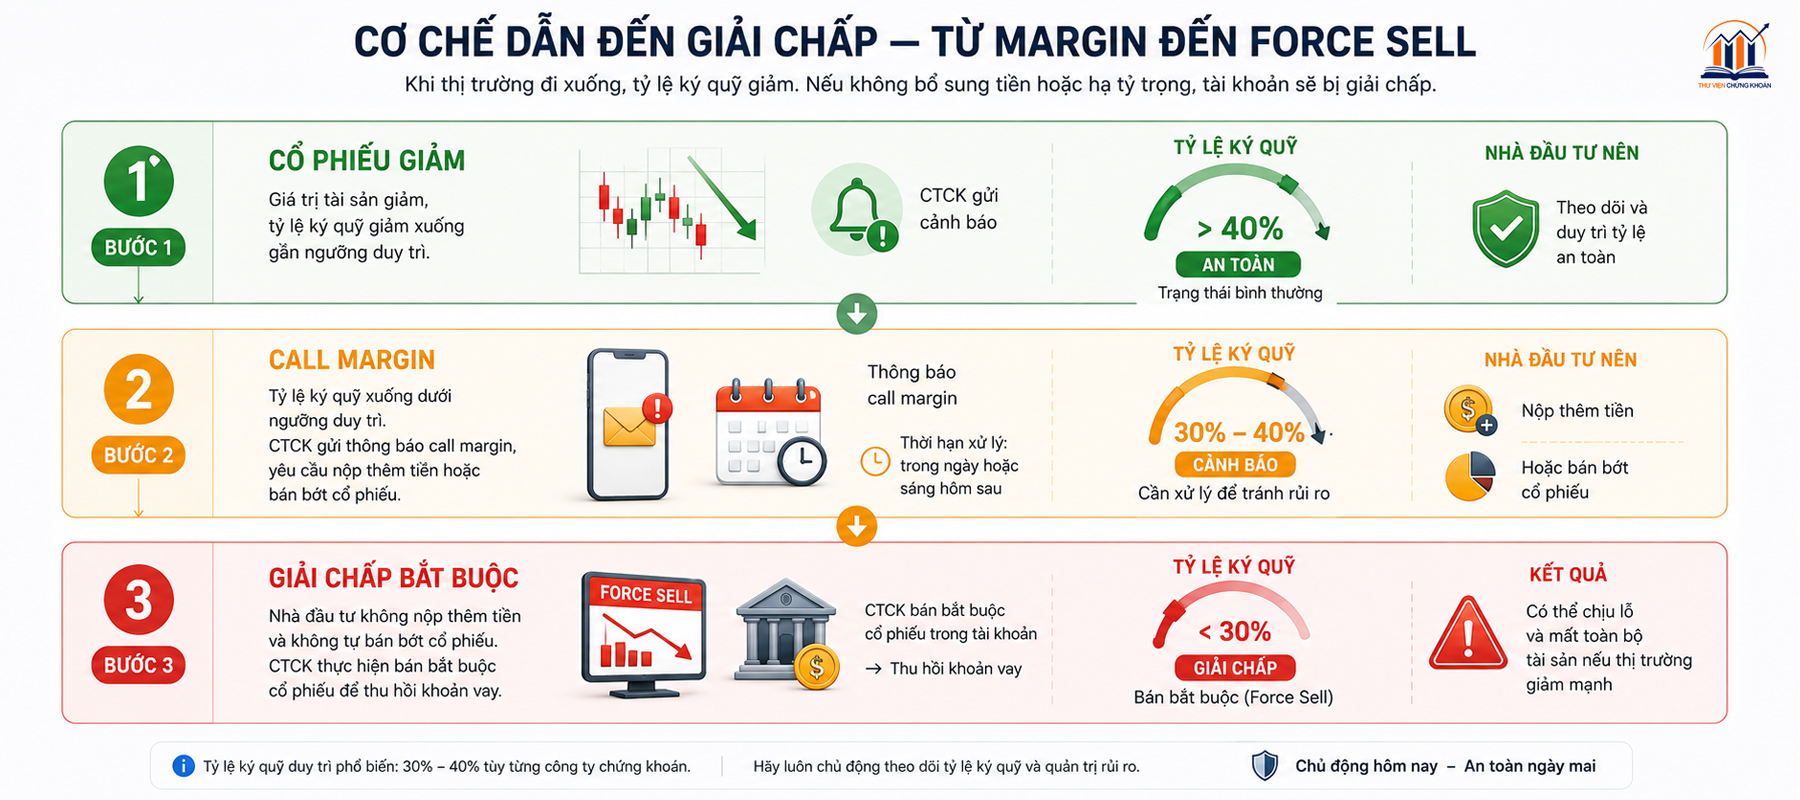
Cơ chế dẫn đến giải chấp — từ margin đến force sell
Để hiểu giải chấp, cần hiểu trước ba khái niệm liên quan: tỷ lệ ký quỹ ban đầu, tỷ lệ ký quỹ duy trì và call margin.
Tỷ lệ ký quỹ ban đầu là phần trăm vốn tự có tối thiểu cần có để mở vị thế margin. Ví dụ: tỷ lệ 50% nghĩa là muốn mua 200 triệu cổ phiếu, bạn cần có ít nhất 100 triệu vốn tự có.
Tỷ lệ ký quỹ duy trì là mức tỷ lệ tối thiểu mà tài khoản phải duy trì trong suốt quá trình nắm giữ. Mức này thường thấp hơn tỷ lệ ban đầu — phổ biến ở các CTCK Việt Nam là khoảng 30–40% tùy quy định từng công ty. Nếu tỷ lệ ký quỹ thực tế xuống dưới mức duy trì, tài khoản bắt đầu vào trạng thái cảnh báo.
Call margin là thông báo từ CTCK yêu cầu nhà đầu tư nộp thêm tiền hoặc bán bớt cổ phiếu để đưa tỷ lệ ký quỹ trở về mức an toàn. Call margin là cảnh báo — giải chấp là hành động nếu cảnh báo không được xử lý.
Quy trình thông thường diễn ra theo thứ tự:
Bước 1: Cổ phiếu giảm → tỷ lệ ký quỹ xuống gần ngưỡng duy trì → CTCK gửi cảnh báo. Bước 2: Tỷ lệ ký quỹ xuống dưới ngưỡng duy trì → CTCK gửi thông báo call margin, yêu cầu xử lý trong thời hạn nhất định (thường trong ngày hoặc sáng hôm sau). Bước 3: Nhà đầu tư không nộp thêm tiền và không tự bán bớt → CTCK thực hiện giải chấp bắt buộc.
Ví dụ tính toán cụ thể
Ví dụ này giúp bạn hình dung rõ các ngưỡng hoạt động trong thực tế.
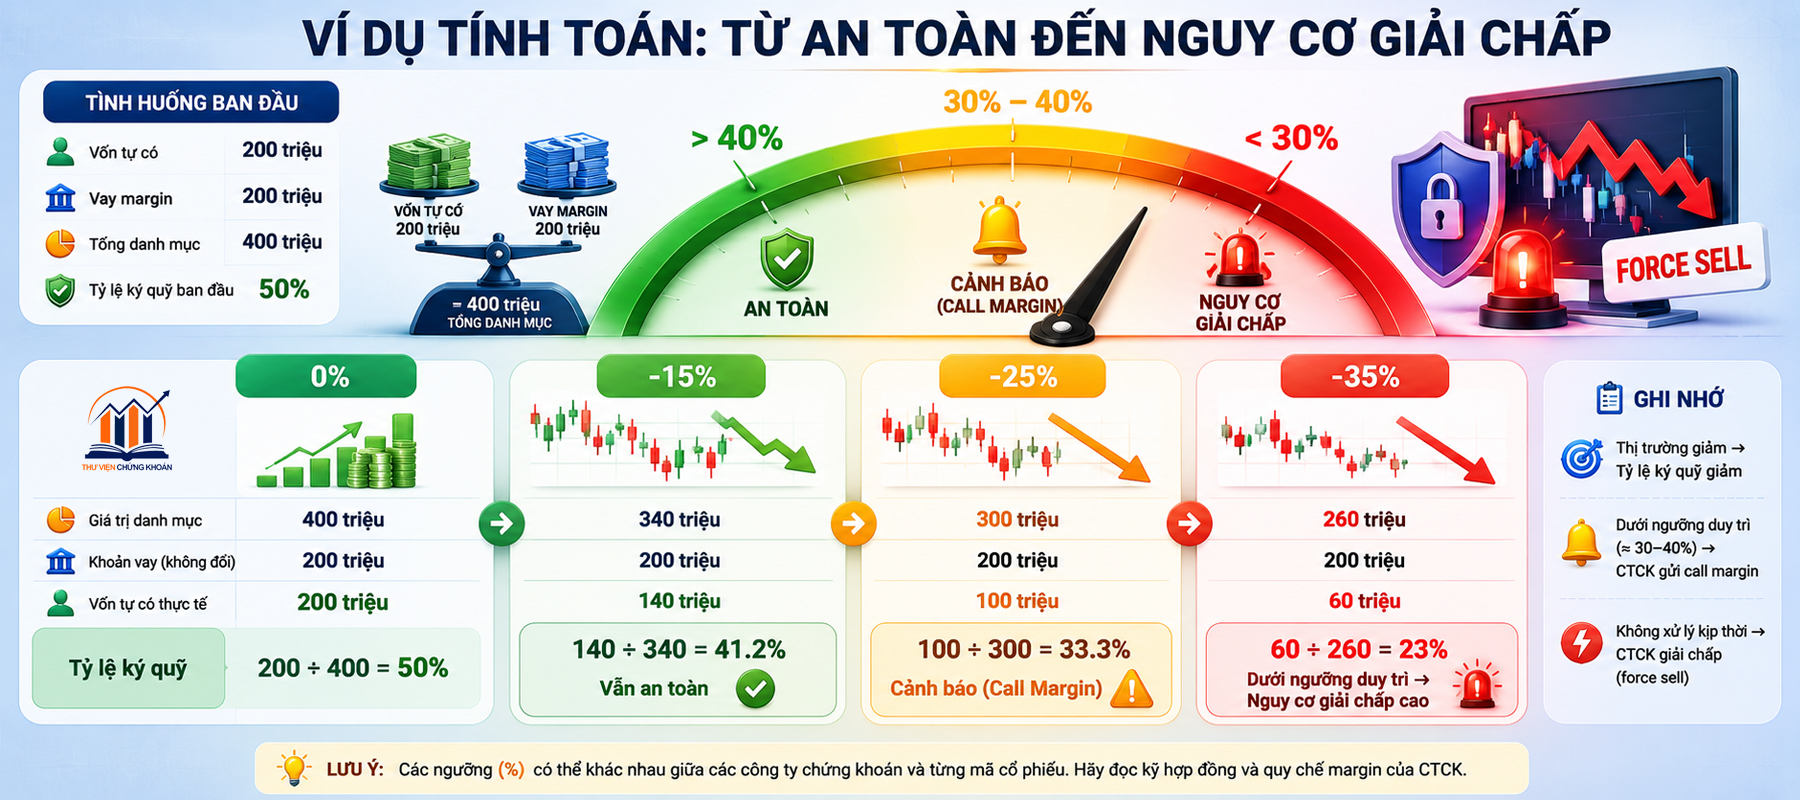
Tình huống ban đầu:
- Vốn tự có: 200 triệu đồng
- Vay margin: 200 triệu đồng
- Tổng danh mục: 400 triệu đồng
- Tỷ lệ ký quỹ ban đầu: 200 ÷ 400 = 50%
Khi thị trường giảm 15%:
- Giá trị danh mục còn: 400 × (1 – 15%) = 340 triệu
- Khoản vay vẫn còn nguyên: 200 triệu
- Vốn tự có thực tế: 340 – 200 = 140 triệu
- Tỷ lệ ký quỹ: 140 ÷ 340 = 41.2% → Vẫn an toàn, nhưng đã giảm đáng kể.
Khi thị trường giảm 25%:
- Giá trị danh mục: 400 × 75% = 300 triệu
- Vốn tự có thực tế: 300 – 200 = 100 triệu
- Tỷ lệ ký quỹ: 100 ÷ 300 = 33.3% → Tiếp cận ngưỡng nguy hiểm, CTCK có thể gửi call margin.
Khi thị trường giảm 35%:
- Giá trị danh mục: 400 × 65% = 260 triệu
- Vốn tự có thực tế: 260 – 200 = 60 triệu
- Tỷ lệ ký quỹ: 60 ÷ 260 = 23% → Dưới ngưỡng duy trì → nguy cơ giải chấp cao.
Lưu ý: các ngưỡng cụ thể (30%, 40%…) khác nhau giữa từng CTCK và từng mã cổ phiếu. Bạn cần đọc kỹ hợp đồng và quy chế margin của CTCK mình đang sử dụng.
Khi nào CTCK giải chấp ngay mà không call margin trước?
Trong điều kiện thị trường bình thường, CTCK thường gửi call margin trước và cho nhà đầu tư thời gian xử lý. Tuy nhiên có những tình huống CTCK được phép giải chấp ngay lập tức hoặc rút ngắn thời gian xử lý:
Cổ phiếu giảm sàn nhiều phiên liên tiếp. Khi cổ phiếu đang bị bán tháo mạnh và tỷ lệ ký quỹ giảm rất nhanh, CTCK có thể quyết định giải chấp ngay để bảo vệ khoản vay — không chờ đến hôm sau vì đến hôm sau giá có thể đã thấp hơn nhiều.
Tỷ lệ ký quỹ xuống dưới ngưỡng tối thiểu tuyệt đối. Một số CTCK có quy định ngưỡng “giải chấp ngay” thấp hơn ngưỡng call margin — khi chạm ngưỡng này, không có bước call margin trung gian.
Nhà đầu tư đã được call margin nhưng không xử lý. Nếu CTCK đã gửi thông báo call margin và thời hạn đã qua, CTCK có toàn quyền giải chấp theo hợp đồng.
Đây là lý do tại sao nhiều nhà đầu tư bị giải chấp mà cảm thấy “không kịp phản ứng” — thực chất họ đã được cảnh báo nhưng không nhận ra hoặc không xử lý đúng hạn.
Thứ tự và cách CTCK thực hiện giải chấp
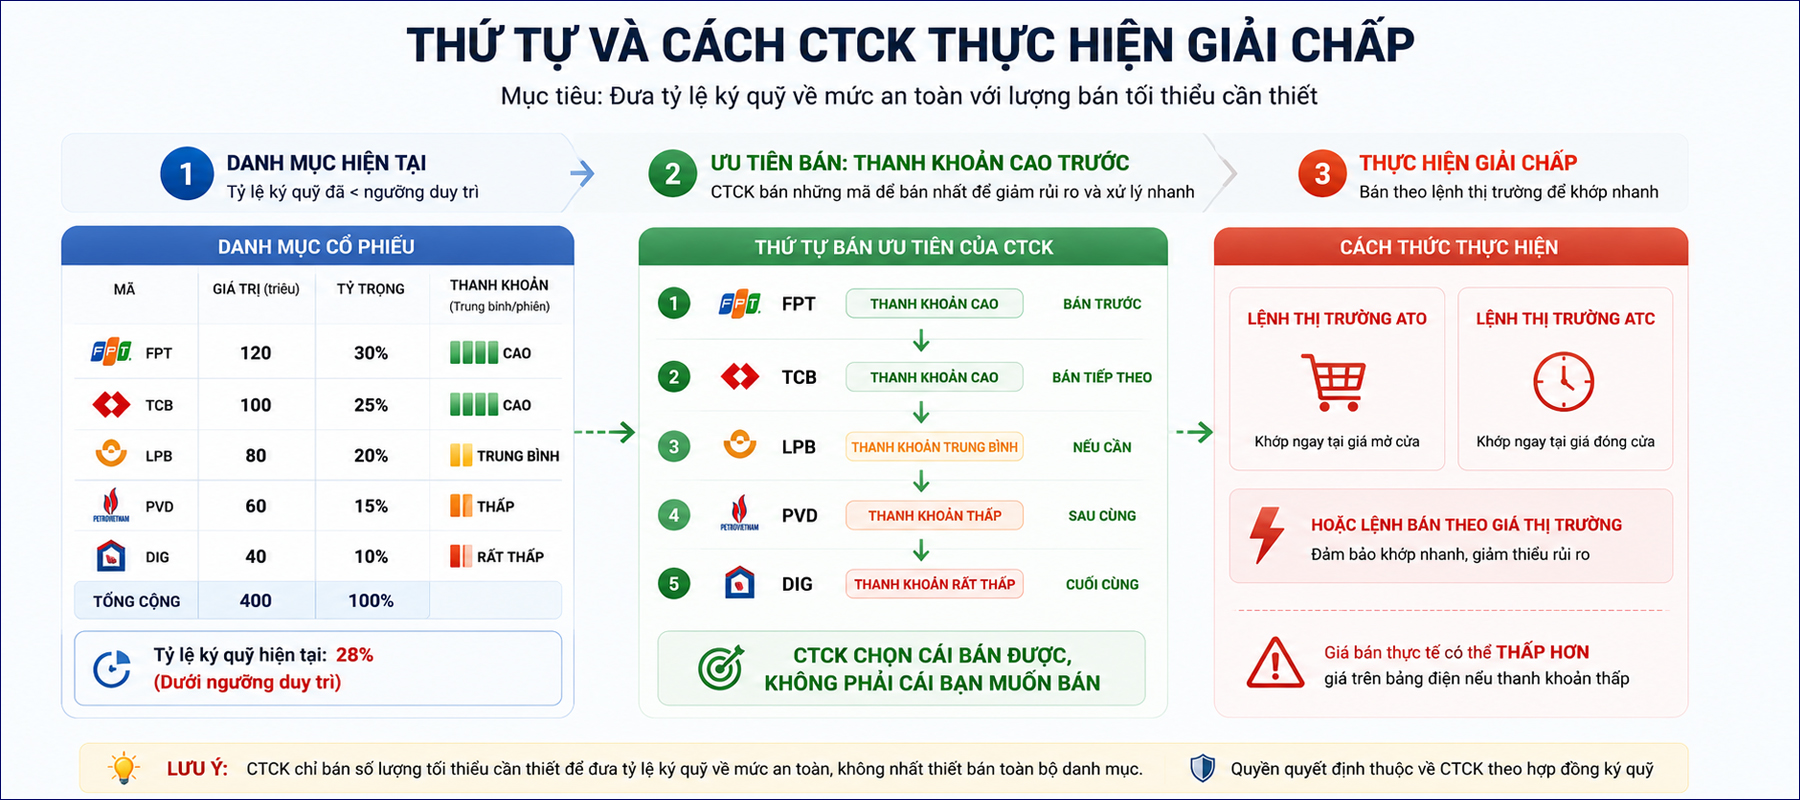
Khi thực hiện giải chấp, CTCK không nhất thiết bán tất cả cổ phiếu trong danh mục. Mục tiêu của họ là đưa tỷ lệ ký quỹ trở về mức an toàn với lượng bán tối thiểu cần thiết.
Thứ tự bán thường ưu tiên những cổ phiếu có tính thanh khoản cao nhất — tức là những cổ phiếu bán được nhanh nhất mà không ảnh hưởng lớn đến giá. Điều này đôi khi đồng nghĩa với việc CTCK bán đúng những cổ phiếu tốt nhất trong danh mục của bạn vì chúng dễ bán nhất. Phương thức bán này tạo ra hiện tượng giải chấp chéo
Giải chấp thường được thực hiện bằng lệnh bán ATO ngay đầu phiên, lệnh bán ATC ngay cuối phiên, lênh LO, thậm chí là lệnh thị trường (MP – Market Price) tùy điều kiện thị trường để đảm bảo lệnh khớp nhanh. Điều này có nghĩa là giá bán thực tế có thể thấp hơn giá bảng điện tại thời điểm đó nếu thanh khoản thấp.
Hậu quả của giải chấp
Nhiều nhà đầu tư hiểu giải chấp là “bị bán cổ phiếu” nhưng chưa hình dung hết các hậu quả cụ thể.
Hiện thực hóa thua lỗ đúng đáy ngắn hạn. Giải chấp thường xảy ra vào lúc thị trường đang giảm mạnh nhất. Bán đúng đáy đồng nghĩa với việc nhà đầu tư không có cơ hội chờ thị trường phục hồi — dù cổ phiếu có thể tăng trở lại sau đó.
Vẫn có thể còn nợ sau khi giải chấp. Nếu tốc độ giảm giá quá nhanh và giá trị danh mục sau khi bán không đủ trả hết khoản vay cộng lãi, nhà đầu tư vẫn phải trả phần thiếu hụt. Đây là tình huống đặc biệt nguy hiểm với các mã cổ phiếu giảm sàn liên tục không có người mua.
Mất vốn gốc nhanh hơn dự kiến. Do hiệu ứng khuếch đại của đòn bẩy, giải chấp trong một nhịp điều chỉnh bình thường của thị trường (15–25%) có thể xóa hoàn toàn vốn tự có trong tài khoản, thậm chí tạo ra khoản nợ thêm.
Ảnh hưởng tâm lý kéo dài. Nhiều nhà đầu tư sau khi bị giải chấp rơi vào trạng thái mất phương hướng hoặc muốn “gỡ gạc” ngay lập tức bằng cách vay thêm — đây là sai lầm phổ biến và thường làm tình huống tệ hơn nhiều.
Sự khác nhau giữa call margin và giải chấp
Hai thuật ngữ này thường bị nhầm lẫn hoặc dùng lẫn nhau, nhưng bản chất hoàn toàn khác nhau.
| Call margin | Giải chấp | |
|---|---|---|
| Bản chất | Thông báo cảnh báo | Hành động bán bắt buộc |
| Ai thực hiện | CTCK gửi thông báo | CTCK chủ động bán |
| Nhà đầu tư còn quyền kiểm soát? | Có — trong thời hạn xử lý | Không |
| Thời điểm xảy ra | Khi tỷ lệ ký quỹ tiếp cận ngưỡng duy trì | Khi không xử lý call margin hoặc tỷ lệ xuống quá thấp |
| Hậu quả tức thì | Yêu cầu nộp thêm tiền hoặc bán bớt | Cổ phiếu bị bán, thua lỗ hiện thực hóa |
Nói ngắn gọn: call margin là cơ hội cuối cùng để bạn tự xử lý. Giải chấp là khi cơ hội đó đã qua.
→ Đọc thêm về Margin là gì? Call margin là gì? Giải thích từ A đến Z để hiểu rõ hơn về các ngưỡng cảnh báo.
Giải chấp trong kho chứng khoán — rủi ro lớn hơn
Nếu bạn đang dùng kho chứng khoán thay vì margin chính thức, giải chấp còn nguy hiểm hơn ở một điểm quan trọng: không có quy trình pháp lý bảo vệ bạn.
Với margin CTCK, quy trình call margin → giải chấp được quy định bởi UBCKNN và ghi rõ trong hợp đồng có giá trị pháp lý. Nếu CTCK giải chấp sai quy trình, bạn có căn cứ để khiếu nại.
Với kho chứng khoán, bên kho kiểm soát hoàn toàn tài khoản giao dịch. Họ có thể giải chấp bất cứ lúc nào theo phán đoán của mình mà không cần tuân theo quy trình cố định. Không có cơ quan nào giám sát, không có hợp đồng đủ giá trị pháp lý để bạn dựa vào nếu tranh chấp xảy ra.
→ Đọc thêm: Kho chứng khoán là gì? rủi ro pháp lý và những điều cần biết
Cách phòng tránh giải chấp hiệu quả
Không phải mọi tình huống giải chấp đều có thể tránh được, nhưng phần lớn là có thể nếu nhà đầu tư chủ động theo dõi và quản lý tỷ lệ đòn bẩy.
Giữ tỷ lệ ký quỹ luôn cao hơn ngưỡng duy trì một biên đủ lớn
Đừng để tỷ lệ ký quỹ chỉ cao hơn ngưỡng duy trì một chút. Thị trường có thể giảm mạnh trong một phiên duy nhất. Biên an toàn thực tế nên cách ngưỡng duy trì ít nhất 10–15 điểm phần trăm.
Ví dụ: nếu ngưỡng duy trì là 30%, hãy tự đặt ngưỡng hành động cá nhân ở mức 45% — khi tỷ lệ chạm 45%, bạn chủ động bán bớt hoặc nộp thêm tiền mà không cần chờ call margin từ CTCK.
Tự giải chấp chủ động trước khi bị ép
Nhà đầu tư kinh nghiệm thường đặt điểm dừng lỗ cho chính mình và chủ động bán khi cổ phiếu chạm mức đó — không chờ CTCK ra tay. Bán chủ động luôn tốt hơn bị bán bắt buộc vì bạn kiểm soát được giá và thời điểm.
Không dùng hết hạn mức margin được cấp
Hạn mức margin tối đa CTCK cấp là giới hạn pháp lý, không phải mức khuyến nghị sử dụng. Dùng 50–70% hạn mức thay vì 100% giúp bạn có biên an toàn rộng hơn để chịu đựng các nhịp điều chỉnh.
Chuẩn bị sẵn nguồn tiền nộp thêm khi cần
Khi nhận được call margin, bạn thường chỉ có vài giờ đến một ngày để phản ứng. Nếu không có tiền mặt dự phòng sẵn sàng, bạn gần như chắc chắn sẽ bị giải chấp. Luôn giữ một phần vốn không đầu tư vào cổ phiếu để xử lý các tình huống này.
Theo dõi tỷ lệ ký quỹ hàng ngày, không phải hàng tuần
Thói quen kiểm tra tài khoản hàng ngày — đặc biệt là tỷ lệ ký quỹ thực tế — giúp bạn phát hiện sớm xu hướng tiếp cận ngưỡng nguy hiểm. Hầu hết ứng dụng giao dịch của CTCK hiển thị thông số này rõ ràng trên trang chủ tài khoản.
Tránh dùng margin trên các cổ phiếu thanh khoản thấp
Cổ phiếu thanh khoản thấp có thể giảm sàn nhiều phiên liên tiếp mà không có lệnh mua đối ứng. Trong tình huống đó, CTCK không thể bán được cổ phiếu dù muốn giải chấp — và rủi ro tổng thể của tài khoản trở nên không thể kiểm soát.
Câu hỏi thường gặp về giải chấp
Giải chấp và cắt lỗ khác nhau như thế nào? Cắt lỗ là quyết định chủ động của nhà đầu tư — bạn chọn bán để giới hạn thua lỗ. Giải chấp là hành động bắt buộc từ CTCK — bạn không có quyền chọn. Cắt lỗ chủ động luôn tốt hơn giải chấp bị động vì bạn kiểm soát được thời điểm và mức giá.
Sau khi bị giải chấp, tài khoản margin có còn dùng được không? Có, nhưng cần nộp thêm tiền để đưa tài khoản về mức ký quỹ ban đầu trước khi giao dịch margin tiếp. Nếu sau giải chấp vẫn còn nợ CTCK, khoản nợ đó phải được thanh toán trước.
Tôi có thể thương lượng với CTCK để hoãn giải chấp không? Trong một số trường hợp, nếu bạn liên hệ với CTCK ngay khi nhận call margin và cam kết nộp tiền trong thời hạn rất ngắn, một số CTCK có thể linh hoạt. Tuy nhiên đây không phải quyền của nhà đầu tư — phụ thuộc hoàn toàn vào chính sách từng CTCK và bối cảnh thị trường lúc đó.
Giải chấp có ảnh hưởng đến lịch sử tín dụng không? Bản thân giải chấp không ảnh hưởng đến lịch sử tín dụng ngân hàng. Tuy nhiên nếu sau giải chấp bạn còn nợ CTCK và không thanh toán, khoản nợ này có thể ảnh hưởng đến khả năng mở tài khoản margin tại CTCK đó hoặc các CTCK khác.
Call margin là gì? khác giải chấp như thế nào? Call margin là thông báo yêu cầu nhà đầu tư nộp thêm tiền ký quỹ hoặc bán bớt cổ phiếu để đưa tỷ lệ ký quỹ về mức an toàn. Đây là bước cảnh báo xảy ra trước giải chấp. Nhà đầu tư còn có thời gian và quyền xử lý khi nhận call margin, trong khi giải chấp là hành động bán bắt buộc do CTCK thực hiện.
Có thể dùng cổ phiếu ở tài khoản khác để bù margin không? Không. Tỷ lệ ký quỹ được tính trên tài khoản cụ thể đang vay margin. Cổ phiếu ở tài khoản khác không được tính vào tài sản đảm bảo cho tài khoản này trừ khi bạn chuyển tiền hoặc chuyển chứng khoán sang đúng tài khoản đó.
Tóm lại
Giải chấp là cơ chế bảo vệ bên cho vay — không phải công cụ trừng phạt nhà đầu tư. Nhưng hậu quả với nhà đầu tư thì rất thực: bán đúng đáy, mất kiểm soát, và đôi khi vẫn còn nợ sau khi tất cả cổ phiếu đã bị bán.
Cách duy nhất để không bị giải chấp là không để tài khoản rơi vào trạng thái đó — thông qua tỷ lệ đòn bẩy vừa phải, theo dõi sát hàng ngày và có kế hoạch xử lý rõ ràng trước khi thị trường diễn biến xấu.
Các bài viết liên quan:
- Đòn bẩy trong chứng khoán là gì? toàn bộ hình thức và cách quản lý rủi ro →
- Margin là gì? Call margin là gì? Giải thích từ A đến Z →
- Kho chứng khoán là gì? lãi suất, rủi ro và pháp lý →
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


