Cổ phiếu MWG là 1 bluechip hầu như nhà đầu tư nào cũng biết đến. Việc đưa thị trường bán lẻ, trong đó có cả thương mại điện tử (TMĐT), vào quy chuẩn được xem là giải pháp quan trọng. Điều này giúp hình thành môi trường kinh doanh minh bạch và công bằng hơn. Từ đó, khả năng cạnh tranh của các chuỗi bán lẻ hiện đại được cải thiện đáng kể. Đây là bước thúc đẩy sự phát triển bền vững cho ngành bán lẻ.
Phân khúc chợ – tạp hóa hiện đại đang được kỳ vọng trở thành xu hướng chủ đạo. Mô hình này có thể thay thế “chợ cóc” nhờ đáp ứng đầy đủ nhu cầu thiết yếu của người tiêu dùng. Đồng thời, nó cũng phù hợp với xu hướng tiêu dùng mới đang hình thành. Sự thay đổi này mở ra nhiều cơ hội mới cho doanh nghiệp.
Theo đánh giá của mình, các doanh nghiệp như MSN và MWG sẽ hưởng lợi lớn từ quá trình dịch chuyển này. Hai chuỗi Wincommerce và Bách Hóa Xanh là những đơn vị tiêu biểu được kỳ vọng tăng trưởng mạnh. Lợi thế của họ nằm ở mạng lưới rộng và khả năng bắt kịp xu hướng. Điều này giúp củng cố vị thế cạnh tranh trên thị trường bán lẻ hiện đại.
Trong bài viết này, mình sẽ giới thiệu cổ phiếu MWG, còn cổ phiếu MSN mình hẹn các bạn trong 1 bài viết khác nhé.
Đôi nét về cổ phiếu MWG.
Công ty Cổ phần Đầu tư Thế Giới Di Động (MWG) chính thức niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) từ tháng 07/2014. Trước đó, Công ty TNHH Thế Giới Di Động được thành lập vào tháng 03/2004. Doanh nghiệp này tập trung vào hoạt động mua bán và sửa chữa thiết bị liên quan đến điện thoại di động. Ngoài ra, công ty còn mở rộng sang các thiết bị kỹ thuật số và lĩnh vực thương mại điện tử.
Đến năm 2007, Công ty TNHH Thế Giới Di Động nhận vốn đầu tư từ quỹ Mekong Capital. Sự kiện này giúp công ty chuyển đổi sang mô hình công ty cổ phần. Đây là bước đi quan trọng nhằm mở rộng cơ hội tăng trưởng và phát triển. Mục tiêu là gia tăng quy mô hoạt động trên thị trường Việt Nam.
Trong năm hiện tại, Công ty và các công ty con duy trì hoạt động chính ở nhiều mảng. Nhóm Công ty thực hiện mua bán, bảo hành và sửa chữa thiết bị tin học, điện thoại, linh kiện và phụ kiện với thương hiệu Thế Giới Di Động. Các mặt hàng điện máy được kinh doanh dưới thương hiệu Điện Máy Xanh. Bên cạnh đó, công ty cũng phân phối lương thực, thực phẩm, đồ uống và hàng hóa khác với thương hiệu Bách Hóa Xanh.
Tình hình diễn biến giá của cổ phiếu MWG đang như thế nào?
Trong vòng 1 tháng trở lại đây giá cổ phiếu MWG chỉ tăng gần 9%, thậm chí 1 tuần trở lại đây giá cổ phiếu này còn đang điều chỉnh từ mức đỉnh 81000đ/cp. Nếu bạn mua MWG từ cuối tháng 3 thì hiện tại hiệu suất là 28.7% nhưng nếu canh được nhịp chỉnh và bắt đáy vào đoạn 9/4 thì hiệu suất lên tới 71%. Qua đó chúng ta thấy được việc timing thị trường để có mức giá vốn tốt là yếu tố quan trọng trong đầu tư.
Nếu bạn đu đỉnh vào tháng 9/2022 thì hiện tại bạn vừa về bờ, lãi chút ít khoảng 12.7%. Còn nếu bạn mua vào tháng 9/2020 thì hiệu suất 5 năm là 143.5% cũng chỉ tương đương mức bạn có thể đạt được khi chốt lãi vào tháng 4/2022 (1.5 năm).
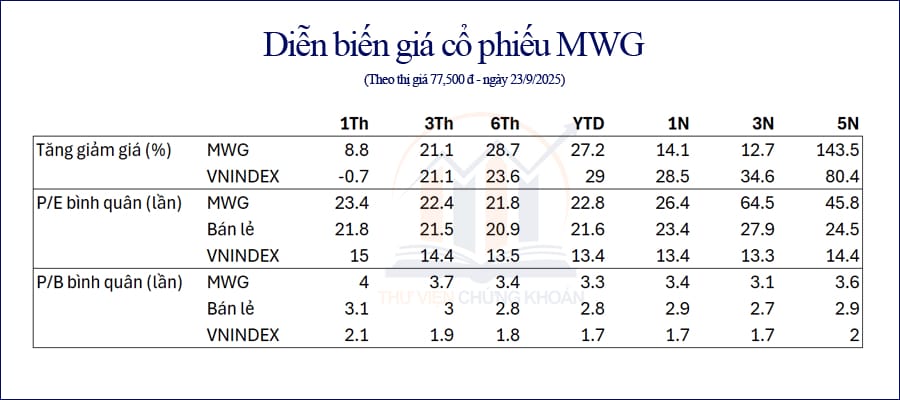
Mức P/E bình quân của MWG luôn cao vượt trội hơn so với ngành, đỉnh điểm vào năm 2022 là gấp 3 lần. Nếu so với VNINDEX thì còn cao hơn nhiều bởi đặc trưng ngành bán lẻ và một số ngành như công nghệ, P/E thường cao.
P/E bình quân 1 tháng trở lại đây của cổ phiếu thế giới di động đang là 23.4 lần, 1 năm trở lại đây thì P/E của MWG cũng chỉ loanh quanh ngưỡng này. Những cơ hội thị trường điều chỉnh đợt 9/4/2025 khi ngành bán lẻ ít chịu tác động trực tiếp của thuế quan, thị trường bán tháo đưa giá cổ phiếu MWG về 45, tức là mức định giá cũng sẽ giảm đột ngột tương ứng, sẽ là cơ hội cực kỳ tốt để mua.
Cũng tương tự, mức P/B của cổ phiếu MWG luôn cao hơn trung bình ngành do vị thế đầu ngành với hệ thống cửa hàng và quy trình kinh doanh ưu việt hơn. Mức P/B = 4 hiện tại cũng là mức cao nhất trong vòng 5 năm trở lại đây, tuy nhiên mức chênh lệch không quá lớn.
Phân tích cơ bản cổ phiếu MWG
Tình hình tăng trưởng.
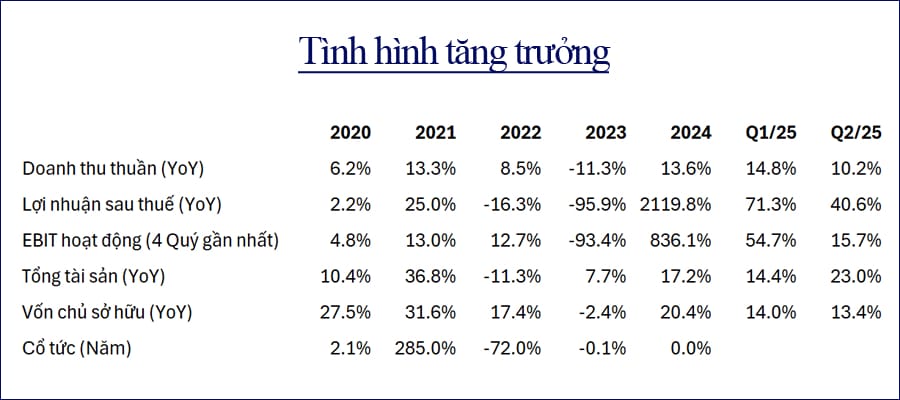
Ngành bán lẻ là một ngành chu kỳ nên chúng ta có thể thấy các chỉ số tài chính cũng nương theo đó biến động. Năm 2021 là năm cao trào của chu kỳ nới lỏng, năm 2022 bắt đầu siết cho đến 2023, năm 2024 phục hồi trên nền rất thấp của 2023, năm 2025 bắt đầu quay trở lại quỹ đạo tăng trưởng.
Khả năng tạo lợi nhuận của Thế Giới Di Động
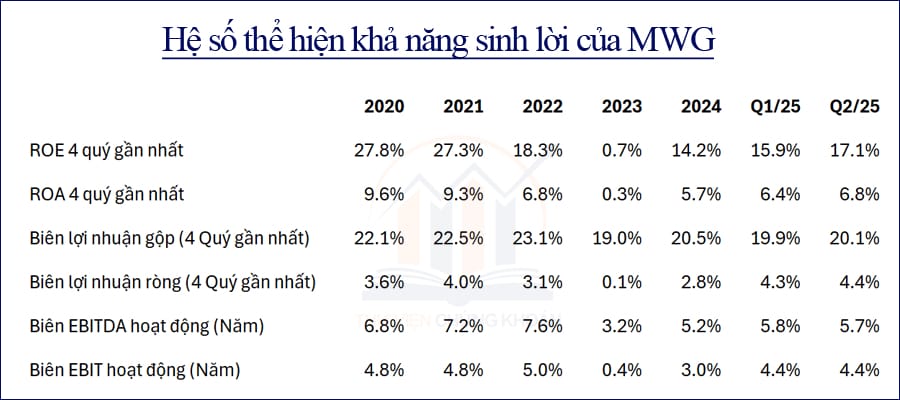
Dựa trên số liệu, khả năng sinh lời của Thế Giới Di Động (MWG) có sự biến động mạnh trong giai đoạn 2020-2024. Năm 2020 và 2021, các chỉ số như ROE (27,8% và 27,3%) và ROA (9,6% và 9,3%) duy trì ở mức cao, thể hiện hiệu quả sử dụng vốn và tài sản tốt.
Tuy nhiên, từ năm 2022 trở đi, ROE và ROA giảm mạnh xuống lần lượt 18,3% và 6,8%, đặc biệt trong năm 2023 chỉ còn 0,7% và 0,3%, cho thấy hiệu suất sinh lời suy giảm nghiêm trọng. Biên lợi nhuận gộp cũng giảm dần từ 23,1% năm 2022 xuống 19,0% năm 2023, phản ánh áp lực chi phí khi nền kinh tế suy thoái, người dân thắt chặt chi tiêu.
Bước sang năm 2024 và hai quý đầu năm 2025, các chỉ số bắt đầu phục hồi. ROE tăng trở lại từ 14,2% năm 2024 lên 17,1% trong Q2/2025, còn ROA cũng tăng nhẹ lên 6,8%. Biên lợi nhuận gộp và biên lợi nhuận ròng cải thiện so với năm 2023, lần lượt đạt 20,1% và 4,4% trong Q2/2025. Các biên EBIT và EBITDA cũng phục hồi từ mức thấp năm 2023 lên gần 4,4% và 5,7%, cho thấy hiệu quả hoạt động và quản lý chi phí đang được củng cố. Điều này phản ánh tín hiệu tích cực về khả năng sinh lời trong những giai đoạn tiếp theo của MWG.
Sự cam kết với cổ đông
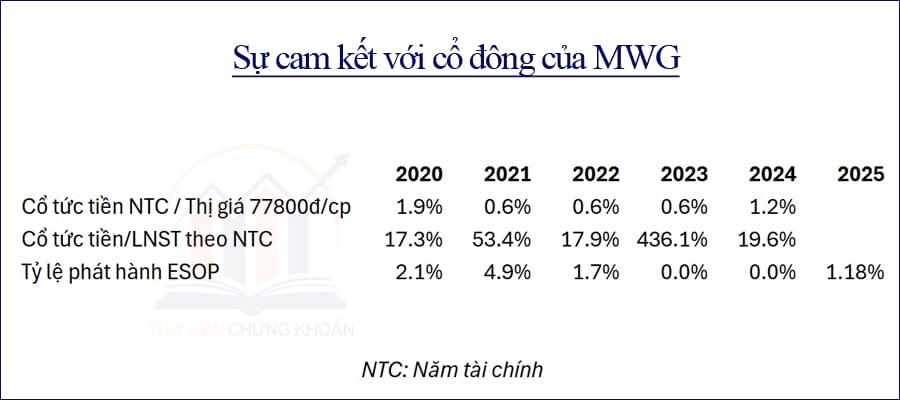
Qua các năm, Thế Giới Di Động đều thực hiện việc trả cổ tức tiền mặt, thể hiện công ty có dòng tiền thật và sự tôn trọng đối với cổ đông. Tỷ lệ cổ tức tiền so với lợi nhuận năm tài chính 2023 vọt lên 436% là do năm đó LNST của MWG sụt giảm mạnh nhưng công ty vẫn duy trì việc trả cổ tức tiền như các năm.
Việc Thế Giới Di Động ESOP với tỷ lệ nhiều ít phụ thuộc vào thành tích lợi nhuận của các năm cũng là một điểm cộng. Nó thể hiện sự “fair play” của ban lãnh đạo đối với cổ đông. Nếu họ làm tốt, họ xứng đáng được thưởng. Theo mình biết thì việc ESOP ở MWG mang đúng ý nghĩa “giữ chân nhân tài” ở 1 mức độ nhất định. Nếu bạn là 1 cửa hàng trưởng nhưng hoàn thành KPI thì vẫn có thể được nhận ESOP. Tìm hiểu thêm về ESOP: 1 bài viết phải đọc về vốn điều lệ và vốn chủ sở hữu.
Đánh giá sự quản trị ở Thế Giới Di Động.
Trong nhiều năm và cho đến hiện tại, trong các báo cáo tài chính soát xét và kiểm toán của công ty Thế Giới Di Động đều được công ty kiểm toán Ernst & Young lập và ý kiến kiểm toán đều là chấp nhận hoàn toàn.
Công ty Kiểm toán EY (Ernst & Young) là một trong 4 công ty kiểm toán lớn nhất thế giới (Big 4), cung cấp các dịch vụ kiểm toán, tư vấn thuế, tư vấn tài chính và tư vấn chiến lược. EY Việt Nam là một thành viên của EY toàn cầu, được thành lập năm 1992 và là công ty dịch vụ kiểm toán, tư vấn có 100% vốn đầu tư nước ngoài đầu tiên tại Việt Nam.
Việc sử dụng 1 công ty kiểm toán danh tiếng trong nhiều năm là một điểm cộng cho sự minh bạch trong quản trị của Thế Giới Di Động.
Tỷ lệ cổ phiếu tự do chuyển nhượng trên tổng số lượng cổ phiếu MWG đang lưu hành (free float) là 66.4%. Tỷ lệ sở hữu nội bộ là 18.8%. Những tỷ lệ này thể hiện rằng tính đại chúng của cổ phiếu MWG ở mức cao và khó để bị thao túng giá.
Đánh giá cổ phiếu MWG qua quy mô và vị thế ngành.
Thế Giới Di Động là một doanh nghiệp có thị phần và quy mô lớn trong ngành. Chúng ta cùng quan sát số liệu sau:
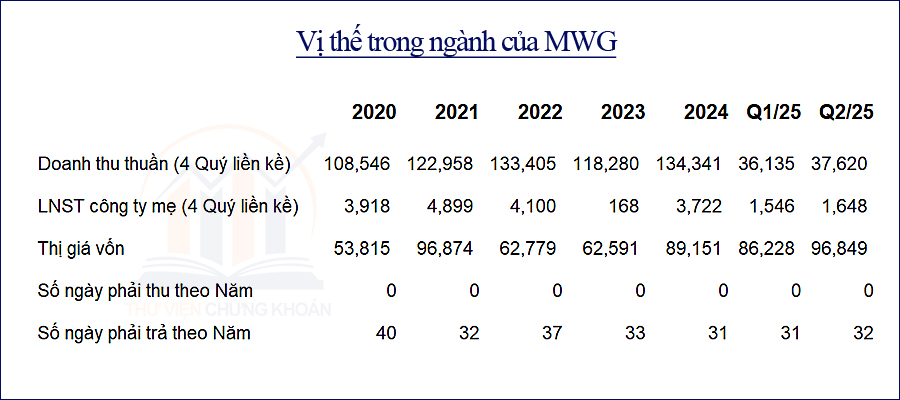
Qua hình trên chúng ta có thể thấy được những đặc trưng của ngành bán lẻ. Năm 2023 khi mà kinh tế suy thoái, lãi suất cao thì MWG bị giảm lợi nhuận rất mạnh mặc dù quy mô doanh thu thuần không hề giảm nhiều. Nguyên do là vì trong những năm như thế này dân cư thắt chặt chi tiêu, các doanh nghiệp bán lẻ như MWG phải chiết khấu giá sản phẩm rất nhiều mới bán được hàng, dẫn tới biên lãi giảm sút mạnh.
Đặc trưng thứ 2 chúng ta có thể thấy là số ngày phải thu là bằng 0 còn số ngày phải trả là từ 1 – 1.5 tháng. Đây là khả năng chiếm dụng vốn của những doanh nghiệp bán lẻ trong khi họ bán hàng lại không phải bán nợ bao giờ. Đây cũng là một trong những nguyên do khiến định giá P/E của các doanh nghiệp bán lẻ luôn cao hơn mặt bằng chung theo lý thuyết.
Đánh giá sức khỏe tài chính của cổ phiếu MWG.
Một trong những lý do mà mình đánh giá cổ phiếu MWG là một cổ phiếu có cơ bản tốt là công ty này có sức khỏe tài chính lành mạnh. Chúng ta có số liệu như sau:
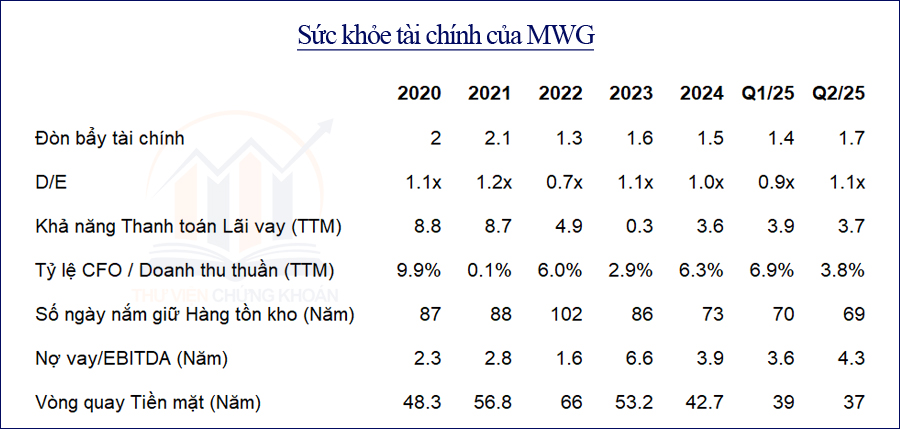
Đòn bẩy tài chính = Nợ phải trả / Vốn chủ. Hệ số D/E = Nợ vay / Vốn chủ. Chúng ta có thể thấy diễn biến của hệ số này qua các năm từ 2020 đến bây giờ. Năm 2022, đòn bẩy tài chính của MWG đã giảm kịp thời, nhìn thêm D/E thì là giảm chủ yếu vay nợ ngân hàng, để đến 2023, khi tình hình làm ăn khó khăn, công ty có thể giảm bớt chi phí vốn. Đó là chiến lược đúng đắn. Theo số liệu Q1 và Q2/2025, đòn bẩy tài chính của công ty đang tăng lên cũng là phù hợp với tình hình cần phải mở rộng trong giai đoạn mới.
Khả năng thanh toán lãi vay thể hiện khả năng trả lãi ngân hàng của doanh nghiệp. Để hiểu hơn, bạn có thể đọc bài viết: Hiểu về Khả năng thanh toán lãi vay (ICR) của doanh nghiệp Không phải khả năng thanh toán lãi vay cao là tốt và thấp là xấu. Nó còn phụ thuộc vào chiến lược phát triển của công ty. Chẳng hạn như trong quá trình mở rộng, cơ cấu doanh nghiệp thì hệ số này thường thấp. Vấn đề là nó có đúng thời điểm hay không.
Với MWG, hiện công ty đang trong chiến lược mở rộng chuỗi Bách Hóa Xanh ra miền Trung và miền Bắc, và cũng đang đứng trước giai đoạn thuận lợi của ngành bán lẻ.
Các hệ số còn lại các bạn cũng nên tư duy theo hướng mình vừa nói. Chúng sẽ còn phụ thuộc vào từng bối cảnh kinh tế. Nhiều khi số liệu xấu nhất lại là đáy của giá cổ phiếu, đối với những cổ phiếu chu kỳ như ngành bán lẻ thì lại càng ứng nghiệm.
Có nên mua cổ phiếu MWG ở giai đoạn này?
Để đi đến quyết định cuối cùng, chúng ta phải xem xét từ quá khứ đến hiện tại xem MWG đã trải qua những gì và làm được những gì trong các giai đoạn đó. Tiếp theo là chúng ta cần xem trong tương lai, họ có phát huy được những thứ đã làm tốt, sửa những thứ chưa tốt.
Tóm gọn lại thì vẫn là kỳ vọng lợi nhuận, khả năng tạo tiền của doanh nghiệp sẽ tăng đến đâu. Để dự đoán được thì chúng ta lại phải bóc tách cơ cấu doanh thu của doanh nghiệp, xét trọng số, nghiên cứu xu hướng của từng chuỗi. Đó lại cả 1 chuỗi những kỹ năng, hiểu biết về ngành nghề.
Những hệ số như P/E hay P/B chỉ là phản ánh những kỳ vọng của thị trường, với năng lực của doanh nghiệp như thế này thì thị trường trả giá như thế nào. Và sự trả giá đó nó còn bị ảnh hưởng trong từng giai đoạn, khi thị trường tiền nhiều hay ít hoặc tâm lý fomo của đám đông có mạnh hay không.
Sách chứng khoán nên đọc
Ứng dụng Phân tích BCTC và Định giá doanh nghiệp: https://s.shopee.vn/6fYFFZU3OD
Phân tích chứng khoán: https://s.shopee.vn/2VigI3jvLz
Tâm lý thị trướng chứng khoán: https://s.shopee.vn/2qLWglOyZc
Lý thuyết Dow – Khoa học đầu cơ chứng khoán: https://s.shopee.vn/2qLWglOyZc
Việc định giá một cổ phiếu là thứ mang thiên hướng nghệ thuật hơn là kỹ thuật. Quá trình đó mang nặng dấu ấn cá nhân và những giả định mặc dù vẫn phải tuân thủ những chuẩn tắc kỹ thuật tài chính. Thế nên việc trả lời câu hỏi cổ phiếu MWG có nên mua lúc này hay không trong bài viết này là chia sẻ của mình để mở rộng góc nhìn trước khi bạn quyết định.
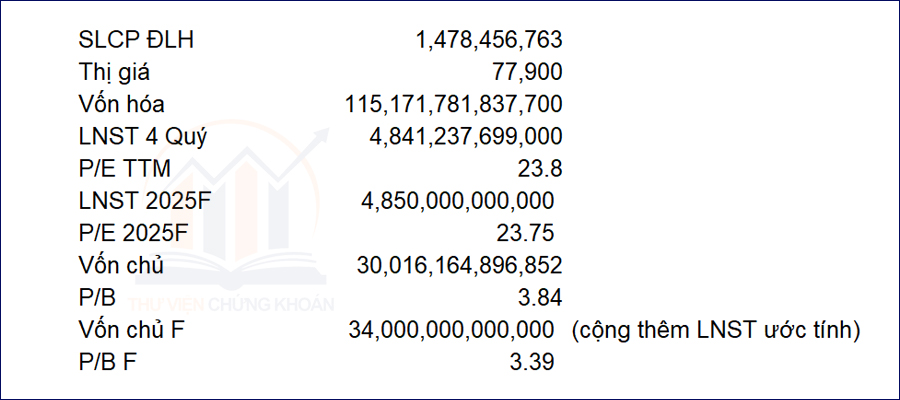
Theo tình hình lợi nhuận 4 quý gần nhất và dự kiến 2025, định giá P/B của MWG đang tương đương với trung bình 5 năm gần đây, nhưng P/E lại đang thấp hơn khá nhiều. Nhìn chung với timming chu kỳ chính sách tiền tệ nới lỏng đang ở phía trước, công thêm các điểm tích cực về doanh nghiệp đã trình bày ở trên thì mình cho rằng có thể mua MWG, với điều kiện bạn phải chấp nhận nắm giữ lâu.
Nếu nghiên cứu sâu hơn, hệ số P/E hiện tại thấp liệu có phải khả năng tạo lợi nhuận của công ty đang giảm sút hay công ty đang trong công cuộc mở rộng quy mô hay chu kỳ của ngành bán lẻ đang ở vùng thấp điểm, giá cổ phiếu đang ở vùng đáy?.
Để trả lời được những câu hỏi trên thì bạn phải bóc tách, nghiên cứu tình hình các chuỗi Thế Giới Di Động, Điện Máy Xanh, Bách Hóa Xanh, Nhà thuốc An khang, và cả tình hình kinh doanh ở Indonesia đang như thế nào? Để tiện hơn, những phân tích này mình sẽ trình bày bằng video trên kênh youtube Thư Viện Chứng Khoán.
Nếu các bạn muốn cô đọng hơn nữa kèm khuyến nghị điểm mua bán thì mình có Báo cáo phân tích cổ phiếu dành cho Khách hàng. Nếu được hãy đăng ký mở tài khoản tại HSC hoặc VPS ủng hộ mình nhé.
Với hơn 10 năm kinh nghiệm trên thị trường, cùng tinh thần làm việc nghiêm túc và nền tảng kiến thức vững chắc, tôi mong muốn được đồng hành cùng anh/chị trong hành trình đầu tư một cách bài bản và hiệu quả.
Anh/chị có thể mở mới tài khoản hoặc chuyển ID tại các công ty chứng khoán hàng đầu như SSI, HSC hoặc VPS để bắt đầu trải nghiệm dịch vụ tư vấn. Việc áp dụng đúng phương pháp và kiến thức không chỉ giúp tối ưu hiệu quả đầu tư mà còn hạn chế rủi ro trong dài hạn.

Mở tài khoản VpbankS
Mã NV chăm sóc: 116C792323
Hướng dẫn tải app VPBank Securities và mở tài khoản: tại đây
Mở trực tiếp SSI
ID: HOPE
Mở trực tiếp HSC
ID: 0019210260
Mở trực tiếp VPS
ID: B702


