Chúng ta đang sống trong một thế giới nơi từng cú nhấp chuột trên thị trường ngoại hối có thể làm rung chuyển nền kinh tế cả một quốc gia. Trong bối cảnh toàn cầu hóa tài chính ngày càng sâu rộng, tỷ giá hối đoái không chỉ đơn thuần là con số trên bảng điện tử, mà là mạch máu kết nối thương mại, đầu tư, và ổn định vĩ mô. Chính vì vậy, nhiều quốc gia đã lựa chọn theo đuổi chính sách tiền tệ với mục tiêu kiểm soát tỷ giá – một con dao hai lưỡi đầy tham vọng.
Vậy tại sao việc “neo giữ” một con số tỷ giá lại có thể định hình số phận của cả nền kinh tế? Cơ chế nào đang vận hành đằng sau lựa chọn tưởng chừng đơn giản này? Và đâu là cái giá thật sự của sự ổn định? Hãy cùng đi sâu vào một trong những chiến lược kinh tế đầy tính toán và tranh cãi nhất của thời đại hiện nay.
Bản chất và mục tiêu của chính sách kiểm soát tỷ giá.
Chính sách tiền tệ theo đuổi FX Rate Target là việc Ngân hàng Trung ương (NHTW) cam kết duy trì tỷ giá hối đoái (FX) của đồng nội tệ ở mức mục tiêu hoặc trong một biên độ hẹp so với một đồng ngoại tệ mạnh (USD, EUR) hoặc rổ tiền tệ nào đó.
Mục tiêu chính của chính sách này là ổn định giá trị đồng nội tệ, từ đó:
- Kiểm soát lạm phát nhập khẩu.
- Thúc đẩy xuất khẩu (nếu cố định thấp hơn giá trị thực).
- Thu hút đầu tư nước ngoài (giảm rủi ro tỷ giá).
- Tạo niềm tin cho thị trường và nền kinh tế.
Cơ chế vận hành.
Ngân hàng trung ương sẽ can thiệp vào 2 đối tượng chính là Thị trường ngoại hối và Lãi suất. Cụ thể như sau:
Đối với thị trường ngoại hối: Yêu cầu NHTW (SCB – State Central Bank) phải có dự trữ ngoại hối đủ lớn thì mới có thể can thiệp hiệu quả và kiểm soát tỷ giá ở trong vùng mục tiêu.
- Khi tỷ giá tăng, tức là đồng nội tệ mất giá so với ngoại tệ thì SCB phải bán ngoại tệ, thu về nội tệ để kéo tỷ giá giảm xuống.
- Khi tỷ giá giảm, tức là đồng nội tệ tăng giá hoặc do có dòng ngoại tệ đổ vào lớn khiến tương quan trong hệ thống ở trạng thái thừa cung ngoại tệ. Lúc này SCB sẽ mua nhiều nhất có thể đồng ngoại tệ và đẩy nội tệ ra, làm tỷ giá tăng dần lên.
Đối với lãi suất: Hướng tác động này có hạn chế khá lớn. Đó là điều chỉnh lãi suất để bảo vệ tỷ giá có thể mâu thuẫn với mục tiêu kinh tế trong nước (ví dụ: tăng lãi suất để giữ tỷ giá có thể làm suy giảm tăng trưởng).
- Khi tỷ giá tăng, SCB có thể phải tăng lãi suất nhằm hấp dẫn dòng vốn nước ngoài đầu tư vào nội tệ tạo ra cầu nội tệ tác động vào lượng tiền. Ở Việt Nam thì SBV không sử dụng lãi suất như 1 công cụ trực tiếp để tác động vào lượng tiền.
- Ngược lại, khi tỷ giá giảm, tức là đồng nội tệ đang tăng giá so với đồng ngoại tệ (chẳng hạn USDVND giảm từ 26k xuống 25k thì có thể hiểu là trước phải 26k VND mới đổi được 1 USD nhưng giờ chỉ cần 25k). Lúc này theo lý thuyết là SCB sẽ giảm lãi suất khiến sức hút của đồng nội tệ giảm đi (giảm cầu nội tệ). Điều này sẽ có tác động làm tỷ giá tăng trở lại.
Sự đánh đổi cốt lõi: “Bộ ba bất khả thi” (Impossible Trinity).
Nguyên lý đánh đổi ở đây là một quốc gia không thể đồng thời đạt được cả 3 mục tiêu sau:
- Tỷ giá ổn định.
- Tự do lưu chuyển vốn.
- Độc lập chính sách tiền tệ.
Nếu chọn Kiểm soát tỷ giá ổn định và Tự do vốn thì phải đối diện với nguy cơ Mất độc lập chính sách tiền tệ. Lãi suất trong nước phải theo sát lãi suất của nước mà neo tỷ giá (ví dụ: nếu neo vào USD, lãi suất VN phải gần với lãi suất Mỹ). NHTW không thể tự do hạ lãi suất để kích thích kinh tế nếu Mỹ đang tăng lãi suất.
Nếu chọn Kiểm soát tỷ giá trong biên độ ổn định và Độc lập chính sách tiền tệ thì phải Phải kiểm soát vốn nghiêm ngặt (hạn chế dòng vốn ra vào).
Nếu chọn Tự do vốn và Độc lập chính sách tiền tệ thì phải chấp nhận tỷ giá thả nổi.
Đây là lý do tại sao mà các nước áp dụng cơ chế kiểm soát tỷ giá ổn định thường phải hy sinh độc lập chính sách hoặc kiểm soát vốn, và tại sao chính sách này dễ bị tổn thương trước cú sốc dòng vốn.
Điều kiện tiên quyết và Các rủi ro chính.
Điều kiện thành công.
Thứ nhất, Ngân hàng trung ương của quốc gia đó phải có lượng dự trữ ngoại hối dồi dào để can thiệp thị trường và kiểm soát tỷ giá khi cần thiết.
Thứ hai, Chính phủ của quốc gia đó phải kiểm soát vốn hiệu quả (nếu cần thiết) nhằm hạn chế đầu cơ và dòng vốn “nóng”.
Thứ ba, Quốc gia phải ưu tiên ổn định kinh tế vĩ mô. Nhà nước phải duy trì được lạm phát thấp, nợ công trong tầm kiểm soát, hệ thống ngân hàng thương mại lành mạnh.
Thứ 4, Nhà cầm quyền phải có được niềm tin của thị trường. Thị trường tin rằng NHTW có khả năng và quyết tâm kiểm soát tỷ giá mục tiêu thì sự biến động lớn sẽ ít xảy ra hơn.
Rủi ro và thách thức lớn nhất.
Thứ nhất là nguy cơ bị tấn công đầu cơ (Speculative Attack). Khi thị trường tin rằng NHTW không còn đủ dự trữ hoặc khả năng bảo vệ tỷ giá, họ sẽ bán tháo đồng nội tệ, buộc NHTW phải dùng hết dự trữ hoặc từ bỏ mục tiêu. Ví dụ kinh điểnlà Khủng hoảng châu Á 1997.
Thứ hai là rủi ro mất dự trữ ngoại hối. Nếu SCB can thiệp liên tục để kiểm soát tỷ giá, cụ thể chống giảm giá đồng nội tệ có thể làm cạn kiệt dự trữ ngoại hối.
Thứ ba là thách thức lạm phát nhập khẩu. Nếu tỷ giá quá cao và duy trì trong thời gian dài, doanh nghiệp trong nước phải tốn nhiều nội tệ hơn để nhập nguyên vật liệu, lạm phát sẽ tăng vọt.
Thứ tư là thách thức về sự mâu thuẫn chính sách. Như mình đã nói trong “Bộ ba bất khả thi”, việc ưu tiên tỷ giá có thể khiến chính sách tiền tệ không phù hợp với nhu cầu trong nước.
Một số ví dụ thực tế.
Quốc gia thành công (ở mức tương đối).
Trung Quốc trước đây đã từng thành công với chính sách tiền tệ theo đuổi FX Rate Target. Họ neo chặt vào USD, kiểm soát vốn chặt chẽ, dự trữ lượng ngoại hối khổng lồ. Tạo điều kiện cho xuất khẩu bùng nổ nhưng sau đó họ dần chuyển sang cơ chế linh hoạt hơn.
Hồng Kông: Quốc gia này sử dụng hệ thống Bảng tiền tệ (Currency Board) neo chặt vào USD, đồng thời họ duy trì lượng dự trữ ngoại hối lớn và tự do vốn. Đổi lại họ hoàn toàn bị mất độc lập chính sách tiền tệ.
Quốc gia thất bại.
Argentina bị thất bại tận 2 lần khi áp dụng chính sách tiền tệ với framework kiểm soát tỷ giá vào năm 2001 và 2018. Quốc gia này neo vào USD nhưng không kiểm soát được thâm hụt ngân sách và lạm phát, cộng thêm việc dân chúng mất niềm tin. Kết quả là dẫn đến khủng hoảng, suy thoái và bạo loạn.
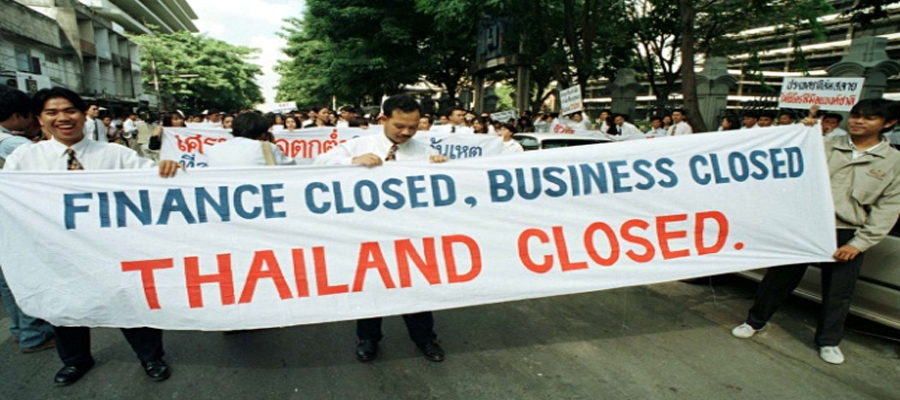
Hay như các quốc gia châu Á như Thái Lan, Indonesia, Hàn Quốc cũng từng “gặp nạn” vào những năm 1997. Các quốc gia này cũng neo vào USD, tự do hóa vốn nhưng dự trữ ngoại hối không đủ, nền tảng kinh tế yếu, trở thành nạn nhân của tấn công đầu cơ, buộc phải phá giá nội tệ. Đây còn được biết đến là cuộc Khủng hoảng tài chính châu Á 1997.
Đến cả quốc gia châu Âu có nền tài khoa học tài chính lâu đời như Vương quốc Anh cũng từng phải đối mặt với thất bại trong việc điều hành. Năm 1992 quốc gia này bị buộc phải rút khỏi Cơ chế Tỷ giá Châu Âu (ERM) sau khi George Soros và các nhà đầu cơ tấn công thành công đồng Bảng Anh.
Việt Nam thì sao?
Việt Nam cũng là một quốc gia sử dụng chính sách tiền tệ với mục tiêu lớn nhất là kiểm soát tỷ giá. Trong “tam giác bất khả thi” của lý thuyết fx rate target, Việt Nam không theo đuổi cả 3 mục tiêu cùng lúc mà lựa chọn kết hợp. Trong đó ưu tiên hàng đầu là ổn định tỷ giá và độc lập chính sách tiền tệ. Đồng nghĩa với việc chúng ta phải hy sinh 1 phần việc tự do lưu chuyển vốn.
Cơ chế vận hành.
Việt Nam kiểm soát tỷ giá với mục tiêu kiểm soát lạm phát nhập khẩu (Việt Nam nhập siêu) và bảo vệ năng lực cạnh tranh xuất khẩu. Với mục tiêu này thì Chính phủ và SBV sử dụng các công cụ như:
- Tỷ giá trung tâm: SBV công bố tỷ giá tham chiếu hàng ngày, cho phép biến động ±5%.
- Can thiệp ngoại hối: NHNN chủ động mua/bán USD để giữ tỷ giá trong biên độ (ví dụ: bán USD khi VND mất giá mạnh).
- Dự trữ ngoại hối: Tăng từ ~$12 tỷ (2010) lên ~$100 billion (2021) để tạo “bộ đệm” can thiệp.
Chúng ta cũng lựa chọn ưu tiên cao việc độc lập chính sách tiền tệ nhằm mục đích ổn định kinh tế vĩ mô và hỗ trợ doanh nghiệp. Để làm được điều này nhà nước sử dụng các công cụ:
- Lãi suất: NHNN tự quyết định điều chỉnh lãi suất điều hành (ví dụ: giảm lãi suất 0.5-1% năm 2023 để kích thích tăng trưởng, bất chấp Fed tăng lãi suất).
- Nới lỏng thắt chặt: Linh hoạt tăng/giảm cung tiền để kiểm soát lạm phát mục tiêu (4%).
Việc lưu chuyển vốn phải hy sinh 1 phần nhằm ngăn chặn “đầu cơ tỷ giá” (ví dụ: đầu cơ USD khi kỳ vọng VND bị phá giá). Đồng thời chính phủ cũng phải tránh việc dòng vốn “nóng” rút ra đột ngột gây khủng hoảng (bài học từ Thái Lan 1997).
Một số xung đột và rủi ro trong quá trình vận hành chính sách.
Giai đoạn 2022-2023, Fed bắt đầu tăng lãi suất, USD mạnh lên và tăng giá trên toàn cầu, lúc này SBV lại quyết định hạ lãi suất khiến chênh lệch lãi suất giữa VND và USD âm rất mạnh. Tình trạng dòng vốn nước ngoài rút đi và việc đầu cơ USD khiến áp lực kiểm soát tỷ giá cực kỳ căng thẳng.
Vào thời điểm này thay vì tăng lãi suất để tỷ giá cân bằng lại thì NHNN dưới sự chỉ đạo của Chính phủ lại quyết định giảm lãi suất để hỗ trợ tăng trưởng, đồng thời siết chặt việc chuyển ngoại tệ ra nước ngoài. Để đối phó với tình hình tỷ giá tăng mạnh do chênh lệch lãi suất, riêng trong năm 2022, SBV đã phải bán khoảng 20 tỷ USD từ nguồn dự trữ ngoại hối.
Kết quả là vượt qua giai đoạn đó, tỷ giá USDVND vẫn tăng thấp hơn 5%, tích cực hơn các nước mới nổi khác. Bên cạnh đó lạm phát vẫn duy trì ở mức 3-4% và dòng vốn FDI không bị gián đoạn.


