P/E là chỉ số định giá được nhắc đến nhiều nhất trong phân tích cơ bản. Bạn sẽ gặp con số này trên mọi nền tảng tài chính, trong mọi báo cáo phân tích và trong hầu hết cuộc trò chuyện về định giá cổ phiếu.
Nhưng biết P/E là gì và biết cách dùng P/E đúng là hai việc hoàn toàn khác nhau. Rất nhiều nhà đầu tư dùng P/E sai cách: so sánh không cùng ngành, không phân biệt trailing và forward, hoặc tin rằng P/E thấp là rẻ mà không kiểm tra thêm.
Bài viết này giải thích đầy đủ P/E từ công thức, cách đọc, các biến thể, ứng dụng thực tế đến những hạn chế quan trọng nhất cần biết trước khi đưa P/E vào quyết định đầu tư.
Bài này là một phần trong chuyên mục Phân tích cơ bản. Đọc bài tổng quan về phân tích cơ bản trước nếu bạn mới bắt đầu.
P/E là gì?
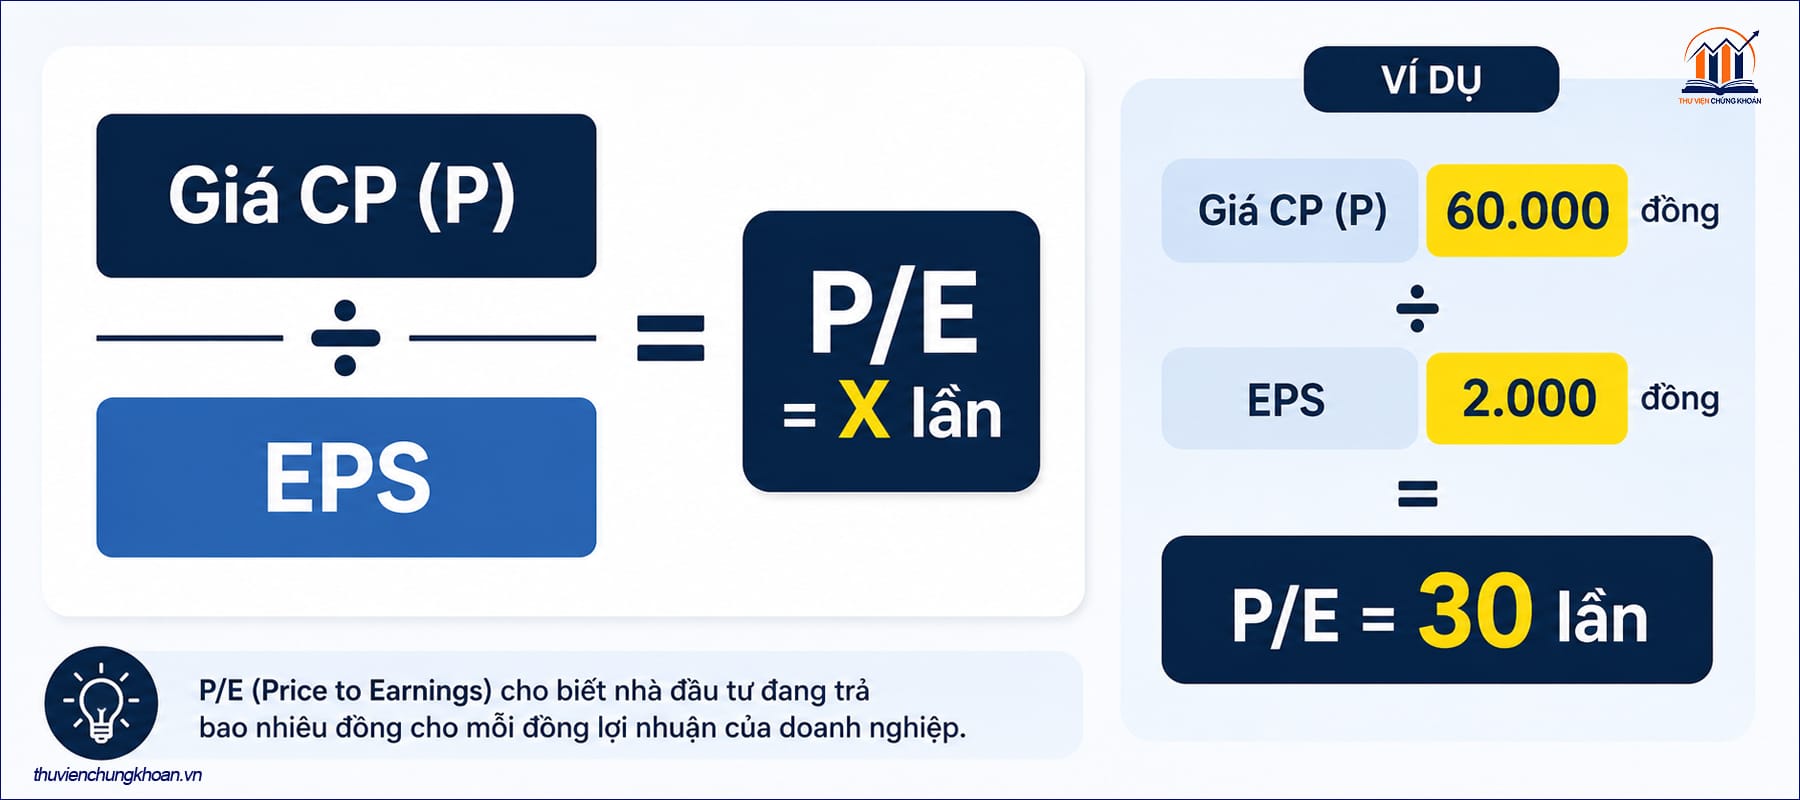
P/E (tiếng Anh: Price-to-Earnings Ratio, đọc là “Pi-i”) là tỷ số giữa giá thị trường của một cổ phiếu (Price) và lợi nhuận trên mỗi cổ phiếu (EPS — Earnings Per Share).
Công thức tính P/E:
P/E = Giá thị trường cổ phiếu (P) ÷ Lợi nhuận trên mỗi cổ phiếu (EPS)
Trong đó EPS được tính như sau:
EPS = Lợi nhuận sau thuế ÷ Số cổ phiếu đang lưu hành
Có một cách tính P/E nhanh hơn khi không muốn tính EPS riêng:
P/E = Vốn hóa thị trường ÷ Lợi nhuận sau thuế
Hai cách tính này cho ra cùng kết quả vì vốn hóa = giá × số cổ phiếu, và EPS = lợi nhuận ÷ số cổ phiếu.
Ví dụ cụ thể: Cổ phiếu A có giá thị trường 60.000 đồng. EPS 12 tháng gần nhất là 5.000 đồng trên mỗi cổ phiếu. P/E = 60.000 ÷ 5.000 = 12 lần.
Ý nghĩa của chỉ số P/E
P/E cho biết nhà đầu tư đang sẵn sàng trả bao nhiêu đồng cho mỗi đồng lợi nhuận mà doanh nghiệp tạo ra.
P/E = 12 có nghĩa là: nhà đầu tư đang trả 12 đồng để nhận về 1 đồng lợi nhuận hàng năm. Nếu lợi nhuận không tăng, cần 12 năm để hoàn vốn từ lợi nhuận thuần (không tính tái đầu tư, không tính thay đổi giá).
Từ góc độ ngược lại, P/E cũng thể hiện kỳ vọng của thị trường về tương lai doanh nghiệp:
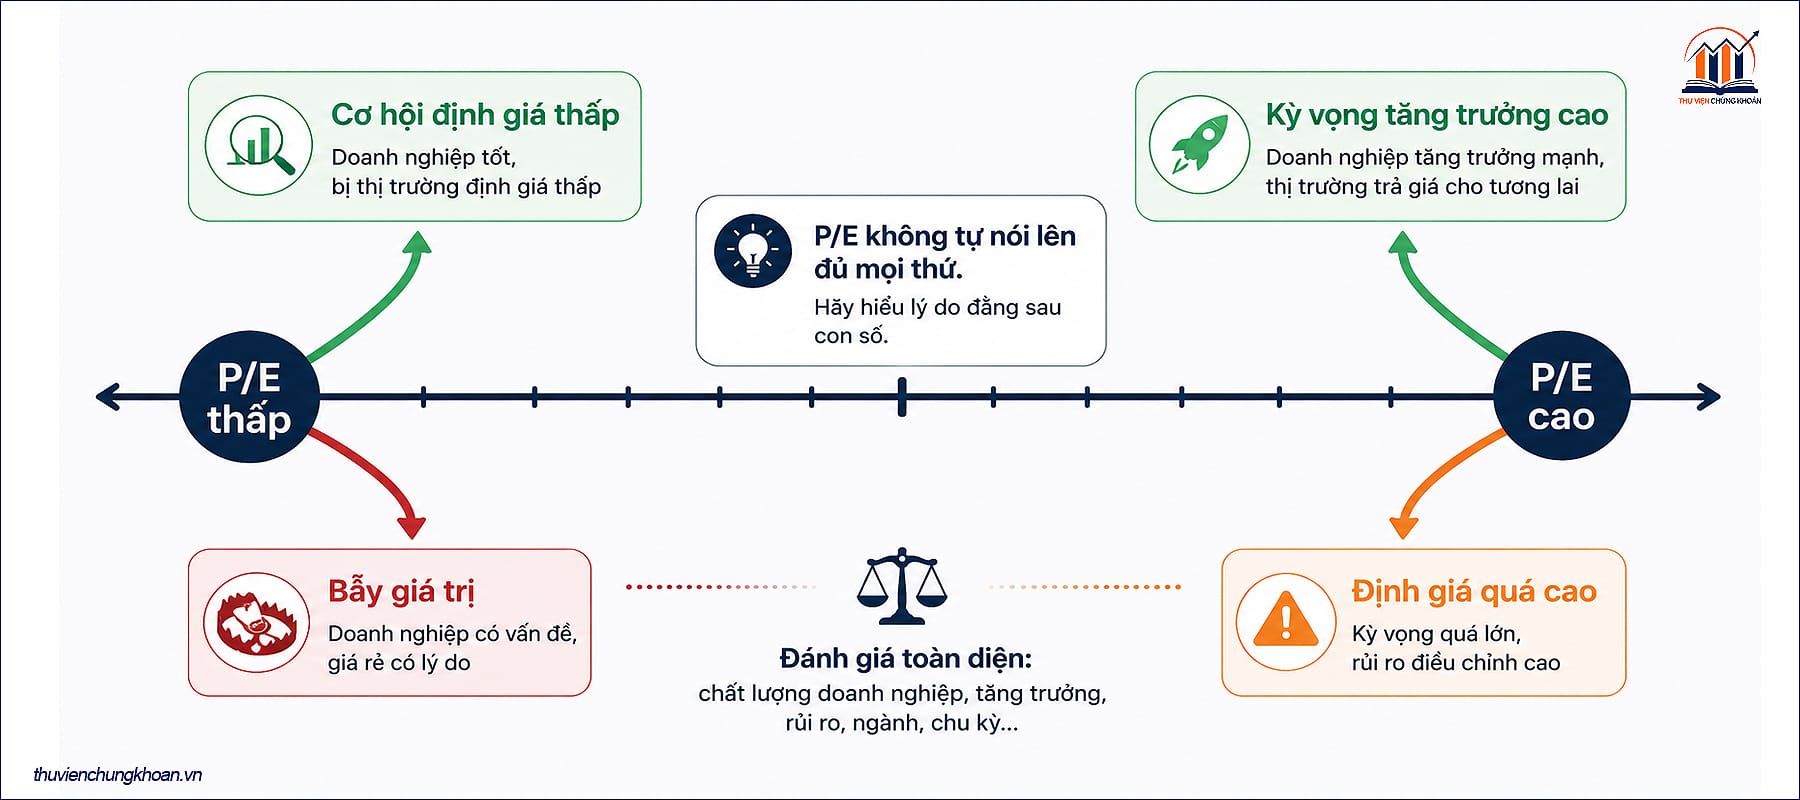
P/E cao cho thấy thị trường đang kỳ vọng lợi nhuận doanh nghiệp sẽ tăng trưởng mạnh trong tương lai. Nhà đầu tư sẵn sàng trả giá cao hôm nay vì tin rằng lợi nhuận tương lai sẽ biện minh cho mức giá đó. Đây là đặc trưng của cổ phiếu tăng trưởng.
P/E thấp có thể có hai nghĩa trái ngược nhau: thị trường đang định giá thấp hơn giá trị thực (cơ hội cho nhà đầu tư giá trị), hoặc thị trường đang phản ánh đúng rằng triển vọng doanh nghiệp không tốt (bẫy giá trị). Phân biệt hai trường hợp này là công việc thực sự của phân tích cơ bản.
Trailing P/E và Forward P/E – hai phiên bản khác nhau của cùng một chỉ số
Đây là điểm nhiều nhà đầu tư mới bỏ qua nhưng rất quan trọng khi đọc P/E trên các nền tảng.
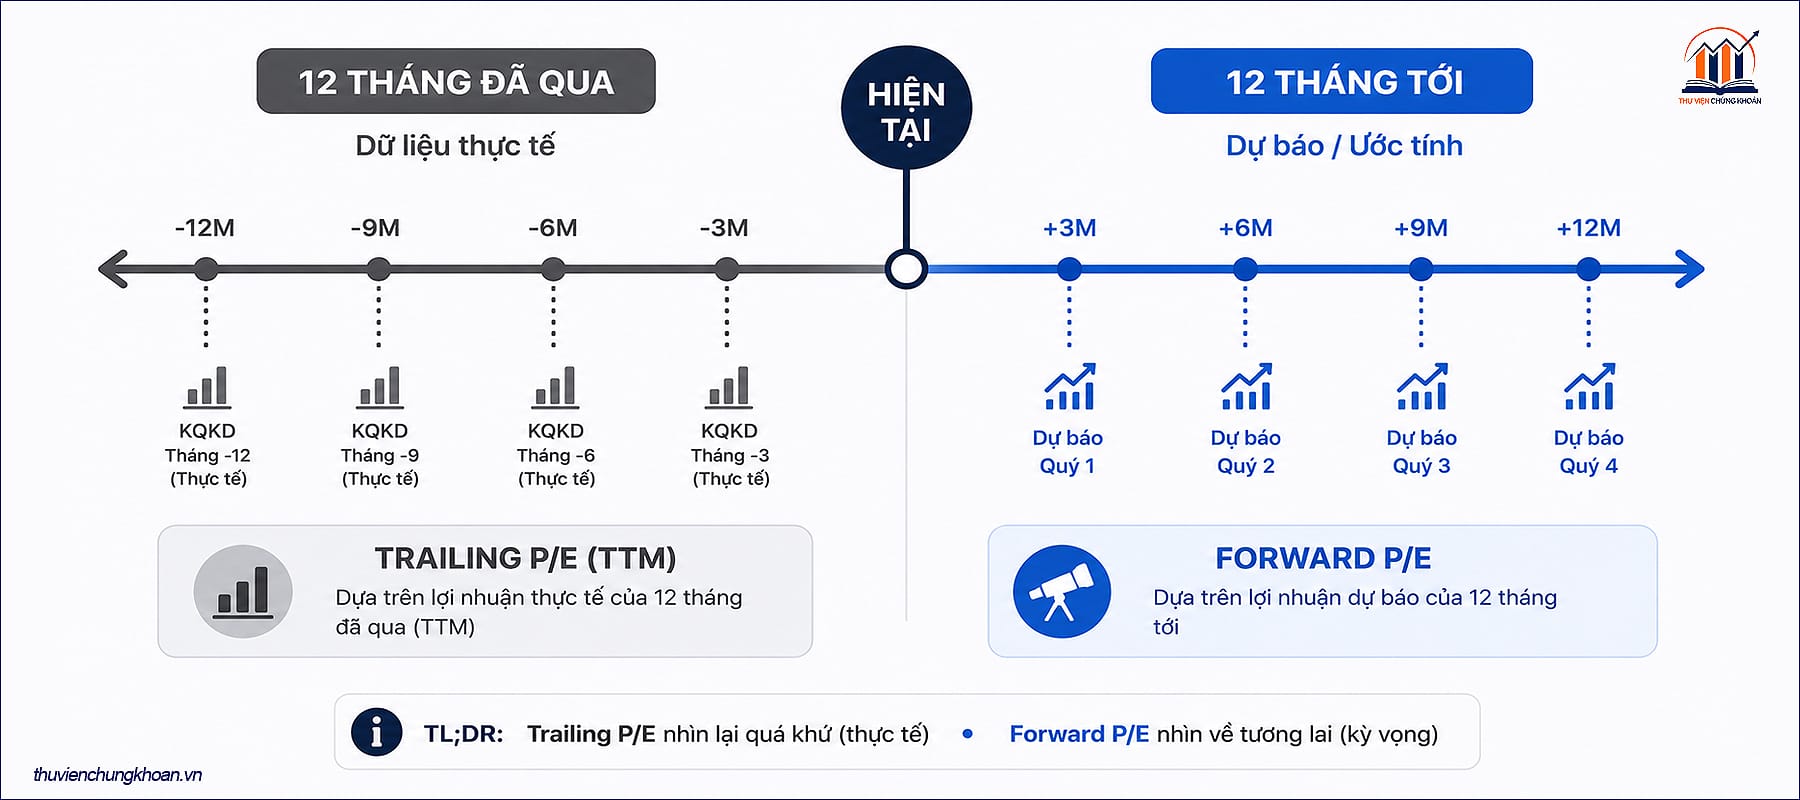
Trailing P/E (P/E TTM)
Trailing P/E tính dựa trên lợi nhuận thực tế đã xảy ra trong 12 tháng gần nhất (TTM: Trailing Twelve Months). Đây là số liệu lịch sử, không phải dự báo.
Phần lớn P/E bạn thấy trên CafeF, FireAnt hay VNDirect mặc định là Trailing P/E. Đây là con số đáng tin cậy hơn vì dựa trên dữ liệu đã được xác nhận, không phải ước tính.
Nhược điểm của Trailing P/E: nó phản ánh quá khứ, không phải tương lai. Với doanh nghiệp đang tăng trưởng nhanh, Trailing P/E sẽ trông cao hơn thực tế vì mẫu số EPS chưa phản ánh lợi nhuận tương lai sẽ cao hơn.
Forward P/E
Forward P/E tính dựa trên ước tính lợi nhuận trong 12 tháng tới. Con số này do các nhà phân tích dự báo và có thể khác nhau giữa các nguồn.
Forward P/E thường thấp hơn Trailing P/E với doanh nghiệp tăng trưởng, vì kỳ vọng lợi nhuận tương lai cao hơn lợi nhuận đã thực hiện. Đây là lý do tại sao một số cổ phiếu tăng trưởng trông đắt theo Trailing P/E nhưng lại hợp lý hơn theo Forward P/E.
Nhược điểm của Forward P/E: hoàn toàn phụ thuộc vào chất lượng ước tính. Nếu ước tính lợi nhuận quá lạc quan, Forward P/E sẽ cho cảm giác rẻ giả tạo. Doanh nghiệp không đạt ước tính thường thấy giá cổ phiếu giảm mạnh sau công bố kết quả.
Nguyên tắc thực tế: Khi đọc P/E, hãy xác định rõ đó là Trailing hay Forward. Khi so sánh P/E giữa các doanh nghiệp, phải dùng cùng một loại để so sánh có ý nghĩa.
P/E bao nhiêu là tốt? cách xác định ngưỡng tham chiếu
Đây là câu hỏi phổ biến nhất và cũng là câu hỏi không có một con số duy nhất đúng với mọi trường hợp.
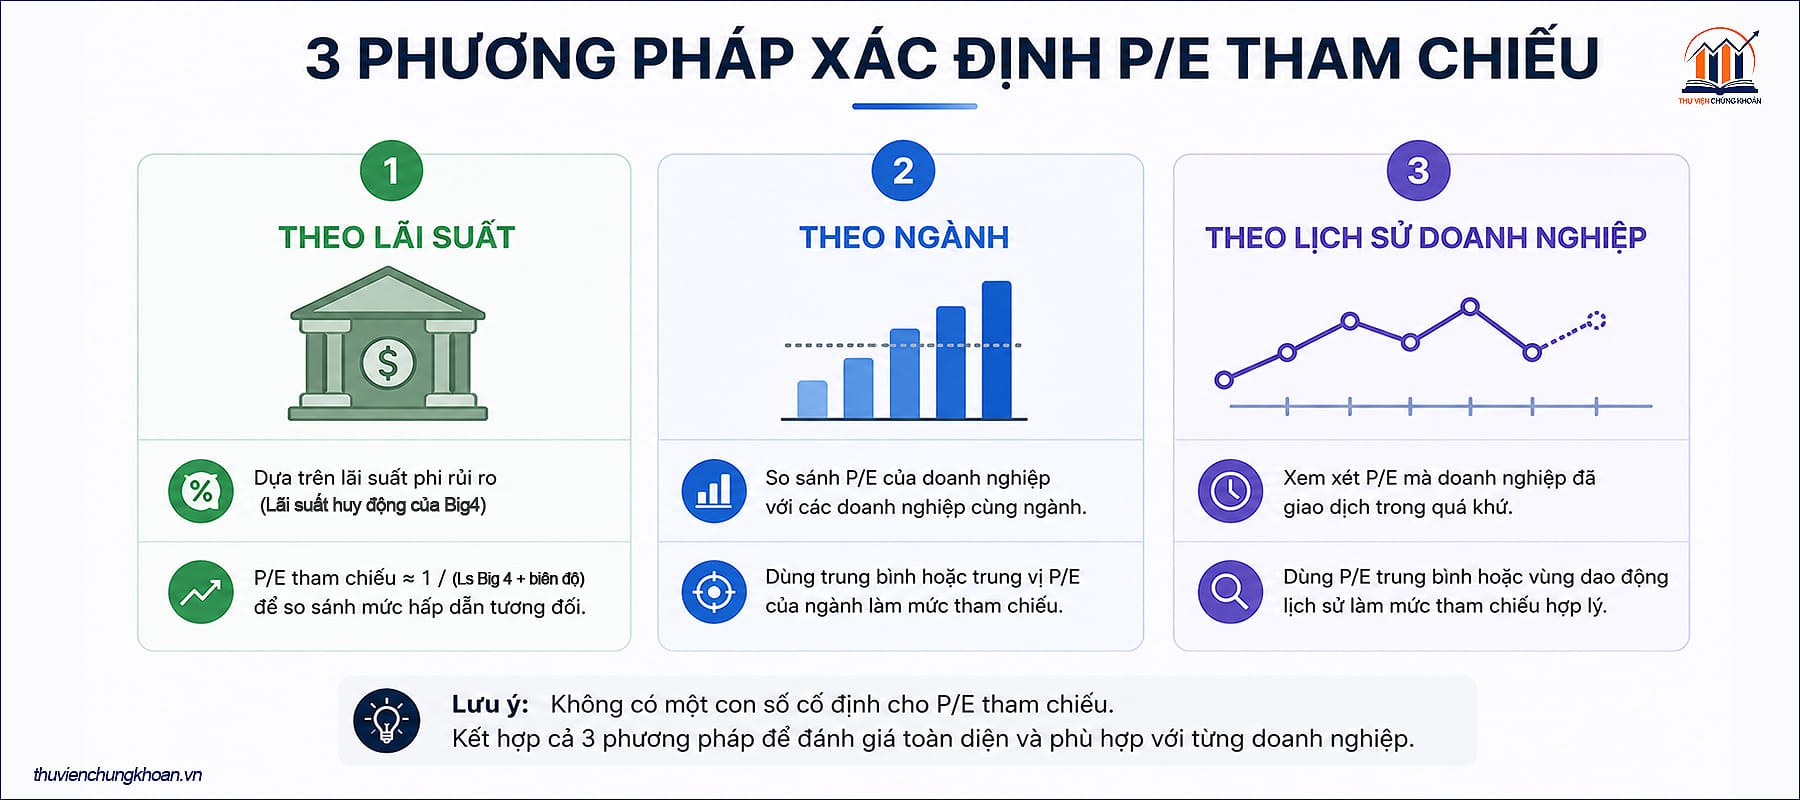
Ngưỡng P/E theo lãi suất phi rủi ro
Một cách tiếp cận thực tế được nhiều nhà phân tích áp dụng tại Việt Nam là xây dựng P/E hợp lý dựa trên lãi suất phi rủi ro.
Lãi suất huy động của các ngân hàng thương mại nhà nước lớn (thường gọi là Big 4) được xem là tham chiếu lãi suất phi rủi ro tại Việt Nam. Nhà đầu tư kỳ vọng đầu tư cổ phiếu phải có lợi suất cao hơn gửi ngân hàng, thông thường cộng thêm một biên độ rủi ro.
Ví dụ: lãi suất tiết kiệm 6%/năm + biên độ rủi ro 5 đến 6% = lợi suất kỳ vọng tối thiểu khoảng 11 đến 12%. Nghịch đảo lợi suất này (1 ÷ 12%) ra P/E tham chiếu khoảng 8 đến 9 lần cho doanh nghiệp trung bình.
Theo cách này, doanh nghiệp đầu ngành có thể chấp nhận P/E đến 10 đến 12, doanh nghiệp trong ngành chu kỳ như bất động sản hay thép thường dùng ngưỡng thấp hơn (6 đến 8). Ngưỡng cụ thể thay đổi theo từng giai đoạn lãi suất thị trường.
Lưu ý quan trọng: Khi lãi suất thay đổi, P/E tham chiếu cũng thay đổi theo. Giai đoạn lãi suất thấp (2020 đến 2021) thị trường chấp nhận P/E cao hơn nhiều so với giai đoạn lãi suất tăng (2022 đến 2023). Đây là lý do tại sao không nên dùng một ngưỡng P/E cố định cho mọi thời điểm.
So sánh P/E trong cùng ngành
Cách thực tế và đáng tin cậy nhất là so sánh P/E của doanh nghiệp với bình quân P/E của các doanh nghiệp cùng ngành, cùng quy mô và cùng giai đoạn phát triển.
Mỗi ngành có mức P/E “bình thường” khác nhau. Ngành công nghệ và tiêu dùng tăng trưởng thường có P/E cao hơn (20 đến 40 lần). Ngành ngân hàng và bảo hiểm thường có P/E thấp hơn (6 đến 12 lần). Ngành vật liệu và bất động sản thường có P/E biến động mạnh theo chu kỳ.
So sánh P/E ngân hàng với P/E công nghệ không có ý nghĩa. Doanh nghiệp có P/E thấp hơn bình quân ngành mới là tín hiệu đáng xem xét.
So sánh P/E với lịch sử của chính doanh nghiệp
Ngoài so sánh ngang (cùng ngành), so sánh dọc (cùng doanh nghiệp qua các năm) cũng có giá trị lớn. Nếu P/E hiện tại của doanh nghiệp thấp hơn đáng kể so với bình quân lịch sử 5 năm trong khi chất lượng kinh doanh không thay đổi, đây là tín hiệu đáng điều tra thêm.
Cách sử dụng P/E trong định giá cổ phiếu
P/E không chỉ dùng để đọc thụ động, nó còn là công cụ chủ động để ước tính mức giá hợp lý.
Định giá bằng P/E so sánh
Bước 1: Xác định EPS hiện tại hoặc EPS kỳ vọng trong năm tới của doanh nghiệp.
Bước 2: Xác định P/E tham chiếu hợp lý dựa trên ngành, lãi suất và chất lượng doanh nghiệp.
Bước 3: Nhân hai con số lại.
Giá hợp lý = EPS × P/E tham chiếu
Ví dụ: EPS kỳ vọng năm tới là 8.000 đồng. P/E tham chiếu cho ngành này ở mức 10 lần. Giá hợp lý ước tính = 8.000 × 10 = 80.000 đồng/cổ phiếu. Nếu thị giá đang là 60.000 đồng, cổ phiếu đang rẻ hơn ước tính khoảng 25%.
Kết hợp P/E với các chỉ số khác
P/E một mình không đủ để ra quyết định đầu tư. Thực hành tốt là kết hợp với:
EPS và tốc độ tăng trưởng EPS: P/E có ý nghĩa hơn khi xét cùng với tốc độ tăng trưởng lợi nhuận. Chỉ số PEG (P/E ÷ tốc độ tăng trưởng EPS) giúp so sánh P/E của các doanh nghiệp có tốc độ tăng trưởng khác nhau. PEG dưới 1 thường được xem là định giá hợp lý cho growth stock.
P/B: Kết hợp P/E với P/B giúp xác định liệu doanh nghiệp có đang tạo ra lợi nhuận hiệu quả trên tài sản hay không.
ROE: ROE cao và ổn định biện minh cho P/E cao hơn so với doanh nghiệp ROE thấp.
→ Đọc chi tiết: EPS là gì? → · ROE là gì? → · P/B là gì? →
Hạn chế của chỉ số P/E
Phần này là lý do nhiều nhà đầu tư dùng P/E sai và chịu tổn thất không đáng có.
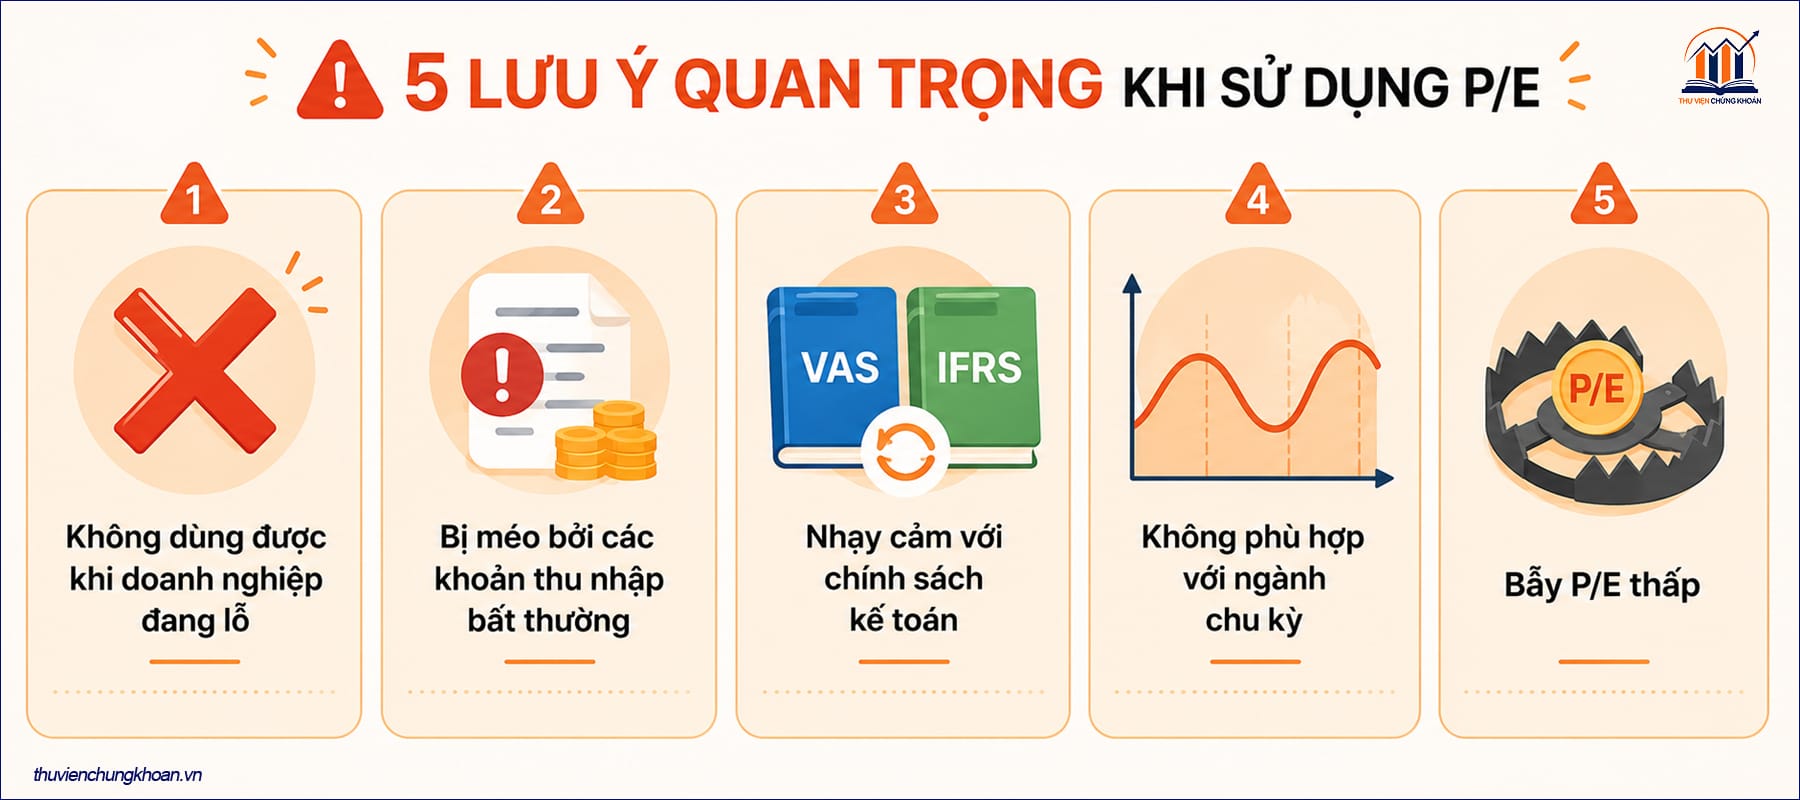
Không dùng được khi doanh nghiệp đang lỗ
Khi EPS âm (doanh nghiệp thua lỗ), P/E trở thành số âm và không có ý nghĩa kinh tế. Bạn không thể nói “P/E âm 5 nghĩa là rẻ hơn P/E âm 20”. Với doanh nghiệp đang lỗ, cần dùng các chỉ số khác như EV/Sales hoặc phân tích dòng tiền.
Bị méo bởi các khoản thu nhập bất thường
Lợi nhuận kế toán trong một năm có thể bị đẩy lên cao bởi các khoản thu nhập không lặp lại: lãi từ bán tài sản, hoàn nhập dự phòng, trợ cấp chính phủ. Trong năm đó, EPS cao nhưng không phản ánh khả năng sinh lời bền vững, khiến P/E trông rẻ giả tạo.
Cách xử lý: dùng EPS bình thường hóa (normalized EPS) loại bỏ các khoản bất thường, hoặc tính P/E theo bình quân lợi nhuận nhiều năm thay vì chỉ một năm.
Nhạy cảm với chính sách kế toán
Các lựa chọn kế toán khác nhau (phương pháp khấu hao, ghi nhận doanh thu, đánh giá hàng tồn kho) ảnh hưởng đến lợi nhuận báo cáo mà không ảnh hưởng đến dòng tiền thực. Hai doanh nghiệp có cùng hoạt động kinh doanh có thể có EPS khác nhau đáng kể chỉ vì chính sách kế toán khác nhau, dẫn đến P/E không thể so sánh trực tiếp.
Không phù hợp với ngành chu kỳ
Trong ngành chu kỳ (thép, bất động sản, phân bón, vận tải), lợi nhuận biến động rất mạnh theo chu kỳ kinh tế. Đỉnh chu kỳ, lợi nhuận rất cao khiến P/E trông thấp. Nhưng đây chính xác là lúc không nên mua vì chu kỳ sắp đảo chiều. Đáy chu kỳ, lợi nhuận thấp hoặc âm khiến P/E cao hoặc không tính được — nhưng đây lại thường là thời điểm tốt để mua.
Với ngành chu kỳ, nhiều nhà phân tích dùng Shiller P/E (CAPE — Cyclically Adjusted P/E) tính theo bình quân lợi nhuận điều chỉnh lạm phát trong 10 năm thay vì 12 tháng gần nhất. Cách này giảm nhiễu từ chu kỳ ngắn hạn.
Bẫy P/E thấp
Đây là hạn chế nguy hiểm nhất cần nhấn mạnh. P/E thấp không tự động đồng nghĩa với rẻ hay là cơ hội.
Doanh nghiệp có P/E thấp vì nhiều lý do không tốt: ngành đang suy thoái cấu trúc, lợi thế cạnh tranh đang mất đi, ban lãnh đạo kém chất lượng hoặc quản trị yếu. Thị trường định giá thấp phản ánh đúng thực tế, không phải sai.
Nhà đầu tư nhìn thấy P/E 5 và nghĩ “rẻ quá” mà không hỏi “tại sao rẻ vậy?” thường là người mua phải bẫy giá trị.
Đọc thêm về bẫy giá trị: Cổ phiếu giá trị là gì? cách tìm và tránh bẫy giá trị
Cách tra cứu P/E thực tế tại thị trường Việt Nam
Bạn không cần tự tính P/E mỗi lần – các nền tảng tài chính đã tính sẵn và cập nhật theo thời gian thực trong phiên giao dịch.
Tra cứu nhanh: Nhập mã cổ phiếu vào CafeF (cafef.vn), FireAnt (fireant.vn), VNDirect (Dstock.vndirect.com.vn) hoặc SSI iBoard. P/E TTM thường hiển thị ngay trong phần thông tin tổng quan của mã.
Lọc theo ngành: Trên CafeF và FireAnt, bạn có thể lọc toàn bộ doanh nghiệp trong một ngành và sắp xếp theo P/E để nhanh chóng thấy mã nào đang ở mức thấp hoặc cao so với đồng nghiệp.
Xem lịch sử P/E: Nhiều nền tảng cho phép xem biểu đồ P/E lịch sử của doanh nghiệp qua nhiều năm – tính năng này rất hữu ích khi muốn biết P/E hiện tại đang ở mức cao hay thấp so với lịch sử của chính doanh nghiệp đó.
Lưu ý về thời điểm: P/E cập nhật sau mỗi lần doanh nghiệp công bố kết quả kinh doanh (thường là báo cáo quý). Trong khoảng thời gian chờ kết quả quý mới, P/E đang tính theo số liệu quý trước – có thể đã lỗi thời với doanh nghiệp biến động nhanh.
Điều kiện để áp dụng P/E hiệu quả
Tóm gọn từ toàn bộ phân tích trên, P/E cho ra kết quả tốt nhất khi:
Doanh nghiệp có lợi nhuận dương và ổn định (không bị méo bởi khoản bất thường). Bạn so sánh trong cùng ngành và cùng giai đoạn phát triển. Bạn xem xét P/E song song với bối cảnh lãi suất hiện tại. Bạn hiểu rõ lý do tại sao P/E đang ở mức thấp hoặc cao. Bạn kết hợp thêm ít nhất 2 đến 3 chỉ số khác trước khi ra quyết định.
P/E trở nên kém tin cậy khi doanh nghiệp đang lỗ, khi lợi nhuận bị ảnh hưởng bởi khoản bất thường lớn, hoặc khi đang ở đỉnh hay đáy của chu kỳ ngành.
Câu hỏi thường gặp về P/E
P/E và PE có khác nhau không? Không. PE, P/E, chỉ số P/E, hệ số P/E đều là cách viết khác nhau của cùng một chỉ số Price-to-Earnings Ratio.
P/E âm có nghĩa là gì? P/E âm xảy ra khi EPS âm, tức là doanh nghiệp đang thua lỗ. Con số này không có ý nghĩa kinh tế để so sánh. Một số nền tảng hiển thị “N/A” hoặc “—” thay vì số âm để tránh nhầm lẫn.
P/E 20 có phải là cao không? Phụ thuộc hoàn toàn vào ngành, giai đoạn tăng trưởng và bối cảnh lãi suất. P/E 20 với công ty bán lẻ tăng trưởng 30%/năm có thể là hợp lý. P/E 20 với ngân hàng tăng trưởng 5%/năm thì có thể là đắt.
Tại sao P/E trên CafeF và trên SSI đôi khi khác nhau? Vì các nền tảng khác nhau có thể dùng số liệu EPS khác nhau: EPS 4 quý gần nhất (TTM), EPS năm tài chính gần nhất, hoặc EPS pha loãng vs EPS cơ bản. Hãy kiểm tra chú thích của từng nền tảng để hiểu họ đang dùng loại EPS nào.
P/E có áp dụng được cho ngân hàng không? Có, nhưng kết hợp tốt hơn với P/B vì tài sản ngân hàng chủ yếu là tài sản tài chính và có giá trị sổ sách phản ánh sát thực tế hơn so với doanh nghiệp sản xuất. P/E cho ngân hàng thường thấp hơn nhiều ngành khác do đặc thù đòn bẩy tài chính cao.
P/E của VN-Index đang ở mức bao nhiêu thì nên mua? P/E toàn thị trường (thường tính theo VN-Index) được nhiều nhà đầu tư dùng như thước đo định giá tổng thể của thị trường. Lịch sử thị trường Việt Nam cho thấy P/E VN-Index thường dao động trong khoảng 10 đến 20 lần tùy giai đoạn. Không có ngưỡng cụ thể nào đảm bảo an toàn tuyệt đối, nhưng mua khi P/E toàn thị trường thấp hơn bình quân lịch sử thường cho kết quả tốt hơn mua khi thị trường đang định giá cao.
Tóm lại
P/E là công cụ định giá quan trọng và hữu ích, nhưng chỉ khi được dùng đúng cách trong đúng ngữ cảnh.
Ba nguyên tắc cốt lõi cần ghi nhớ: luôn xác định đang dùng Trailing hay Forward P/E, so sánh P/E trong cùng ngành thay vì giữa các ngành khác nhau, và không bao giờ kết luận “rẻ” hay “đắt” chỉ từ P/E mà không hỏi “tại sao?”
P/E là điểm khởi đầu của phân tích, không phải điểm kết thúc.
Đọc tiếp trong chuyên mục phân tích cơ bản:
- ← Phân tích cơ bản là gì? tổng quan phương pháp top-down
- EPS là gì? mẫu số của P/E →
- P/B là gì? dùng khi nào? →
- Chỉ số ROE và ROAE và các vấn đề liên quan. →
- Các chỉ số EV, EBIT và EBITDA trong định giá chứng khoán. →
- Cổ phiếu giá trị là gì? ứng dụng P/E trong value investing →
- Cổ phiếu tăng trưởng là gì? tại sao P/E cao không hẳn là đắt →
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


