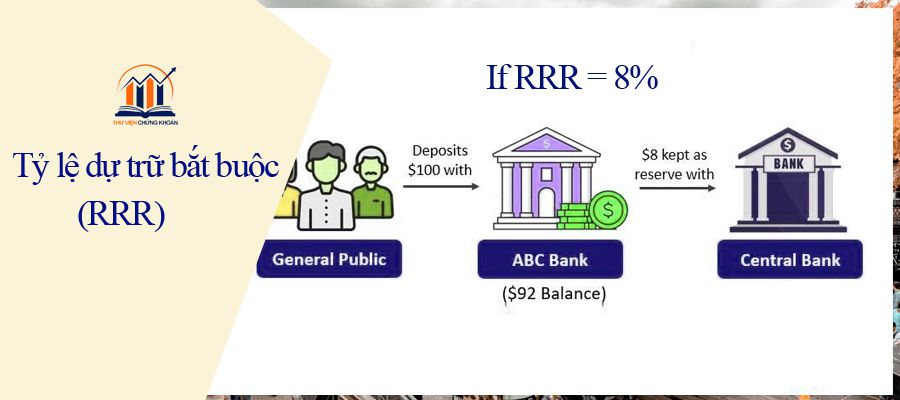
Tỷ lệ dự trữ bắt buộc (RRR) là một công cụ quan trọng mà ngân hàng trung ương sử dụng để điều tiết lượng tiền cung ứng vào nền kinh tế. Hiểu rõ về tỷ lệ dự trữ bắt buộc là vô cùng quan trọng, đặc biệt đối với những người quan tâm đến lĩnh vực tài chính, đầu tư và kinh tế. Vậy thì dự trữ bắt buộc là gì? Cơ chế hoạt động và vai trò của nó như thế nào? Mời các bạn tham khảo bài viết.
Tỷ lệ dự trữ bắt buộc là gì?
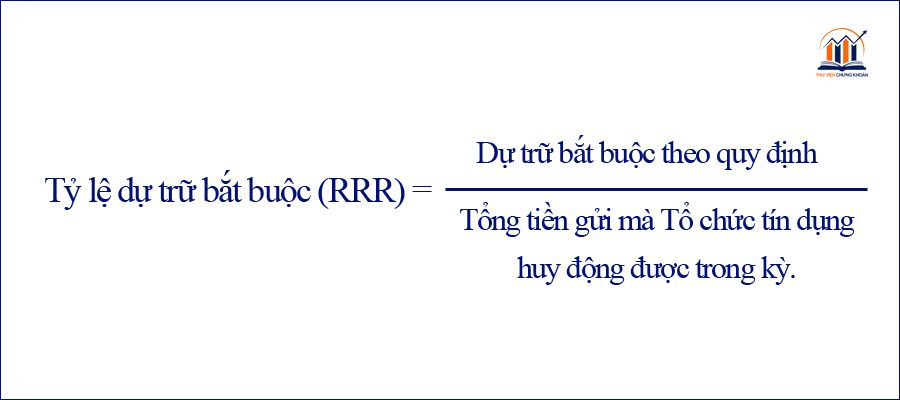
Hiểu 1 cách đơn giản, Tỷ lệ dự trữ bắt buộc (Reserve Requirement Ratio – RRR) là tỷ lệ phần trăm của số tiền phải giữ lại tại Ngân hàng Nhà nước trên tổng số tiền gửi mà các tổ chức tín dụng huy động được từ dân cư, phần tiền giữ lại đó gọi là Dự trữ bắt buộc.
Ví dụ Ngân hàng A huy động tiền gửi được 1000 tỷ và Ngân hàng trung ương quy định RRR là 5% thì Ngân hàng A phải giữ lại 50 tỷ, gửi tại Ngân hàng trung ương và có thể mang 950 tỷ đi cho vay.
Theo Luật các tổ chức tín dụng 2010 của Việt Nam quy định các tổ chức tín dụng là các pháp nhân như sau:
- Ngân hàng (Ngân hàng chính sách, ngân hàng thương mại, ngân hàng hợp tác xã).
- Tổ chức tín dụng phi ngân hàng (Công ty tài chính, công ty cho thuê tài chính…).
- Tổ chức tài chính vi mô và quỹ tín dụng nhân dân.
Cơ chế hoạt động của RRR.
Tăng tỷ lệ dự trữ bắt buộc: Khi Ngân hàng Nhà nước tăng tỷ lệ này, các ngân hàng sẽ phải giữ lại nhiều tiền hơn tại Ngân hàng Nhà nước, dẫn đến lượng tiền cho vay giảm. Điều này làm giảm cung tiền và có thể giúp kiềm chế lạm phát.
Giảm tỷ lệ dự trữ bắt buộc: Ngược lại, khi giảm tỷ lệ này, các ngân hàng sẽ có nhiều tiền hơn để cho vay, tăng cung tiền và có thể kích thích nền kinh tế.
Vai trò của RRR.
Tỷ lệ dự trữ bắt buộc đóng vai trò như một “van điều tiết” trong hệ thống ngân hàng. Nó giúp đảm bảo sự ổn định của hệ thống tài chính, kiểm soát lạm phát và hỗ trợ cho sự phát triển bền vững của nền kinh tế. Cụ thể một số vai trò của tỷ lệ này:
1 – Đảm bảo khả năng thanh toán của ngân hàng.
- Ngăn ngừa khủng hoảng ngân hàng: Khi khách hàng đến rút tiền, ngân hàng phải có đủ tiền mặt để trả. Tỷ lệ dự trữ bắt buộc đảm bảo rằng các ngân hàng luôn giữ một phần tiền gửi của khách hàng để sẵn sàng đáp ứng nhu cầu rút tiền bất cứ lúc nào.
- Tăng cường niềm tin của công chúng: Khi biết rằng ngân hàng luôn có đủ tiền để thanh toán, khách hàng sẽ cảm thấy yên tâm hơn khi gửi tiền vào ngân hàng.
2 – Kiểm soát lượng tiền cung ứng.
- Điều tiết lạm phát: Bằng cách thay đổi tỷ lệ dự trữ bắt buộc, Ngân hàng Nhà nước có thể điều chỉnh lượng tiền mà các ngân hàng có thể cho vay. Khi tăng tỷ lệ dự trữ bắt buộc, lượng tiền cho vay sẽ giảm, giúp kiềm chế lạm phát. Ngược lại, khi giảm tỷ lệ này, lượng tiền cho vay tăng lên, có thể kích thích nền kinh tế.
- Ổn định kinh tế vĩ mô: Tỷ lệ dự trữ bắt buộc là một công cụ hữu hiệu để Ngân hàng Nhà nước điều chỉnh cung tiền, góp phần ổn định nền kinh tế trước những biến động.
3 – Bảo vệ hệ thống ngân hàng.
Giảm thiểu rủi ro hệ thống: Việc giữ một phần tiền dự trữ bắt buộc giúp giảm thiểu rủi ro khi có nhiều khách hàng rút tiền cùng lúc, giúp hệ thống ngân hàng hoạt động ổn định hơn.
4 – Thực hiện chính sách tiền tệ.
Công cụ chính sách tiền tệ: Tỷ lệ dự trữ bắt buộc là một trong những công cụ chính sách tiền tệ quan trọng nhất. Ngân hàng Nhà nước sử dụng công cụ này để thực hiện các mục tiêu chính sách như kiểm soát lạm phát, thúc đẩy tăng trưởng kinh tế, và ổn định thị trường tài chính.
Tỷ lệ dự trữ bắt buộc hiện nay là bao nhiêu?
Theo Điều 5, Thông tư số 30/2019/TT-NHNN Quy định về thực hiện dự trữ bắt buộc của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. Như sau:
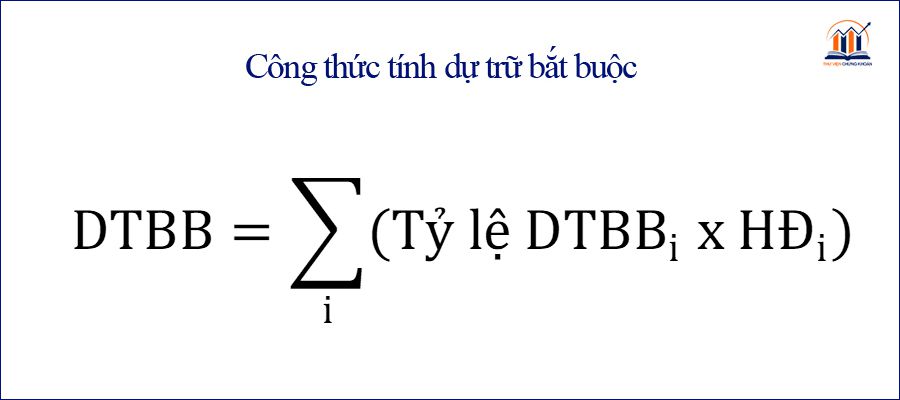
1. Dự trữ bắt buộc trong kỳ duy trì DTBB được Ngân hàng Nhà nước xác định cho từng tổ chức tín dụng bằng cách lấy tỷ lệ DTBB quy định đối với tổ chức tín dụng theo từng loại tiền gửi trong kỳ duy trì dự trữ bắt buộc nhân với số dư bình quân tiền gửi phải tính DTBB tại tổ chức tín dụng trong kỳ xác định dự trữ bắt buộc tương ứng theo từng loại tiền gửi.
Công thức tính dự trữ bắt buộc như sau:
Trong đó:
- DTBB: Số tiền phải dự trữ bắt buộc trong kỳ duy trì DTBB đối với tổ chức tín dụng;
- Tỷ lệ DTBBi: Tỷ lệ dự trữ bắt buộc quy định đối với tổ chức tín dụng tương ứng với tiền gửi phải tính DTBB loại i áp dụng trong kỳ duy trì DTBB;
- HĐi: Số dư bình quân tiền gửi phải tính DTBB loại i tại tổ chức tín dụng trong kỳ xác định DTBB.
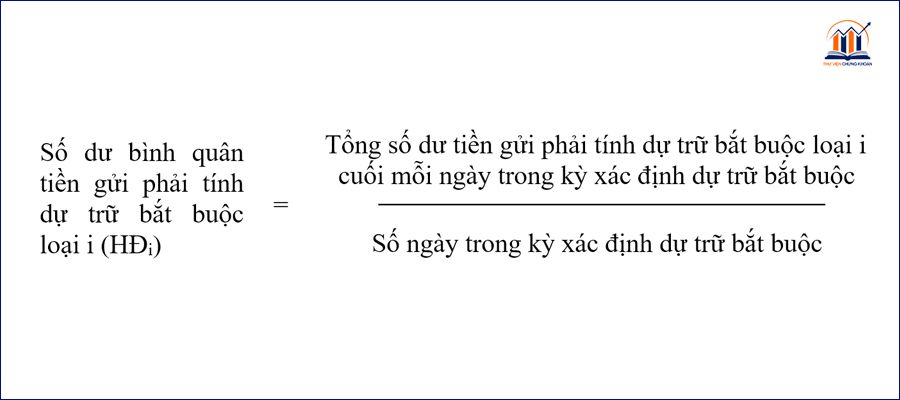
2. Số dư bình quân tiền gửi phải tính DTBB tại tổ chức tín dụng trong kỳ xác định DTBB được tính bằng cách cộng các số dư tiền gửi phải tính DTBB cuối mỗi ngày tại toàn hệ thống của tổ chức tín dụng (bao gồm trụ sở chính, chi nhánh ở trong nước và các đơn vị trực thuộc hạch toán phụ thuộc ở trong nước của tổ chức tín dụng hoặc trụ sở của chi nhánh ngân hàng nước ngoài) trong kỳ chia cho tổng số ngày trong kỳ xác định DTBB.
Công thức tính số dư bình quân tiền gửi phải tính DTBB đối với từng loại tiền gửi như sau:
3. Kỳ duy trì DTBB là khoảng thời gian của tháng hiện hành kể từ ngày đầu tiên của tháng đến hết ngày cuối cùng của tháng, bao gồm cả ngày nghỉ, lễ, Tết.
4. Kỳ xác định DTBB là khoảng thời gian của tháng trước liền kề kể từ ngày đầu tiên của tháng đến hết ngày cuối cùng của tháng, bao gồm cả ngày nghỉ, lễ, Tết.
Trên đây là toàn bộ bài viết của mình về Tỷ lệ dự trữ bắt buộc. Nếu bạn đọc có thắc mắc hay đóng góp gì để bài viết hoàn thiện hơn thì có thể liên hệ mình hoặc để lại lời nhắn qua google form nhé. Chúc các bạn đầu tư thành công.


