
TOI là viết tắt của Total Operating Income, dịch ra tiếng Việt là tổng thu nhập hoạt động. Đây là chỉ số phản ánh toàn bộ doanh thu mà một ngân hàng tạo ra từ các hoạt động kinh doanh cốt lõi trong một kỳ kế toán, bao gồm thu nhập lãi thuần, thu nhập từ phí và hoa hồng, và các khoản thu nhập hoạt động khác.
Khác với lợi nhuận sau thuế — vốn chịu tác động lớn từ các khoản trích lập dự phòng hay điều chỉnh kế toán — TOI phản ánh sức mạnh tạo thu nhập thực chất từ hoạt động vận hành của ngân hàng. Đây là lý do TOI ngày càng được các nhà phân tích và nhà đầu tư chứng khoán ưu tiên sử dụng khi đánh giá cổ phiếu ngân hàng.
TOI là gì trong ngân hàng?
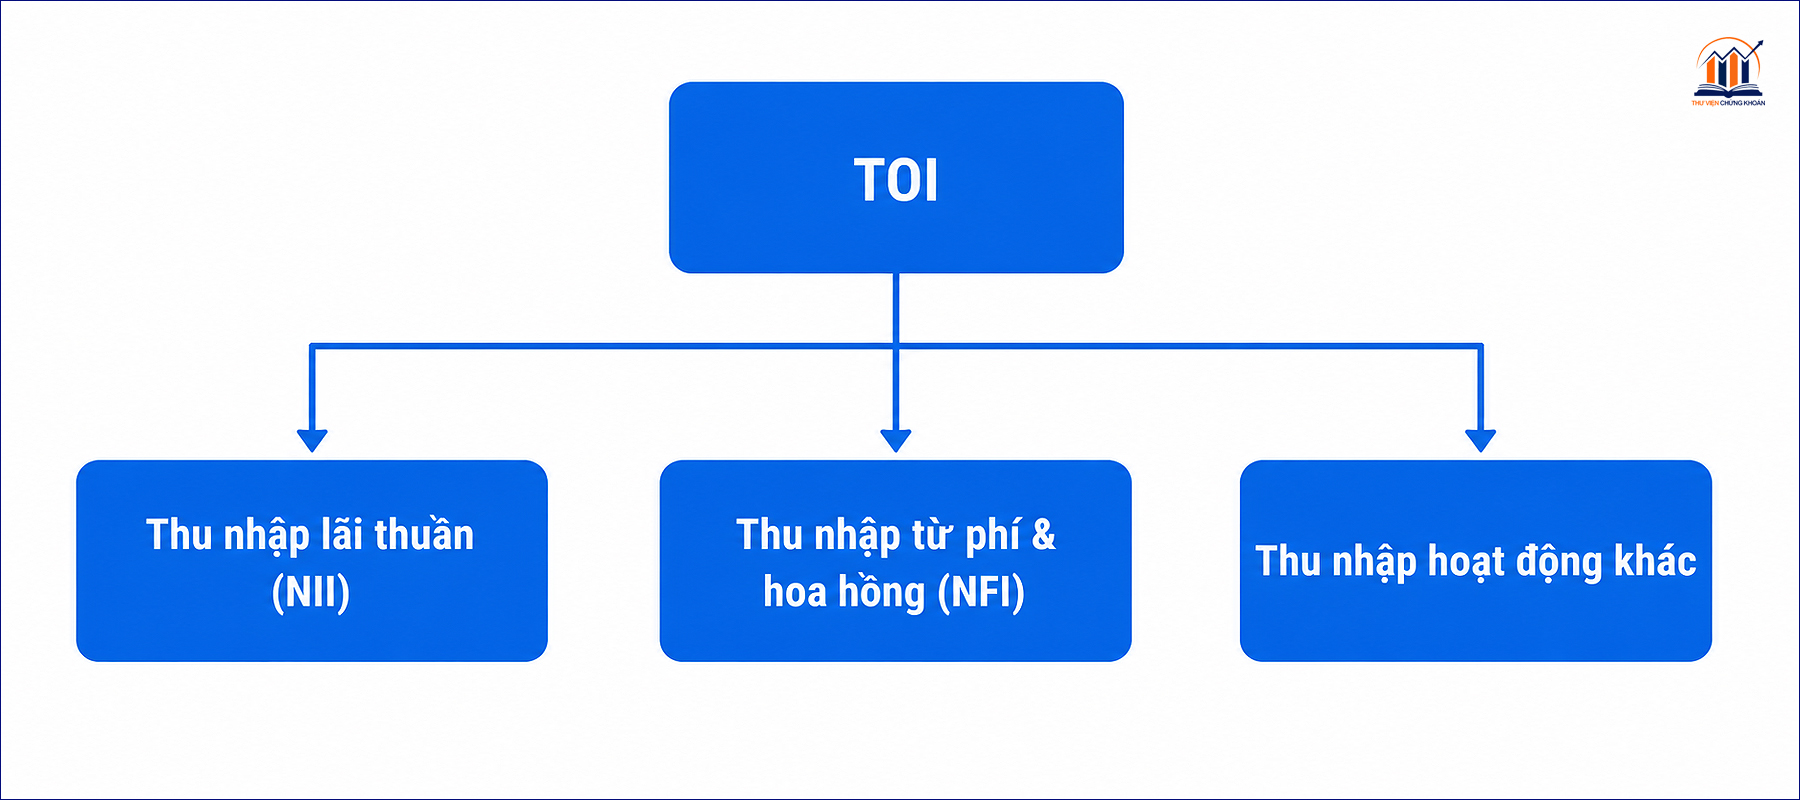
Trong báo cáo kết quả kinh doanh của các ngân hàng thương mại Việt Nam, tổng thu nhập hoạt động (TOI) được cấu thành từ ba nguồn chính:
Thu nhập lãi thuần (Net Interest Income — NII) là khoản chênh lệch giữa lãi ngân hàng thu về từ các hoạt động cho vay, đầu tư trái phiếu và lãi phải trả cho người gửi tiền. Đây thường là nguồn thu lớn nhất, chiếm khoảng 70–80% TOI ở hầu hết các ngân hàng Việt Nam.
Thu nhập từ phí và hoa hồng (Non-interest Fee Income — NFI) bao gồm các khoản thu từ dịch vụ thanh toán, bảo lãnh, tư vấn, phân phối bảo hiểm (bancassurance), quản lý tài sản và môi giới chứng khoán. Nguồn thu này phản ánh mức độ đa dạng hóa của mô hình kinh doanh.
Thu nhập hoạt động khác bao gồm lãi thuần từ kinh doanh ngoại tệ, mua bán chứng khoán kinh doanh, chứng khoán đầu tư và các khoản thu nhập hoạt động phát sinh khác không thuộc hai nhóm trên.
Công thức tính TOI trong ngân hàng
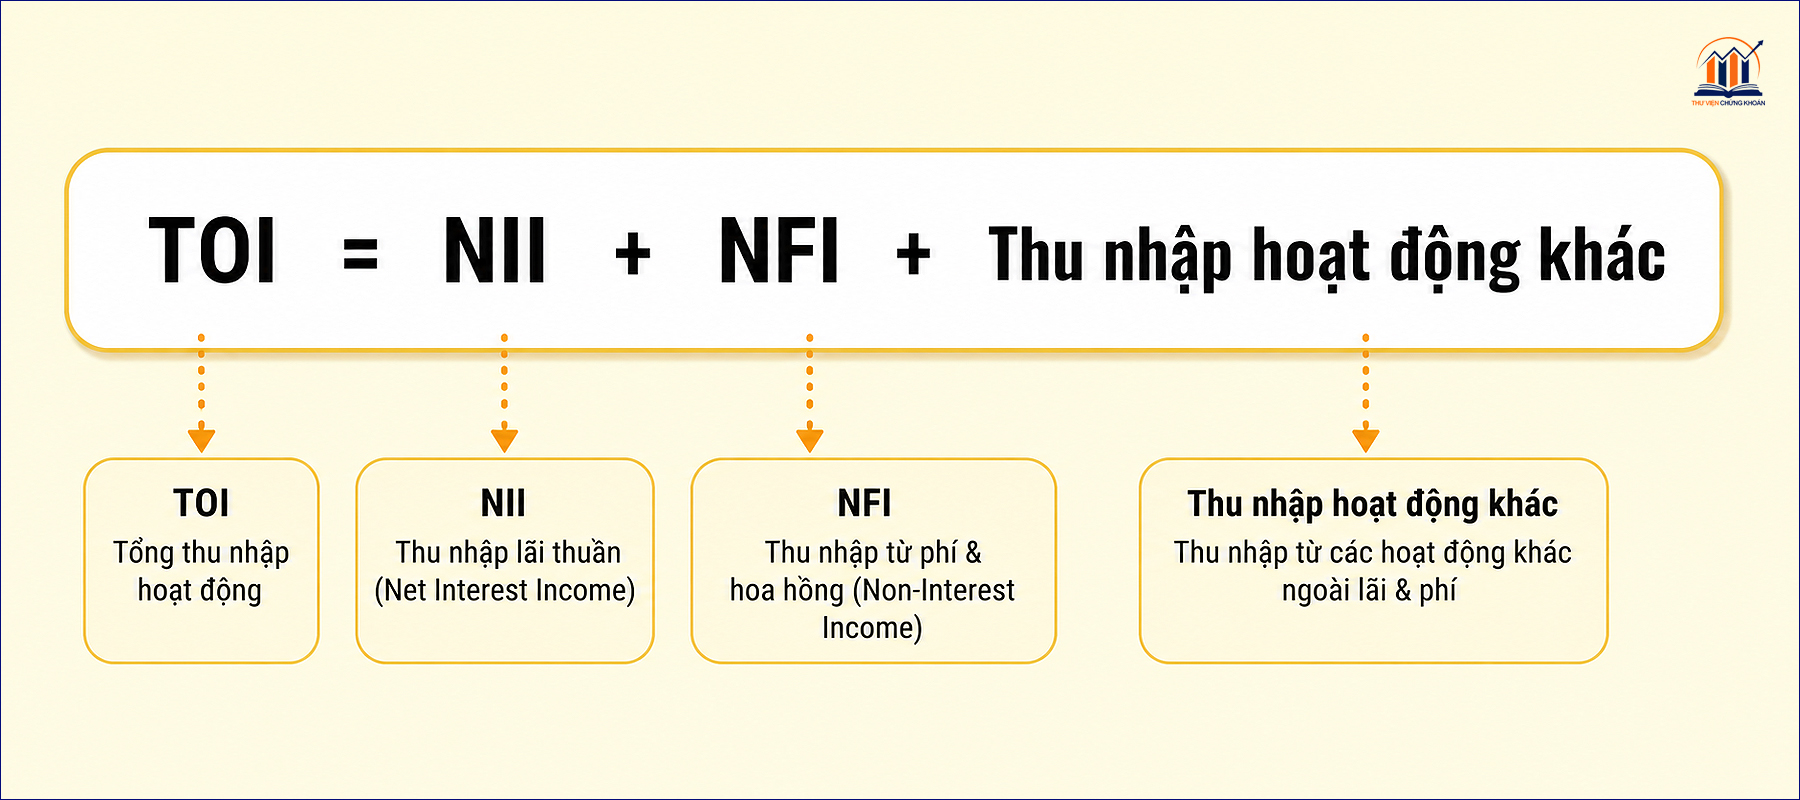
Công thức tính TOI như sau:
TOI = Thu nhập lãi thuần (NII) + Thu nhập phí & hoa hồng (NFI) + Thu nhập hoạt động khác
Hoặc viết dạng đầy đủ hơn:
TOI = (Lãi từ cho vay & đầu tư − Chi phí lãi tiền gửi)
+ (Thu phí dịch vụ − Chi phí phát sinh dịch vụ)
+ Thu nhập ngoại hối, mua bán chứng khoán và các khoản khác
Các nhà phân tích thường tính chỉ số bổ sung là tỷ lệ TOI trên tổng tài sản (TOI/TA) để so sánh hiệu quả tạo thu nhập giữa các ngân hàng có quy mô khác nhau một cách công bằng.
Ví dụ thực tế: TOI của Techcombank (TCB)
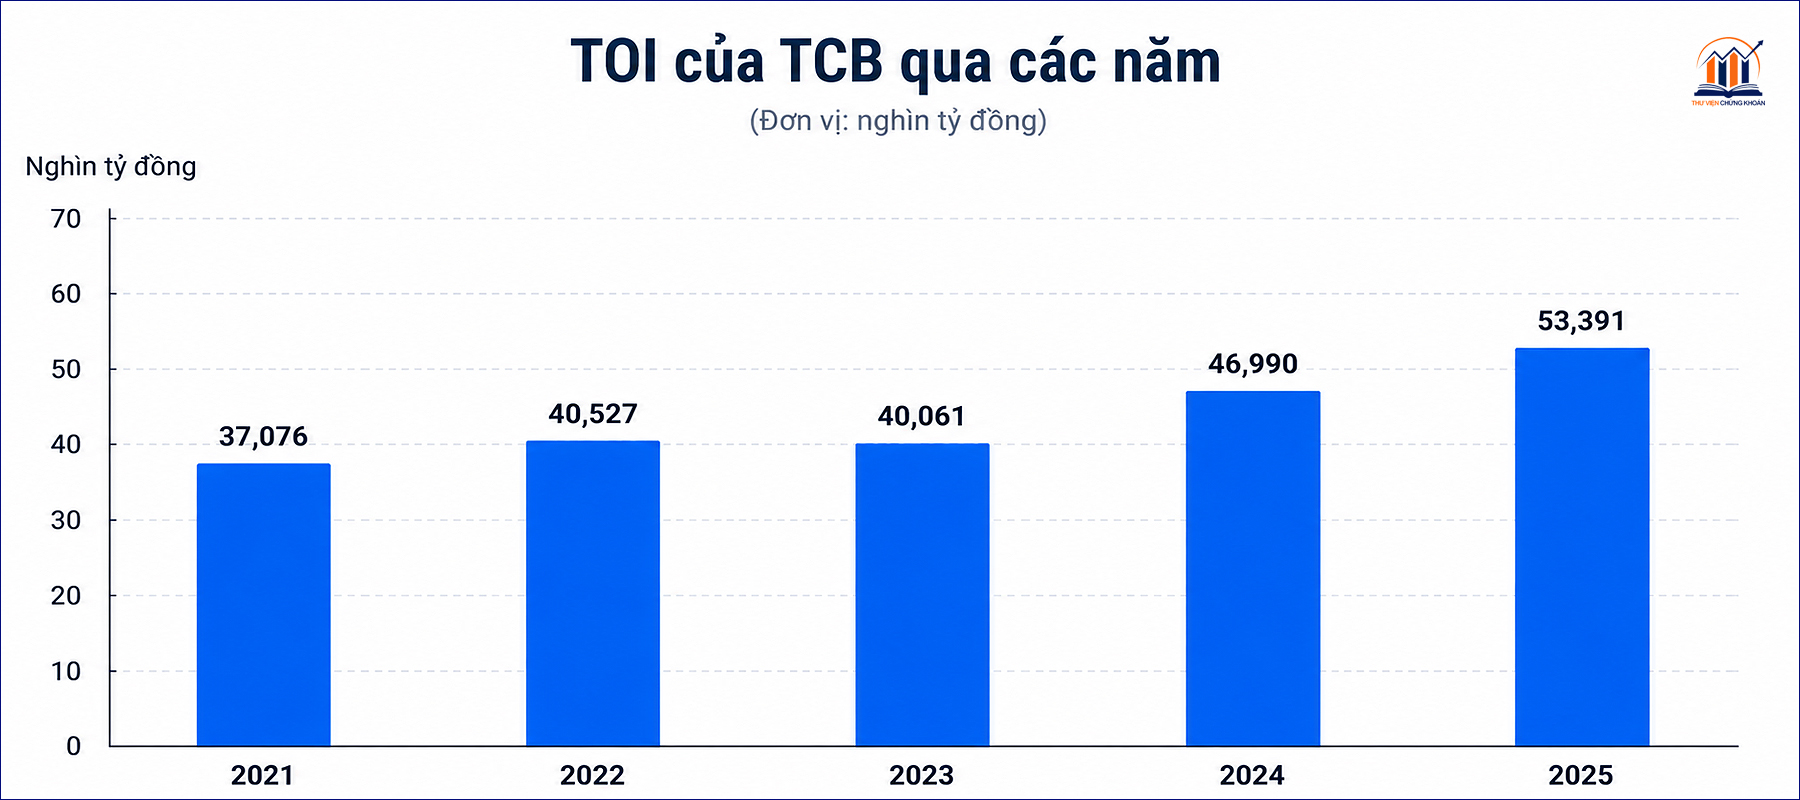
Techcombank (TCB) là một trong những ngân hàng tiên phong công bố chỉ số TOI rõ ràng trong báo cáo kết quả kinh doanh, giúp nhà đầu tư dễ dàng theo dõi.
Năm 2025, TOI của Techcombank đạt hơn 53 nghìn tỷ đồng, tăng 13.6% so với năm 2023. Trong đó:
- Thu nhập lãi thuần (NII) đạt 38,155 tỷ đồng, tăng 7.4% so với cùng kỳ, chiếm khoảng 71% TOI.
- Thu nhập từ hoạt động dịch vụ (NFI) đạt khoảng 8,772 tỷ đồng, chiếm khoảng 16.4% TOI.
- Phần còn lại đến từ kinh doanh ngoại hối, mua bán chứng khoán và các khoản thu khác.
Điều đáng chú ý là tỷ trọng thu nhập lãi thuần của TCB đã giảm từ 75.56% (năm 2024) xuống 71% (năm 2025), cho thấy ngân hàng đang giảm phụ thuộc vào tín dụng trong năm đó. Đây là tín hiệu mà nhà phân tích cần theo dõi, vì TOI càng đa dạng thì rủi ro kinh doanh càng được phân tán.
Lưu ý: Số liệu trên được trích từ thông cáo kết quả kinh doanh các năm của Techcombank, công bố trên website công ty hoặc các trang tin tài chính như cafef.vn.
Ý nghĩa của TOI trong phân tích tài chính ngân hàng
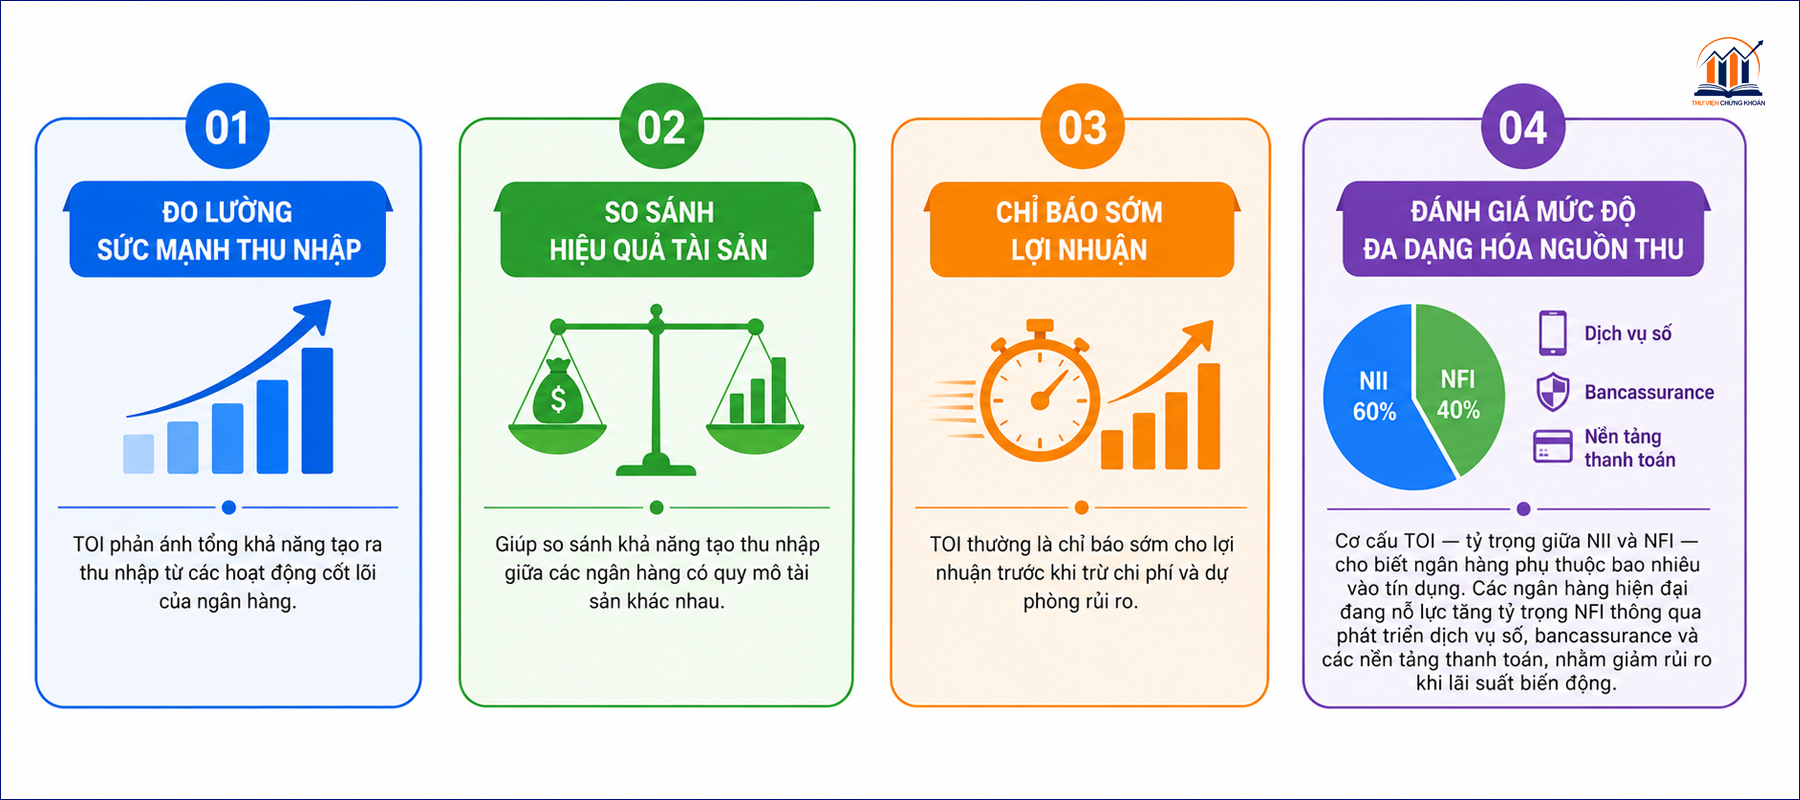
Đo lường sức mạnh thu nhập cốt lõi
TOI cho thấy ngân hàng có thực sự tạo ra thu nhập từ hoạt động vận hành hay không, thay vì dựa vào các khoản thu nhập bất thường hay điều chỉnh sổ sách. Ngân hàng có TOI tăng trưởng đều đặn qua nhiều năm thường có nền tảng kinh doanh vững chắc hơn.
So sánh hiệu quả sử dụng tài sản
Chỉ số TOI/Tổng tài sản (TOI/TA) giúp so sánh khả năng sinh thu nhập giữa các ngân hàng có quy mô khác nhau. Một ngân hàng nhỏ hơn nhưng có TOI/TA cao hơn nghĩa là đang sử dụng tài sản hiệu quả hơn.
Chỉ báo sớm cho lợi nhuận tương lai
TOI thường phản ánh tình trạng kinh doanh trước khi các yếu tố như chi phí dự phòng hay chi phí hoạt động tác động lên lợi nhuận. Vì vậy, tăng trưởng TOI ổn định thường là tín hiệu tích cực về triển vọng lợi nhuận của ngân hàng trong các quý tiếp theo.
Đánh giá mức độ đa dạng hóa nguồn thu
Cơ cấu TOI — tỷ trọng giữa NII và NFI — cho biết ngân hàng phụ thuộc bao nhiêu vào tín dụng. Các ngân hàng hiện đại đang nỗ lực tăng tỷ trọng NFI thông qua phát triển dịch vụ số, bancassurance và các nền tảng thanh toán, nhằm giảm rủi ro khi lãi suất biến động.
Ứng dụng TOI trong phân tích cổ phiếu ngân hàng
Khi phân tích cổ phiếu ngân hàng, TOI thường được kết hợp với các chỉ số khác để có cái nhìn toàn diện hơn:
Kết hợp với CIR (Cost-to-Income Ratio — tỷ lệ chi phí trên thu nhập): CIR = Chi phí hoạt động / TOI. Ngân hàng có CIR thấp đồng nghĩa với việc mỗi đồng chi phí bỏ ra tạo ra nhiều thu nhập hơn. Theo số liệu năm 2025, CIR của Techcombank duy trì ở mức khoảng 30%, BID 33.3%, VCB 34.8%.
Kết hợp với NIM (Net Interest Margin — biên lãi thuần): NIM đo lường hiệu quả của phần thu nhập lãi thuần. Nếu TOI tăng chủ yếu nhờ NIM cải thiện, cần kiểm tra xem điều đó đến từ tăng trưởng cho vay hay từ việc nâng lãi suất đầu ra — hai kịch bản có hàm ý rất khác nhau về chất lượng tăng trưởng.
Kết hợp với ROA (Return on Assets — tỷ suất sinh lời trên tài sản): So sánh TOI/TA và ROA giúp đánh giá ngân hàng đang “rò rỉ” thu nhập ở khâu nào — chi phí hoạt động quá cao, hay trích lập dự phòng lớn.
Điều quan trọng khi phân tích là không chỉ nhìn vào mức tuyệt đối của TOI, mà cần theo dõi xu hướng tăng trưởng qua các quý và cơ cấu thành phần để nhận ra sớm những thay đổi trong chất lượng thu nhập của ngân hàng.
Lời kết
TOI là một trong những chỉ số nền tảng nhất khi đánh giá sức khỏe tài chính và tiềm năng tăng trưởng của các ngân hàng. Hiểu rõ cách tính, ý nghĩa và cách kết hợp TOI với các chỉ số khác sẽ giúp nhà đầu tư đưa ra quyết định phân tích chính xác hơn, thay vì chỉ dựa vào con số lợi nhuận sau thuế — vốn dễ bị “làm đẹp” bởi các bút toán kế toán.
FAQ — Câu hỏi thường gặp về TOI ngân hàng
TOI là gì? TOI là viết tắt của Total Operating Income, nghĩa là tổng thu nhập hoạt động của ngân hàng. Đây là toàn bộ doanh thu ngân hàng tạo ra từ các hoạt động kinh doanh cốt lõi trong một kỳ kế toán, bao gồm thu nhập lãi thuần, thu nhập từ phí dịch vụ và các khoản thu hoạt động khác.
Cách tính TOI trong ngân hàng như thế nào? TOI = Thu nhập lãi thuần (NII) + Thu nhập từ phí và hoa hồng (NFI) + Thu nhập hoạt động khác. Số liệu này được công bố trong báo cáo kết quả kinh doanh hợp nhất của từng ngân hàng theo quý và theo năm.
TOI khác lợi nhuận sau thuế ở điểm nào? TOI là doanh thu thuần từ hoạt động vận hành, chưa trừ chi phí hoạt động, chi phí dự phòng rủi ro tín dụng và thuế. Lợi nhuận sau thuế là kết quả cuối cùng sau khi đã trừ tất cả các khoản chi phí đó. TOI phản ánh khả năng tạo thu nhập cốt lõi, trong khi lợi nhuận sau thuế còn chịu ảnh hưởng của chính sách trích lập và điều chỉnh kế toán.
Chỉ số TOI/TA dùng để làm gì? Tỷ lệ TOI trên tổng tài sản (TOI/TA) cho biết ngân hàng tạo ra bao nhiêu đồng thu nhập từ mỗi đồng tài sản đang quản lý. Chỉ số này giúp so sánh hiệu quả hoạt động giữa các ngân hàng có quy mô khác nhau một cách công bằng.
TOI cao có nghĩa là ngân hàng tốt không? TOI cao là dấu hiệu tích cực nhưng cần xem xét thêm cơ cấu. Nếu TOI tăng chủ yếu từ thu nhập lãi trong khi thu nhập phí dịch vụ giảm, ngân hàng đang phụ thuộc nhiều hơn vào tín dụng — tiềm ẩn rủi ro khi lãi suất thị trường biến động. Ngân hàng có TOI tăng đều từ nhiều nguồn thu đa dạng thường được đánh giá tích cực hơn.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


