Tốc độ tăng trưởng tín dụng (Loan Growth Rate) là là nguồn tạo ra phần lớn doanh thu của ngân hàng. Đối với một ngân hàng thương mại, tín dụng chiếm 70-80% thu nhập. Hiểu khái niệm này sẽ giúp bạn nhìn được đồng thời 3 yếu tố. Đó là sức khỏe doanh nghiệp, lợi nhuận tương lai và rủi ro ẩn. Vậy thì Loan Growth Rate thực chất là gì? Hãy cùng Thư Viện Chứng Khoán bóc tách vấn đề và liên hệ thực tế các ngân hàng ở Việt Nam nhé.
Định nghĩa và công thức nền tảng.
Tăng trưởng tín dụng là mức tăng dư nợ cho vay của ngân hàng trong một thời kỳ (quý hoặc năm).
Loan Growth Rate =((Dư nợ kỳ này – Dư nợ kỳ trước) / Dư nợ kỳ trước) x 100
Có 3 cấp độ hiểu về sự đo lường tăng trưởng tín dụng.
Cấp độ thứ nhất là tăng trưởng danh nghĩa. Đây là mức tăng tuyệt đối của dư nợ ghi trên sổ sách, chưa loại trừ bất kỳ yếu tố nào. Đây là số liệu thường dùng cho báo cáo chính thức hoặc truyền thông. Bạn cũng có thể sử dụng con số tuyệt đối này để so sánh giữa các ngân hàng trong 1 quốc gia.
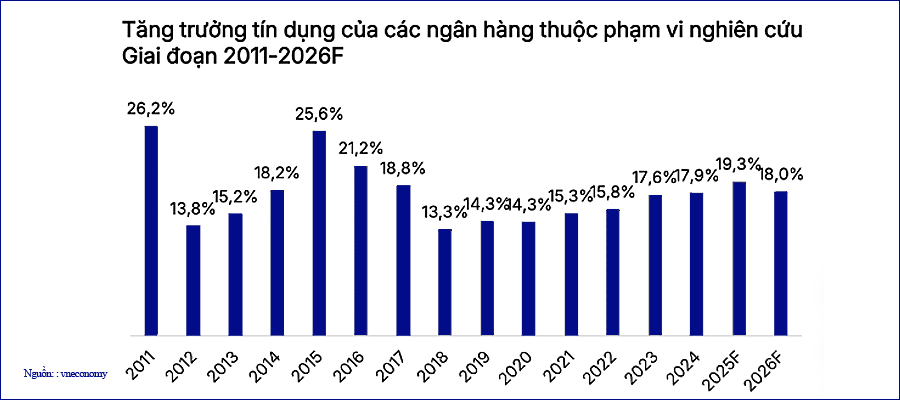
Cấp độ thứ hai là tăng trưởng thực. Ở cấp độ này chúng ta sẽ loại trừ tác động của lạm phát để đo xem lượng vốn tín dụng thực sự bơm thêm vào nền kinh tế là bao nhiêu. Tăng trưởng tín dụng thực giúp đánh giá sức hấp thụ vốn của nền kinh tế và so sánh giữa các thời kỳ mà không bị méo bởi lạm phát. Đồng thời, nó cho thấy NHNN đang thực sự nới lỏng tín dụng hay chỉ bù đắp lạm phát.
Cấp độ thứ ba là nhìn nhận tốc độ tăng trưởng của Tín dụng / GDP. Sự tăng trưởng này phản ánh mức độ phụ thuộc vào vốn vay của một quốc gia. Ở cấp độ này, chúng ta có thể nhận diện rủi ro hệ thống. Tỷ lệ Credit/GDP < 80% thường được xem là rủi ro thấp, còn nếu >150% là có nguy cơ cao rơi vào khủng hoảng tài chính. Tuy nhiên còn phải nhìn trình độ phát triển của nền kinh tế để đánh giá. Mức 150% có thể nguy hiểm với các nước đang phát triển, nhưng chưa chắc là vấn đề với các nền kinh tế phát triển.
Ngoài ra bạn cũng có thể nhìn vào tốc độ tăng trưởng Credit/GDP để so sánh các quốc gia hoặc dự báo trần tăng trưởng dài hạn. Vì nếu Credit/GDP đã cao, NHNN buộc phải kiểm soát cung tín dụng chặt hơn trong tương lai.
Ba động lực gốc rễ của tăng trưởng tín dụng.
Động lực thứ nhất là nhu cầu vay vốn.
Bản chất là xem doanh nghiệp và cá nhân có nhu cầu vay vốn hay không. Nếu có thì yếu tố nào sẽ thúc đẩy nhu cầu vay vốn? Có 3 yếu tố chính:
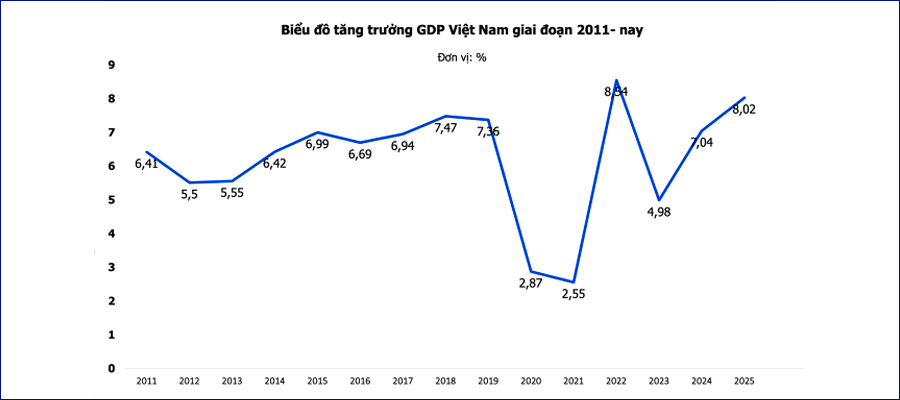
Tăng trưởng GDP có mối quan hệ thuận chiều và ổn định với nhu cầu vay vốn. Khi nền kinh tế tăng trưởng tích cực đồng nghĩa doanh nghiệp sẽ mở rộng sản xuất. Khi đó họ cần vốn lưu động và đầu tư dài hạn, tất yếu là nhu cầu vay tăng.
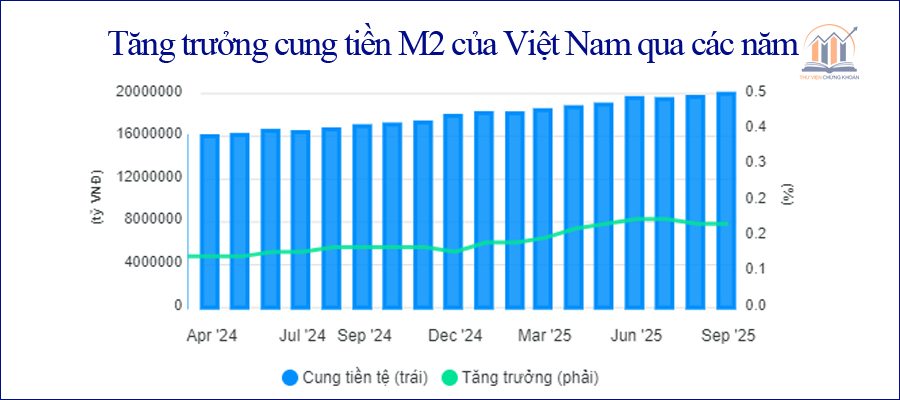
Yếu tố lãi suất là công cụ điều tiết nhu cầu vay trực tiếp nhất của NHNN. Khi lãi suất thấp đồng nghĩa với chi phí vay rẻ thì nhu cầu vay bùng nổ. Lãi suất cao sẽ khiến doanh nghiệp và cá nhân trì hoãn vay dẫn tới việc tín dụng co lại.
Tại Việt Nam, chu kỳ bất động sản là yếu tố ảnh hưởng rất mạnh đến nhu cầu vay vốn. Bất động sản kéo theo nhu cầu vay rất lớn từ cả hai phía là người mua nhà (vay thế chấp) và chủ đầu tư (vay xây dựng). Khi thị trường bất động sản sôi động, tín dụng sẽ tăng mạnh và ngược lại.
Khi doanh nghiệp lạc quan về triển vọng kinh doanh, họ sẵn sàng vay để đầu tư ngay cả khi lãi suất chưa thấp. Tâm lý đám đông trong thị trường bất động sản và chứng khoán cũng tạo ra các đợt cầu vay theo mùa.
Chúng ta có thể dựa vào một số dấu hiệu nhận biết nhu cầu vay yếu. Đó là khi doanh nghiệp không hấp thụ hết room tín dụng dù ngân hàng sẵn sàng cho vay. Tín dụng tăng thấp hơn mục tiêu dù lãi suất đã giảm. Tình huống này thường thấy khi nền kinh tế vừa trải qua khủng hoảng như năm 2023.
Động lực thứ hai: Cung tín dụng.
Có 3 yếu tố quyết định khả năng cung tín dụng.
Đầu tiên là ràng buộc về vốn (ràng buộc dài hạn). Khả năng cho vay của ngân hàng bị giới hạn bởi các tỷ lệ an toàn như CAR, SFL,… Bởi vậy họ muốn tăng trưởng tín dụng vượt ngưỡng này buộc phải tăng vốn bằng cách phát hành cổ phiếu, trái phiếu cấp 2, hoặc giữ lại lợi nhuận. Đây là lý do mà các ngân hàng phải liên tục tăng vốn điều lệ.
Thứ hai là ràng buộc về thanh khoản hay còn gọi là ràng buộc ngắn hạn. Ngân hàng cho vay bằng tiền huy động từ dân cư và tổ chức. Nếu tăng trưởng cho vay vượt quá tốc độ huy động vốn khiến tỷ lệ LDR tăng cao sẽ dẫn đến rủi ro thanh khoản. Để khắc phục, các ngân hàng phải chú ý duy trì CASA cao, giúp họ có nguồn vốn rẻ và ổn định hơn. Từ đó thì họ sẽ có dư địa cho vay nhiều hơn.
Cuối cùng là ràng buộc về chất lượng tài sản (tức ràng buộc trung hạn). NPL (nợ xấu) tăng cao khiến ngân hàng phải trích lập dự phòng nhiều hơn làm nguồn vốn bị ăn mòn, dẫn tới dư địa cho vay thu hẹp. Đây là vòng xoáy nguy hiểm nhất ở phía cung tín dụng. Chất lượng tài sản là yếu tố chính khiến cổ phiếu ngân hàng mang tính chu kỳ, dù lợi nhuận có thể tăng trưởng đều đặn cho đến khi phá sản.
Động lực thứ ba là môi trường vĩ mô.
Đây là “luật chơi” bên ngoài mà cả ngân hàng và người vay đều phải tuân theo.
Ở Việt Nam, yếu tố vĩ mô đặc thù room tín dụng. Ngân hàng nhà nước sẽ phân bổ hạn mức tín dụng cho từng ngân hàng mỗi năm, dựa trên xếp hạng sức khỏe tài chính.
Yếu tố vĩ mô thứ hai ảnh hưởng đến cung tín dụng là chu kỳ kinh tế và chính sách tiền tệ. Yếu tố này tác động lên cả cung và cầu tín dụng và có thể tóm lược 2 loại chính sách như sau:
| NHNN nới lỏng | NHNN thắt chặt |
|---|---|
| Giảm lãi suất điều hành | Tăng lãi suất điều hành |
| Cầu vay tăng | Cầu vay giảm |
| Thanh khoản hệ thống dồi dào | Thanh khoản hệ thống căng thẳng |
| Room tín dụng được nới | Room tín dụng bị siết |
| Tín dụng tăng tốc | Tín dụng giảm tốc |
Cách ba động lực này tương tác với nhau.
Ba động lực trên không hoạt động độc lập mà luôn tương tác với nhau. Tín dụng chỉ thực sự tăng trưởng mạnh khi cả ba cùng thuận chiều:
- Nhu cầu vay cao (kinh tế tốt, lãi suất thấp)
- Cung tín dụng sẵn sàng (vốn đủ, thanh khoản tốt, NPL thấp)
- Vĩ mô hỗ trợ (room được nới, chính sách nới lỏng)
Chỉ cần một trong ba bị tắc nghẽn, tăng trưởng tín dụng sẽ chững lại cho dù hai yếu tố còn lại có thuận lợi đến đâu.
Tính chu kỳ liên quan đến tăng trưởng tín dụng
Mô tả chuỗi nhân quả.
Để đơn giản hóa, chúng ta hãy hình dung nền kinh tế như một cơ thể con người. Tín dụng sẽ là thức ăn, nếu bạn ăn vừa đủ cả chất và lượng thì cơ thể khỏe mạnh, nhưng nếu ăn quá nhiều, quá nhanh hoặc mất cân bằng thì sinh bệnh. Nhưng bệnh không xuất hiện ngay mà ủ trong vài năm.
Mình mô phỏng chuỗi nhân quả sẽ xảy ra như như sau:
- Khi ngân hàng đẩy mạnh cho vay, trong năm đầu tiên nền kinh tế và các thị trường tài sản thường hưng phấn. Đồng thời phía ngân hàng cũng có tăng trưởng tín dụng tốt, dư nợ tăng kéo theo thu nhập lãi tăng. Khi lợi nhuận đột biến sẽ khiến giá cổ phiếu tăng.
- Khi các ngân hàng cạnh tranh và cùng được nới lỏng, điều kiện cho vay sẽ ngày càng dễ, kéo theo chất lượng tín dụng suy giảm. Lúc này nợ nhóm 2 bắt đầu tăng nhưng ít ai chú ý.
- Sau vài năm, nợ xấu bắt đầu chuyển nhóm (từ nhóm 2 lên 3, 4, 5). Lúc này ngân hàng buộc phải trích lập dự phòng mạnh khiến lợi nhuận bị ăn mòn. Khi lợi nhuận giảm thì giá cổ phiếu cũng có hiệu ứng tương tự và sẽ mạnh hơn.
- Đến giai này vốn tự có của ngân hàng bị suy yếu trước các khoản mục khác, tỷ lệ an toàn vốn CAR cũng sụt giảm. Đây là lúc các ngân hàng phải cơ cấu lại bằng cách giảm tốc cho vay hoặc tăng vốn hoặc cả 2.
Qua nhiều năm tư vấn, mình thấy rằng nhiều nhà đầu tư đu đỉnh cổ phiếu bank vì không nắm bắt được tính chu kỳ do tăng trưởng tín dụng tạo ra này. Khi mọi thứ tưởng chừng như rực rỡ nhất, các chỉ số đều như mơ thì mầm mống rủi ro đã được gieo xuống.
Tại sao nợ xấu (NPL) lại trễ 2 – 3 năm?
Có 3 lý do cơ học để lý giải cho việc nợ xấu có độ trễ này. Trên thực tế còn có nhiều lý do khác như nhưng theo mình 3 lý do mình nêu dưới đây chiếm đến 95%.
Thứ nhất là kỳ hạn vay dài. Khoản vay bất động sản đối với người mua nhà thường là 10 – 25 năm, đối với doanh nghiệp là 3 – 5 năm. Khách hàng thường trả đều trong 1 – 2 năm đầu sau đó mới bộc lộ khó khăn.
Lý do thứ hai là doanh nghiệp và cá nhân thường dùng tích lũy để cầm cự khoản vay trước khi thực sự mất khả năng trả nợ. Đó chính là bộ đệm tài chính của các chủ thể vay vốn, khi bộ đệm mất đi là lúc mọi thứ đổ vỡ.
Lý do thứ ba, độ trễ này có thể là hậu quả của việc che giấu khoản nợ có chủ đích. Trong nhiều trường hợp, ngân hàng sẽ tiến hành đảo nợ, tức là cho vay mới để trả nợ cũ. Nghiệp vụ này giúp khoản vay trông “bình thường” trong ngắn hạn nhưng thực chất chỉ là kéo dài vấn đề, làm bong bóng to hơn.
Hai chỉ số luôn phải đọc cùng với tăng trưởng tín dụng.
Giống như việc lái xe, để đi được xa nhất thì chúng ta không thể chỉ biết mỗi tốc độ xe mà còn phải nắm được chất lượng đường xá có ổn không, nhiên liệu có đủ để duy trì không. Thì việc nghiên cứu tăng trưởng tín dụng cũng vậy, chúng ta cũng phải kết hợp với các chỉ số khác để nắm bắt được toàn cảnh bức tranh.
NPL Ratio (Nợ xấu).
Tỷ lệ NPL được tính bằng tổng số nợ nhóm 3 -5 trên tổng dư nợ. Nợ xấu được phân nhóm dựa trên số ngày chậm trả. Các bạn có thể tìm hiểu chi tiết trong bài viết: NPL là gì? Hiểu đúng về Nợ xấu khi đầu tư cổ phiếu ngân hàng
Tỷ lệ NPL là chỉ số phản ánh chất lượng tăng trưởng tín dụng của ngân hàng. Do có độ trễ nên tỷ lệ NPL tăng nhanh bất thường trong thời kỳ tăng trưởng tín dụng mạnh là bóng ma rủi ro đối với một ngân hàng.
Chúng ta có 4 trường hợp khi xem xét đồng thời tăng trưởng tín dụng và tỷ lệ NPL, cụ thể như sau:
Loan Growth cao kết hợp với NPL thấp. Đây là trạng thái lý tưởng nhất. Ngân hàng mở rộng nhanh nhưng kiểm soát tốt chất lượng. Trạng thái này thường thấy ở ngân hàng có hệ thống thẩm định tốt, tập trung vào phân khúc bán lẻ hoặc SME có tài sản bảo đảm.
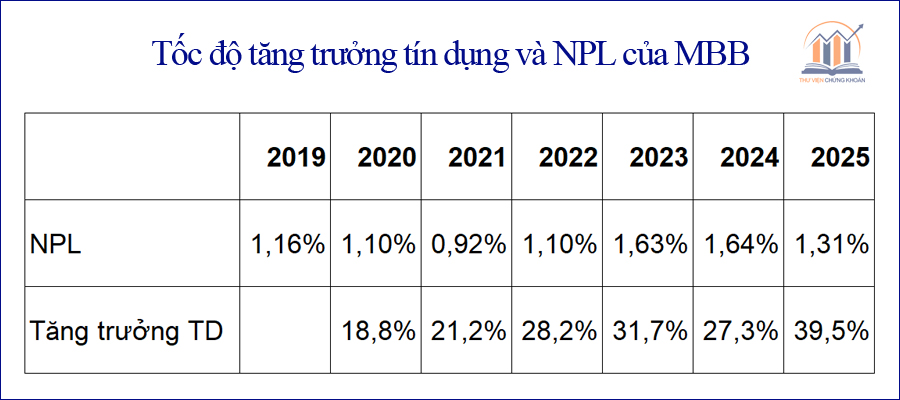
Loan Growth cao nhưng NPL tăng. Đây là tín hiệu nguy hiểm nhất. Rất có thể ngân hàng đang tăng trưởng bằng cách hạ chuẩn tín dụng. Lợi nhuận ngắn hạn đẹp nhưng bom nổ chậm đã được kích hoạt. Nhà đầu tư cần theo dõi kỹ biểu hiện của giá cổ phiếu để có biện pháp phòng vệ rủi ro.
Loan Growth thấp và NPL thấp. Đây có thể là kết quả của việc ngân hàng đang chủ động chậm lại, có thể đang hết room, đang củng cố vốn, hoặc thận trọng trước chu kỳ kinh tế xấu. Không nguy hiểm nhưng cũng không tạo ra tăng trưởng lợi nhuận.
Loan Growth thấp và NPL cao. Rất có thể ngân hàng đang đối mặt với khủng hoảng. Họ không dám cho vay mới vì nợ cũ chưa giải quyết xong. Họ phải dành toàn bộ nguồn lực dồn vào xử lý nợ xấu. Đây là trạng thái rủi ro nhất về mặt tài chính.
NIM (Net Interest Margin — Biên Lãi Ròng).
NIM (Net Interest Margin) là thước đo hiệu quả sinh lời cốt lõi của ngân hàng, phản ánh mỗi đồng tài sản sinh lãi tạo ra bao nhiêu đồng lợi nhuận lãi thuần. Nếu Loan Growth cho biết ngân hàng đang tăng trưởng nhanh đến đâu, thì NIM cho biết sự tăng trưởng đó có thực sự sinh lời hay không. Đọc Loan Growth mà không nhìn NIM giống như biết xe chạy nhanh nhưng không biết động cơ có hiệu quả hay không.
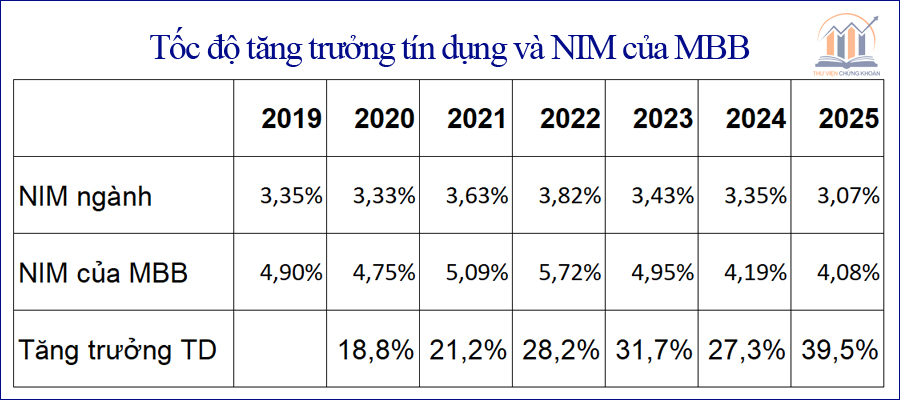
Phân khúc cho vay là yếu tố quyết định NIM sẽ mở rộng hay thu hẹp khi tín dụng tăng trưởng. Ngân hàng tập trung tăng trưởng vào bán lẻ và SME thường có NIM cao và cải thiện theo thời gian, trong khi tăng trưởng qua doanh nghiệp lớn hay tập đoàn sẽ kéo NIM xuống do lãi suất cho vay thấp hơn nhiều. Ngoài ra, khi ngân hàng cần huy động vốn nhanh để đáp ứng tăng trưởng tín dụng, chi phí huy động tăng lên và trực tiếp bào mòn NIM từ phía dưới.
Tăng trưởng tín dụng cao đi kèm NIM thu hẹp là tín hiệu cảnh báo quan trọng — ngân hàng đang “chạy nhanh để giữ nguyên được vị trí”. tức là tăng quy mô nhưng lợi nhuận thực tế không tăng tương xứng. Ngược lại, Loan Growth cao đi kèm NIM cải thiện mới là trạng thái lý tưởng, phản ánh ngân hàng đang tăng trưởng đúng phân khúc và kiểm soát tốt chi phí vốn. Đây là lý do NIM luôn phải được đọc song song với Loan Growth thay vì nhìn riêng lẻ từng chỉ số.
Lời kết.
Tăng trưởng tín dụng là động lực sinh lời cốt lõi của ngân hàng, nhưng bản thân con số tăng trưởng không nói lên điều gì nếu không được đặt cạnh chất lượng tài sản và hiệu quả biên lợi nhuận — một ngân hàng tăng trưởng 30% mà NPL tăng theo và NIM thu hẹp thực chất đang tích lũy rủi ro cho tương lai thay vì tạo ra giá trị thực.
Rủi ro lớn nhất nằm ở độ trễ 2–3 năm: tín dụng tăng nóng hôm nay sẽ tạo ra nợ xấu và chi phí dự phòng trong tương lai, bào mòn lợi nhuận. Vì vậy, cách đọc đúng về tăng trưởng tín dụng không phải là hỏi “ngân hàng đang tăng bao nhiêu?” mà phải hỏi “ngân hàng đang tăng trưởng vào phân khúc nào, với chất lượng ra sao, và còn bao nhiêu dư địa vốn để tiếp tục?”
Với hơn 10 năm kinh nghiệm trên thị trường, cùng tinh thần làm việc nghiêm túc và nền tảng kiến thức vững chắc, tôi mong muốn được đồng hành cùng anh/chị trong hành trình đầu tư một cách bài bản và hiệu quả.
Anh/chị có thể mở mới tài khoản hoặc chuyển ID tại các công ty chứng khoán hàng đầu như SSI, HSC hoặc VPS để bắt đầu trải nghiệm dịch vụ tư vấn. Việc áp dụng đúng phương pháp và kiến thức không chỉ giúp tối ưu hiệu quả đầu tư mà còn hạn chế rủi ro trong dài hạn.

Mở tài khoản VpbankS
Mã NV chăm sóc: 116C792323
Hướng dẫn tải app VPBank Securities và mở tài khoản: tại đây
Mở trực tiếp SSI
ID: HOPE
Mở trực tiếp HSC
ID: 0019210260
Mở trực tiếp VPS
ID: B702


