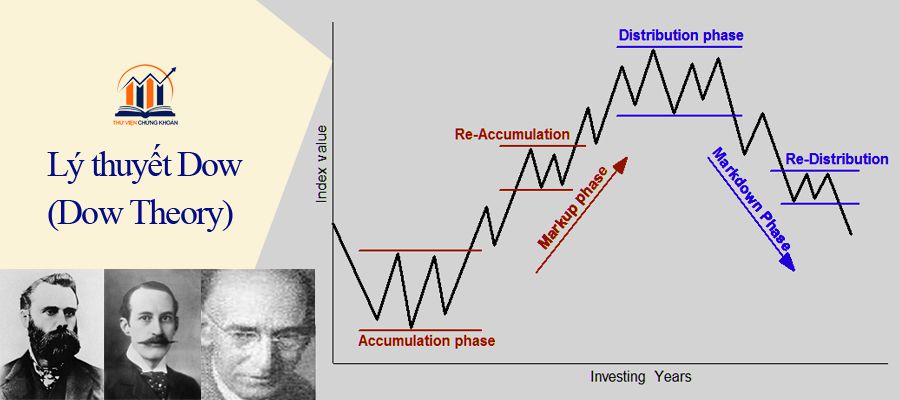
Lý thuyết Dow (Dow Theory) là cơ sở lý thuyết nền tảng của phân tích kỹ thuật, được đặt tên theo Charles H. Dow – nhà sáng lập của tờ Wall Street Journal. Lý thuyết này ra đời từ những quan sát của ông về hành động giá trên thị trường chứng khoán vào cuối thế kỷ 19. Đến nay Lý thuyết Dow vẫn được xem là gốc rễ của trường phái phân tích kỹ thuật và là nội dung bắt buộc trong chương trình học chứng chỉ CMT danh giá.
I – Lịch sử hình thành và phát triển của Dow Theory.
Từ năm 1900 đến năm 1902, Charles H. Dow đã viết một loạt các bài báo trên tờ Wall Street Journal, trình bày những quan sát của mình về các xu hướng thị trường. Những bài viết này đã đặt nền móng cho lý thuyết Dow.
Sau khi Dow qua đời, William Peter Hamilton đã tiếp tục nghiên cứu và phát triển lý thuyết này. Ông đã xuất bản cuốn sách “The Stock Market Barometer: A Study of Its Forecast Value” vào năm 1922, trong đó ông đã hệ thống hóa và mở rộng lý thuyết của Dow.
Năm 1932, Robert Rhea đã xuất bản cuốn sách “The Dow Theory”, trong đó ông đã tổng hợp và giải thích lý thuyết Dow một cách dễ hiểu hơn. Cuốn sách này đã giúp phổ biến lý thuyết Dow đến với đông đảo nhà đầu tư.
II – Triết lý nền tảng và Giả định tiên quyết.
Đây là “phần xương sống” của lý thuyết, giải thích cách thị trường vận hành và những nguyên tắc bạn phải chấp nhận để áp dụng nó một cách hiệu quả.
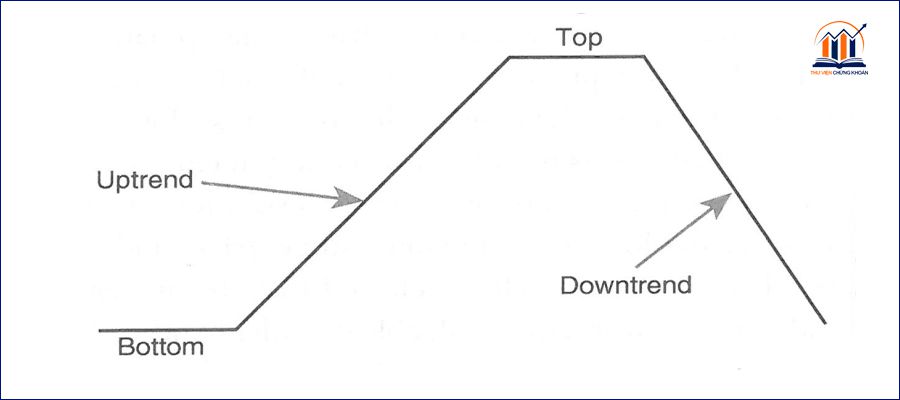
Các triết lý nền tảng của lý thuyết bao gồm:
- Thị trường chiết khấu mọi thứ: Giá cả hiện tại đã phản ánh tất cả thông tin có sẵn, từ dữ liệu kinh tế, kỳ vọng đến tâm lý nhà đầu tư. Đây là tiền đề cho giả thuyết thị trường hiệu quả.
- Các xu hướng chính không thể bị thao túng: Mặc dù biến động ngắn hạn có thể bị ảnh hưởng, xu hướng chính (kéo dài hàng năm) là không thể bị thao túng bởi bất kỳ cá nhân hay tổ chức nào do quy mô quá lớn của thị trường.
- Lý thuyết Dow không phải “chén thánh”: Bản thân Charles Dow và những người kế thừa thừa nhận lý thuyết này không hoàn hảo và không đảm bảo lợi nhuận. Nó là một khung phân tích để giảm bớt cảm tính, chứ không phải hệ thống giao dịch tự động
III – Công cụ nhận diện xu hướng và tín hiệu.
1 – Ba loại xu hướng cơ bản trong Lý thuyết Dow.
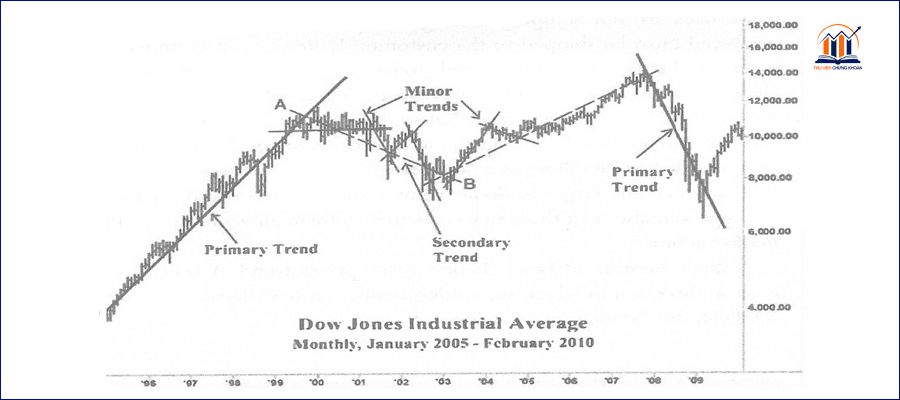
Lý thuyết Dow phân biệt rõ ba cấp độ chuyển động, thường được ví với thủy triều, sóng và gợn nước. Theo tác giả Rhea, chúng có thể diễn ra cùng một lúc.
a – Xu hướng chính (Primary Trend).
- Kéo dài >1 năm, xác định thị trường tăng hay giảm.
- Đây là thứ quan trọng nhất, là mục tiêu phân tích chính.
- Xu hướng chính không thể bị thao túng.
Mọi xu hướng chính đều trải qua một chu kỳ tâm lý có thể dự đoán. Nó bao gồm 3 giai đoạn:
- Tích lũy: Nhà đầu tư thông thái (Dòng tiền thông minh) mua vào âm thầm khi thị trường ảm đạm, giá đi ngang.
- Bùng nổ/Tham gia của công chúng: Đám đông nhận ra xu hướng, ồ ạt tham gia, giá biến động mạnh và nhanh.
- Phân phối: “Nhà tạo lập” bán ra cho đám đông đang phấn khích, thị trường lại đi ngang trước khi đảo chiều.
b – Xu hướng thứ cấp.
Xu hướng thứ câp luôn điều chỉnh ngược xu hướng chính, kéo dài 3 tuần – 3 tháng. Dạng xu hướng nhỏ hơn này sẽ hiệu chỉnh 33%-66% đợt di chuyển trước.
Nhà đầu tư thường dễ nhầm xu hướng thứ cấp với trạng thái thị trường đảo chiều. Do đó có thể dẫn đến những quyết định sai lầm.
Xu hướng thứ cấp là thách thức lớn nhất trong việc nhận diện thị trường. Nó đòi hỏi chúng ta phải trang bị nền tảng kiến thức vững chắc cả về Phân tích cơ bản và Phân tích kỹ thuật cũng như áp dụng được kiến thức vào thực tế để trở thành kinh nghiệm đầu tư.
c – Xu hướng nhỏ.
Các xu hướng nhỏ là các dao động của đường giá được tính theo khung thời gian hàng ngày hoặc nhỏ hơn. Giá đơn giản là phụ thuộc vào cung cầu – vốn là kết quả của tâm lý của hàng triệu nhà đầu tư. Tuy vậy các xu hướng nhỏ này vẫn phải được ghi nhận để xem xét trong bức tranh tổng thể.
Theo Rhea, trong khoảng 2 đến 3 tuần, đường giá với biên độ trung bình khoảng 5% thì đó là dấu hiệu của sự tích lũy hoặc phân phối. Còn nếu có sự đột biến tăng/giảm trên 5% thì chúng ta nên nghiêng về kịch bản giá tiếp tục tăng/giảm theo cùng hướng với sự đột biến. Và trạng thái dao động trong biên độ hẹp sẽ sớm bị phá vỡ bởi sự đột biến (có thể là tăng hoặc giảm).
2 – Khái niệm “Sự xác nhận” trong lý thuyết Dow.
Ở thời đại của các tác giả, để phù hợp với luận điểm kinh tế là sử dụng các chỉ số trung bình công nghiệp và trung bình đường sắt làm đại diện cho nền kinh tế và tình hình kinh doanh. Trên cơ sở đó, lý thuyết Dow đã đưa ra một khái niệm là “sự xác nhận”. Khái niệm này vẫn còn giữ được tầm quan trọng cho tới ngày nay.
Sự xác nhận trong Lý thuyết Dow là khi cả hai chỉ số trung bình công nghiệp và trung bình đường sắt cùng đạt mức cao mới hoặc mức thấp mới trên cơ sở giá đóng cửa hàng ngày. Những mức mới này không nhất thiết phải đạt được cùng một lúc, nhưng chúng phải xuất hiện trước thời điểm xu hướng chính đảo chiều, nếu không thì lại là một trường hợp khác.
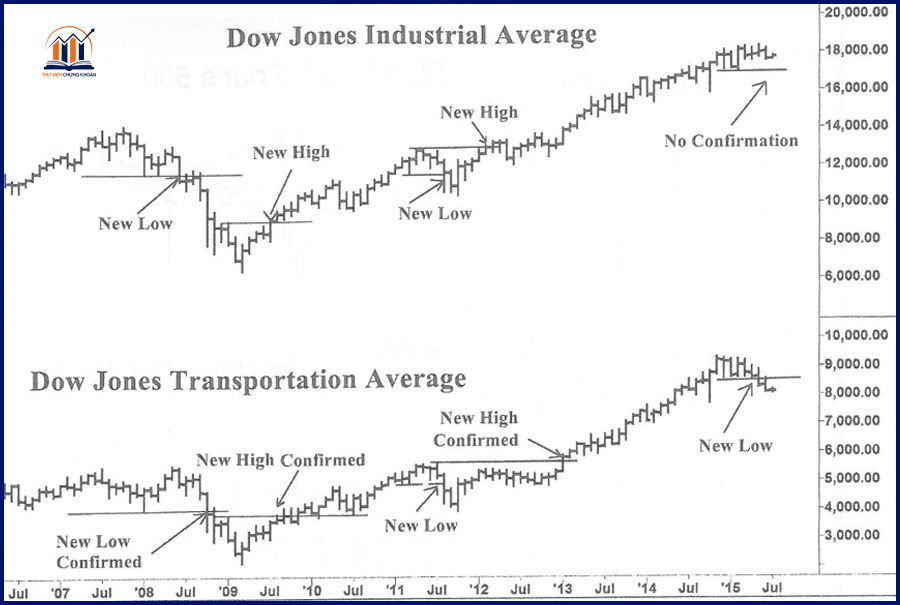
Như hình trên, khi chỉ số DJIA đạt mức new low hoặc new high thì tương ứng chỉ số DJTA cũng đạt các mốc new low confirmed và new high confirmed. Sự xác nhận thể hiện mối liên kết giữa các ngành nghề kinh tế và được phản ánh vào thị trường chứng khoán.
Theo lý thuyết Dow thì sự xác nhận là cơ sở để nhận biết xu hướng chính đang hướng đến đâu. Nếu các xu hướng thứ cấp không thể tạo ra các mức mới thì đó là sự cảnh báo rằng xu hướng chính có thể đang đảo ngược.
Ngoài ra, nếu sự xác nhận xuất hiện trong các xu hướng giảm thứ cấp của các chỉ số tương ứng và các mức thấp mới này được tạo ra 1 cách cực đoan thì rất có thể xu hướng tăng chính đã đảo chiều. Các nhà đầu tư phải thận trọng và đánh giá thêm ở các góc độ khác như vĩ mô, chu kỳ ngành nghề và định giá cổ phiếu để có được bức tranh toàn cảnh hơn.
Ngày nay cơ cấu nền kinh tế của US rất khác so với thời của tác giả, sự đan xen và ảnh hưởng của các ngành nghề kinh tế là rất phức tạp. Một ứng dụng hiện đại hơn của Lý thuyết xác nhận Dow là dùng sự xác nhận của 2 chỉ số S&P 500 và Russell 2000.
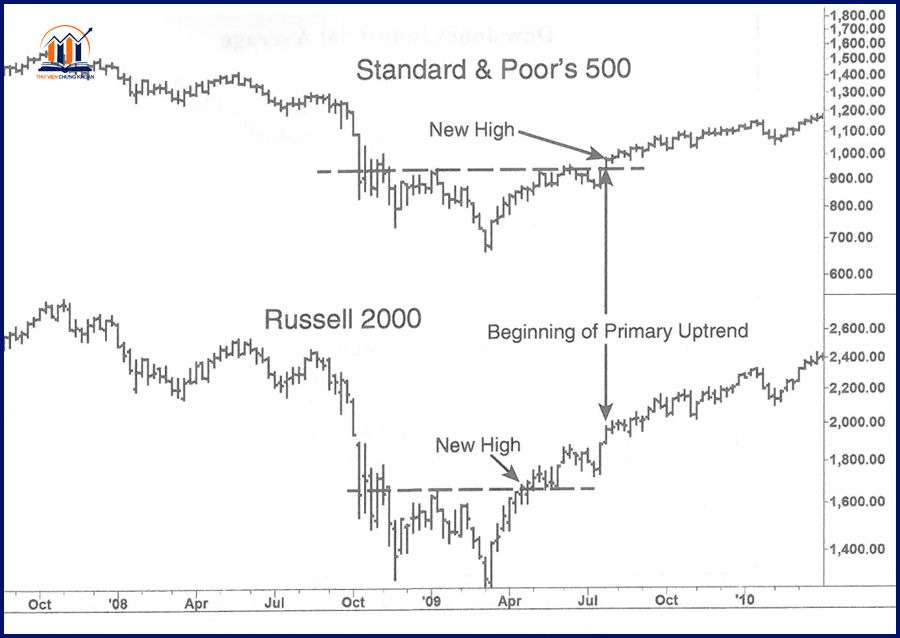
S&P 500 đại diện cho các công ty lớn nhất, có vốn hóa cao nhất tại Hoa Kỳ. Trong khi đó, Russell 2000 đại diện cho các công ty nhỏ hơn với tốc độ tăng trưởng cao hơn và thường có nền tảng công nghệ. Ở Việt Nam 2 chỉ số tương tự là VN30 đại diện cho các công ty niêm yết có vốn hóa hàng đầu còn VNMIDCAP đại diện cho các công ty có vốn hóa ở quy mô vừa.
3 – Vai trò của Volume trong lý thuyết Dow.
Các tác giả của Lý thuyết Dow có vẻ như không xem trọng Volume bằng xu hướng giá và sự xác nhận. Nhưng theo mình ở thời đại hiện nay, volume là tín hiệu quan trọng để nhận biết “dấu chân” của dòng tiền tạo lập.
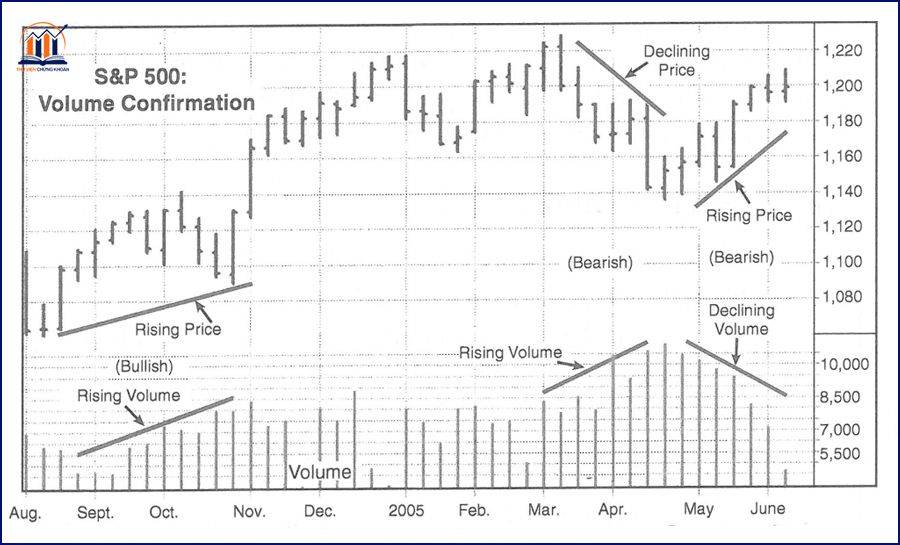
Khi giá thị trường quá cao (đã tăng trong thời gian dài) đi kèm với khối lượng nhỏ khi tăng giá và lớn khi giảm giá thường cho thấy thị trường quá mua. Ngược lại, sau khi thị trường đã điều chỉnh mạnh, nếu giá giảm thêm với vol thấp và lớn khi giá tăng cho thấy thị trường quá bán.
IV – Ứng dụng thực tế và những điều cần lưu ý.
Dù Lý thuyết Dow từng là “kinh thánh” đầu tư trong quá khứ, nhưng kiến thức chỉ có giá trị khi được áp dụng đúng cách trong bối cảnh hiện đại.
Hướng dẫn áp dụng vào giao dịch.
Bạn có thể tuân theo một quy trình gồm 4 bước:
- Xác định xu hướng chính. Bạn hãy sử dụng biểu đồ tuần hoặc tháng, tìm kiếm chuỗi các đỉnh/đáy cao dần (uptrend) hoặc thấp dần (downtrend).
- Chờ tín hiệu xác nhận. Bạn hãy tìm kiếm sự đảm bảo của các chỉ số liên quan và đại diện cho nền kinh tế cùng xác nhận xu hướng đó. Ở Việt Nam có thể lưu tâm đến VN30 và VNMIDCAP.
- Kiểm tra khối lượng. Bạn hãy xem khối lượng có ủng hộ hướng đi của giá không.
- Vào lệnh theo xu hướng chính. Chúng ta chỉ mua trong xu hướng tăng chính và bán hoặc bán khống trong xu hướng giảm chính. Sử dụng các đợt điều chỉnh thứ cấp (secondary trend) như là điểm vào lệnh tiềm năng. Nếu bạn có khả năng timing tốt hơn nữa thì có thể dùng đến cả xu hướng nhỏ.
Hạn chế và Lưu ý quan trọng.
- Tín hiệuthường bị trễ do chờ xác nhận, nên bạn thường bỏ lỡ phần đầu và phần cuối của xu hướng.
- Lý thuyết này không phù hợp với thị trường đi ngang (sideways). Nó hoạt động kém hiệu quả khi thị trường không có xu hướng rõ ràng.
- Việc xác định đỉnh/đáy và điểm đảo chiều đôi khi mang tính chủ quan.
- Mối liên hệ giữa VN30 và VNMIDCAP như mình đề cập ở trên có thể không chặt chẽ trong những giai đoạn áp dụng cơ chế chính sách vĩ mô đặc thù.
- Lý thuyết Dow chỉ ra xu hướng, chứ không nói thời điểm chính xác để mua/bán hay điểm cắt lỗ cụ thể.
Lời kết.
Tóm lại, để thực sự nắm vững kiến thức cốt lõi của Lý thuyết Dow, bạn cần hiểu rõ triết lý “thị trường chiết khấu mọi thứ”, thành thạo việc phân biệt ba loại xu hướng và ba giai đoạn của chúng, đồng thời biết cách sử dụng nguyên tắc xác nhận giữa các chỉ số và xác nhận khối lượng làm kim chỉ nam cho hành động. Cuối cùng, nhận thức rõ về những hạn chế của nó sẽ giúp bạn ứng dụng lý thuyết cổ điển này một cách linh hoạt và hiệu quả trong thị trường hiện đại.
Chúng ta đừng sử dụng Lý thuyết Dow một cách biệt lập. Hãy kết hợp nó với các công cụ phân tích kỹ thuật khác để tìm điểm vào lệnh tối ưu hơn và quản lý rủi ro. Luôn kết hợp với phân tích cơ bản để có bức tranh toàn cảnh.
Link mua sách Lý thuyết Dow: https://s.shopee.vn/4fmtUrofuH
Trên đây là toàn bộ bài viết của mình về Lý thuyết Dow (Dow Theory). Nếu các bạn có thắc mắc cần giải đáp hoặc đóng góp cho bài viết hoàn thiện hơn thì có thể liên hệ mình hoặc để lại lời nhắn qua google form nhé. Chúc các bạn đầu tư thành công.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


