Lãi gộp hay còn gọi là lợi nhuận gộp, là một khái niệm phổ biến thường xuất hiện trong các tài liệu công bố của doanh nghiệp niêm yết hay báo chí truyền thông. Hiểu rõ về khoản mục này trong báo cáo kết quả hoạt động kinh doanh của doanh nghiệp sẽ giúp nhà đầu tư có cái nhìn đầy đủ và tổng quát hơn về doanh nghiệp đó. Vậy Lãi gộp là gì? công thức tính và cách sử dụng như thế nào cho đúng? Mời các bạn cùng tham khảo bài viết của mình nhé.
Lãi gộp là gì?.
Lãi gộp hay còn gọi là Lợi nhuận gộp – tiếng Anh là Gross Profit. Khoản mục này là phần lãi đầu tiên xuất hiện trong báo cáo kết quả hoạt động kinh doanh. Nó là phần còn lại sau khi lấy doanh thu trừ đi chi phí liên quan đến sản xuất và bán hàng (gọi chung là Giá vốn hàng bán) . Hiểu nôm na rằng lãi gộp mới bước đầu thể hiện năng lực sản xuất và tiêu thụ sản phẩm của doanh nghiệp mà chưa xét đến các yếu tố quản lý doanh nghiệp hoặc thuế.
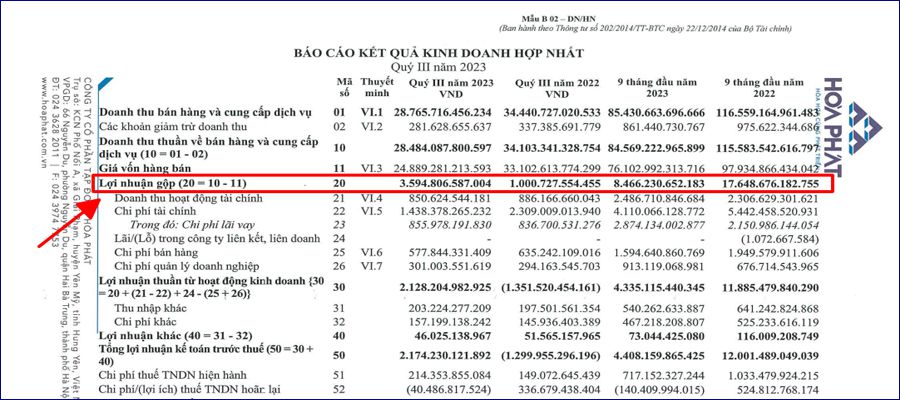
Công thức tính:
Nhìn hình minh họa trên ta có thể thấy công thức tính đại lượng này rất đơn giản:
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán.
Trong đó:
- Doanh thu thuần = Doanh thu – Các khoản giảm trừ doanh thu
- Các khoản giảm trừ doanh thu: là các khoản chẳng hạn như chiết khấu, khuyến mại, hàng thu hồi, ….
- Giá vốn hàng bán: là các khoản chi phí trực tiếp liên quan đến việc sản xuất và tiêu thụ sản phẩm. Nó không bao gồm chi phí quản lý doanh nghiệp và chi phí bán hàng.
Biên lãi gộp.
Biên lãi gộp (hoặc Biên lợi nhuận gộp) hay còn gọi Tỷ suất lãi gộp; Tỷ suất Lợi nhuận gộp. Có khá nhiều tên gọi khác nhau nên nhiều lúc sẽ làm người đọc nhầm lẫn. Nó là hệ số được phát triển trên khái niệm Lãi gộp. Biên Lợi nhuận gộp cho biết trong 10 đồng doanh thu thì còn bao nhiêu đồng lợi nhuận sau khi trừ các khoản giá vốn hàng bán.
Công thức:
Biên lãi gộp = Lãi gộp / Doanh thu thuần.
Ý nghĩa của biên lãi gộp.
Do tính chất tương quan nên khi nói ý nghĩa của lãi gộp hay biên lãi gộp thì đều mang thông điệp giống nhau. Lợi nhuận gộp càng lớn so với doanh thu thuần, thì Biên lợi nhuận gộp càng cao và ngược lại.
Lợi nhuận gộp là con số tuyệt đối và độ lớn của nó phụ thuộc vào quy mô doanh nghiệp. Còn biên lãi gộp lại là số phần trăm (%). Vì vậy khi đánh giá thì nhà đầu tư thường dùng biên lãi gộp.
Khi phân tích báo cáo tài chính, nếu xét theo chiều ngang, tức là so sánh biên Lợi nhuận gộp qua các năm thì nếu các khoản mục này tăng thì tức là bối cảnh ngành đang tốt lên, công ty nhập được đầu vào giá rẻ và bán được thành phẩm giá cao. Ở chiều ngược lại, nếu hệ số này giảm đi thì chứng tỏ lĩnh vực mà công ty đó đang hoạt động đang diễn biến theo chiều hướng xấu, công ty gặp nhiều khó khăn trong việc sản xuất và phân phối sản phẩm.
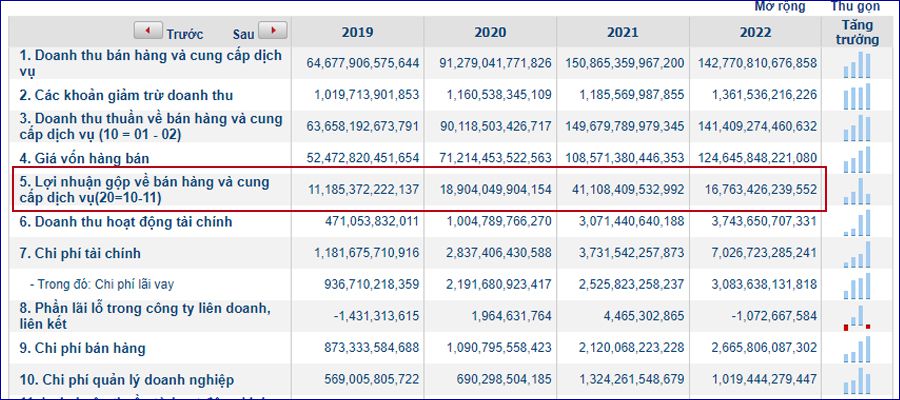
Nếu xét chiều dọc, tức là so sánh biên Lợi nhuận gộp với các loại biên lợi nhuận khác như: lãi thuần, lãi trước thuế, lãi sau thuế, lãi ròng, chúng ta sẽ nhận thấy được bức tranh toàn cảnh về hiệu suất quản lý doanh nghiệp, chính sách thuế và mô hình quản trị doanh nghiệp đó. Tất nhiên các loại lợi nhuận này có mối quan hệ cùng chiều, Lợi nhuận gộp cao là tiền đề cho các loại lợi nhuận sau cao.
Còn nếu dùng hệ số này để so sánh các doanh nghiệp trong cùng ngành thì chúng ta sẽ thấy được vị thế của công ty đang phân tích trên các phương diện như: thương hiệu (giá bán đầu ra cao hơn nhưng vẫn bán được số lượng nhiều hơn), độ uy tín (khả năng chiếm dụng vốn của bên cung cấp và ít bị nợ bởi khách hàng), khả năng chiếm lĩnh thị phần khi tung ra các sản phẩm có liên quan,…
Trên đây là toàn bộ bài viết của mình. Nếu bạn đọc có góp ý hoặc thắc mắc thì có thể liên hệ trực tiếp hoặc để lại lời nhắn qua google form cho mình nhé.
Có thể bạn muốn đọc:


