
Chắc hẳn khi bạn phân tích một báo cáo tài chính của một công ty, trong bảng cân đối kế toán bạn sẽ bắt gặp một khoản mục gọ là Nợ phải trả (Account Payable). Đây là một phần không thể thiếu trong hoạt động kinh doanh của mọi công ty. Quản lý hiệu quả phần vốn chiếm dụng này giúp doanh nghiệp duy trì hoạt động ổn định và phát triển bền vững. Vậy thì Account Payable là gì? Công thức tính và ý nghĩa thực tế của nó như thế nào? mời các bạn tham khảo bài viết nhé.
Account Payable (Nợ phải trả) là gì?
Khái niệm.
Account Payable (AP) hoặc Nợ phải trả là một thuật ngữ kế toán dùng để chỉ các khoản tiền mà một công ty nợ các bên cung cấp hàng hóa, dịch vụ khác. Nói cách khác, đây là những khoản tiền mà công ty phải thanh toán trong tương lai gần cho các nhà cung cấp, đối tác đã cung cấp hàng hóa hoặc dịch vụ cho công ty.
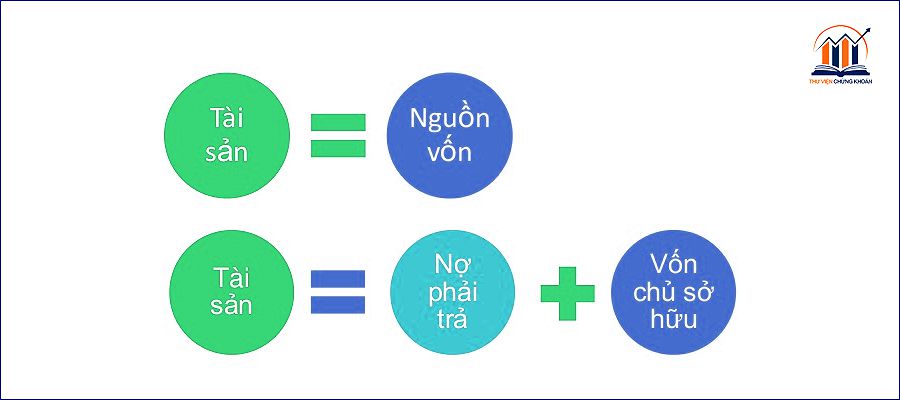
Ví dụ minh họa.
- Nợ mua hàng: Tiền mà công ty nợ nhà cung cấp nguyên vật liệu, hàng hóa để sản xuất hoặc bán.
- Nợ mua dịch vụ: Tiền mà công ty nợ các công ty cung cấp dịch vụ như điện, nước, internet, bảo hiểm…
- Nợ lương: Tiền lương chưa trả cho nhân viên.
- Nợ thuế: Các loại thuế chưa nộp cho nhà nước.
Ý nghĩa thực tế.
AP được dùng để quản lý dòng tiền: Quản lý tốt các khoản nợ phải trả giúp doanh nghiệp tối ưu hóa dòng tiền, tránh tình trạng thiếu hụt vốn. Hơn nữa việc chiếm dụng vốn trong giới hạn sẽ giúp doanh nghiệp có thêm nguồn lực để phát triển sản xuất kinh doanh.
Cân bằng AP để duy trì mối quan hệ với nhà cung cấp: Thanh toán đúng hạn các khoản nợ giúp xây dựng mối quan hệ tốt với các nhà cung cấp, đảm bảo nguồn cung ứng ổn định.
Ý nghĩa trong phân tích tài chính: Account Payable là một phần quan trọng trong bảng cân đối kế toán và được sử dụng để đánh giá tình hình tài chính của doanh nghiệp.
Quản lý tốt AP để giảm thiểu rủi ro: Tránh tình trạng nợ quá hạn, ảnh hưởng đến uy tín của doanh nghiệp và có thể dẫn đến việc bị cắt giảm tín dụng.
Nợ phải trả bao nhiêu là tốt?
Không có một con số cụ thể nào cho thấy mức nợ phải trả là tốt hay xấu. Việc quản khoản mục này trả đòi hỏi doanh nghiệp phải cân nhắc nhiều yếu tố và đưa ra quyết định phù hợp với tình hình cụ thể của mình.
- Nợ phải trả quá thấp: Có thể cho thấy doanh nghiệp đang bỏ lỡ cơ hội tận dụng tín dụng từ nhà cung cấp để cải thiện dòng tiền. Bên cạnh đó, nếu quá thấp cũng có thể là dấu hiệu của việc doanh nghiệp đang trả tiền quá nhanh, gây lãng phí vốn.
- Nợ phải trả quá cao: Có thể là dấu hiệu của việc doanh nghiệp đang gặp khó khăn về tài chính, không có đủ tiền mặt để thanh toán các khoản nợ đến hạn. Điều này có thể ảnh hưởng đến uy tín của doanh nghiệp và khả năng tiếp cận nguồn vốn trong tương lai.
Để đánh giá nợ phải trả, chúng ta nên xem xét các chỉ số quan trọng như:
- Tỷ lệ nợ phải trả trên tổng tài sản: Chỉ số này cho biết phần vốn của doanh nghiệp được tài trợ bởi các khoản nợ.
- Số ngày phải trả trung bình (DPO): Chỉ số này cho biết trung bình doanh nghiệp mất bao lâu để thanh toán các khoản nợ.
Để đánh giá mức nợ phải trả của doanh nghiệp có đang hợp lý hay không, bạn nên xem xét các vấn đề như:
- So sánh với các đối thủ cạnh tranh: Tìm hiểu xem các doanh nghiệp cùng ngành có mức nợ phải trả như thế nào. Bạn có thể tính mức trung bình của ngành để so sánh với số liệu của doanh nghiệp bạn đang nghiên cứu.
- Phân tích xu hướng nợ phải trả: Theo dõi sự thay đổi của khoản mục này theo thời gian để phát hiện các xu hướng bất thường. Trong trường hợp nó tăng hoặc giảm đột biến thì cần phải rà soát thêm các yếu tố khác để tìm ra nguyên nhân. Rất có thể đó sẽ là khởi nguyên của việc cổ phiếu tăng hoặc giảm mạnh trong trương lai.
- Xem xét các yếu tố ảnh hưởng đến nợ phải trả: Đánh giá các yếu tố như điều kiện thị trường, chính sách của công ty, mối quan hệ với nhà cung cấp… để thấy được bức tranh toàn cảnh về hoạt động của doanh nghiệp, bạn sẽ thấy được chúng có hài hòa với nhau hay không.
Lời kết
Nhìn chung khi xem xét khoản mục này thì chúng ta phải đặt nó trong hoàn cảnh nội tại của doanh nghiệp, đặc trưng ngành nghề mà doanh nghiệp đó đang hoạt động cũng như giai đoạn xem xét. Trong các bối cảnh khác nhau, AP có thể biến động cao thấp tương ứng, chúng ta phải chú ý đến sự hài hòa của bức tranh tổng thể chứ không nên ấn định một cách cứng nhắc.
Trên đây là toàn bộ nội dung bài viết của mình về Account Payable (Nợ phải trả). Nếu các bạn có thắc mắc cần giải đáp vui lòng liên hệ mình hoặc để lại lời nhắn qua google form nhé.
Mở tài khoản chứng khoán
Quyền lợi:
- Mở tài khoản tại các công ty chứng khoán top đầu là VPBankS, SSI, HSC, VPS
- Tham gia nhóm mở – cập nhật thông tin thị trường
- Nhóm chat riêng (sẽ mời sau khi mở tài khoản)
- Hỗ trợ đào tạo riêng về kiến thức đầu tư.
- Ưu tiên chat riêng để giải đáp mọi thắc mắc.
Link mở tài khoản
Mở trực tiếp VPBankS
Hướng dẫn tải app VPBank Securities và hình ảnh các bước mở tài khoản: tại đây
Mở trực tiếp SSI
Mở trực tiếp HSC
Mở trực tiếp VPS


