Hedge fund — hay quỹ phòng hộ — là một trong những cấu trúc đầu tư phức tạp và ít minh bạch nhất trong hệ thống tài chính toàn cầu. Dù xuất hiện thường xuyên trên các trang báo tài chính quốc tế và gắn liền với những tên tuổi huyền thoại như George Soros hay Ray Dalio, khái niệm này vẫn còn xa lạ với phần lớn nhà đầu tư cá nhân tại Việt Nam.
Bài viết dưới đây phân tích toàn diện hedge fund là gì, cơ chế hoạt động, các chiến lược đầu tư phổ biến, cơ cấu phí, sự khác biệt với các loại quỹ khác và thực trạng pháp lý tại Việt Nam — nhằm cung cấp nền tảng kiến thức đầy đủ cho nhà đầu tư trước khi tiếp cận loại hình này.
Hedge fund là gì?
Hedge fund (quỹ phòng hộ) là một loại quỹ đầu tư tư nhân được thành lập theo cấu trúc hợp danh hữu hạn (limited partnership) hoặc công ty trách nhiệm hữu hạn, hoạt động với mục tiêu tối đa hóa lợi nhuận tuyệt đối (absolute return) cho nhà đầu tư, bất kể điều kiện thị trường là tăng trưởng hay suy thoái.
Khác với quỹ tương hỗ (mutual fund) hay quỹ giao dịch hoán đổi (ETF), hedge fund không bị ràng buộc bởi các quy định kiểm soát danh mục đầu tư thông thường. Điều này cho phép quỹ sử dụng đòn bẩy tài chính, bán khống tài sản, đầu tư vào các công cụ phi thanh khoản, và áp dụng các chiến lược phái sinh phức tạp mà phần lớn quỹ đại chúng không được phép thực hiện.
Thuật ngữ “hedge” (phòng hộ) bắt nguồn từ chiến lược ban đầu: dùng các vị thế bán khống để phòng ngừa rủi ro thị trường chung (market risk). Tuy nhiên, theo thời gian, nhiều hedge fund hiện đại đã vượt xa mục tiêu phòng hộ ban đầu và chủ động chấp nhận rủi ro cao để tìm kiếm lợi nhuận vượt trội so với mặt bằng thị trường.
Lịch sử hình thành và phát triển của hedge fund
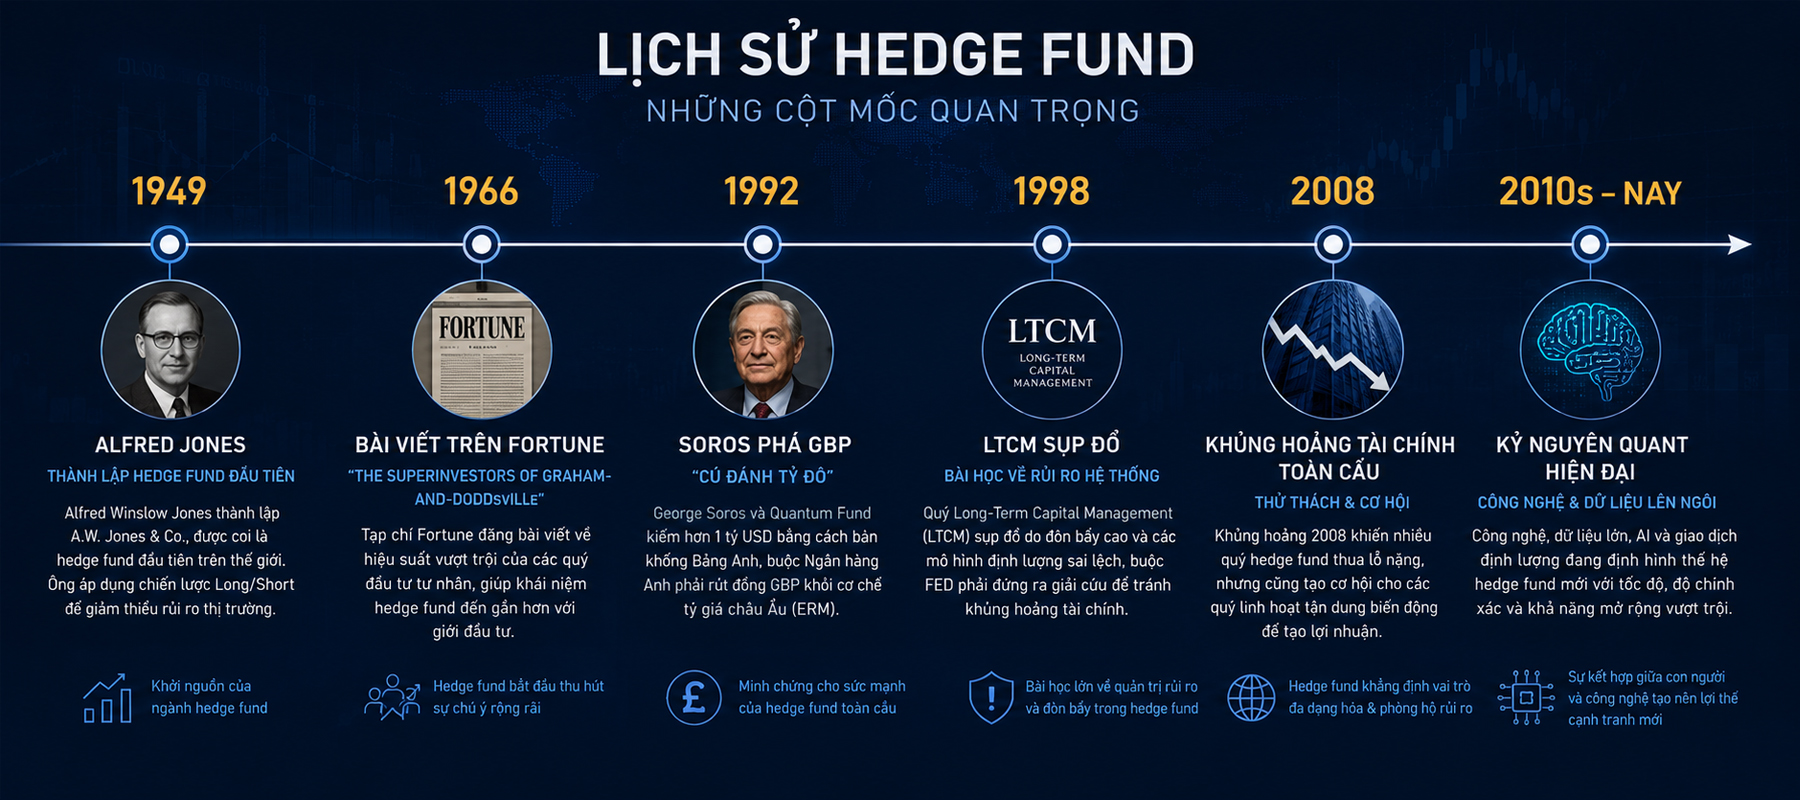
Hedge fund đầu tiên trên thế giới được Alfred Winslow Jones thành lập năm 1949 tại Mỹ. Jones — một nhà xã hội học kiêm nhà báo tài chính — kết hợp hai kỹ thuật: mua cổ phiếu tiềm năng tăng giá (long) và bán khống cổ phiếu kém triển vọng (short). Danh mục kết quả trung lập với biến động thị trường chung, cho phép quỹ sinh lời cả khi thị trường đi ngang hoặc giảm.
Mô hình hoạt động hiệu quả này thu hút sự chú ý rộng rãi sau bài viết trên tạp chí Fortune năm 1966, chứng minh quỹ của Jones vượt trội so với các quỹ tương hỗ hàng đầu trong vòng 5 và 10 năm liên tiếp.
Thập niên 1980–1990 chứng kiến sự bùng nổ của ngành với những nhà quản lý huyền thoại: George Soros (Quantum Fund), Julian Robertson (Tiger Management) và Michael Steinhardt. Năm 1992, Quantum Fund của Soros nổi tiếng với thương vụ bán khống đồng bảng Anh (GBP), thu lời hơn 1 tỷ USD trong một ngày và buộc Ngân hàng Trung ương Anh phải rút GBP khỏi cơ chế tỷ giá châu Âu (ERM).
Cuộc khủng hoảng tài chính 2008 là cột mốc thử thách lớn nhất: nhiều quỹ sụp đổ hoặc đóng cửa, song ngành cũng tái cơ cấu và phục hồi mạnh mẽ. Tính đến năm 2024, quy mô tổng tài sản quản lý (AUM) toàn ngành hedge fund toàn cầu ước đạt khoảng 4.000–5.000 tỷ USD, với hơn 30.000 quỹ đang hoạt động.
Đặc điểm nổi bật của hedge fund
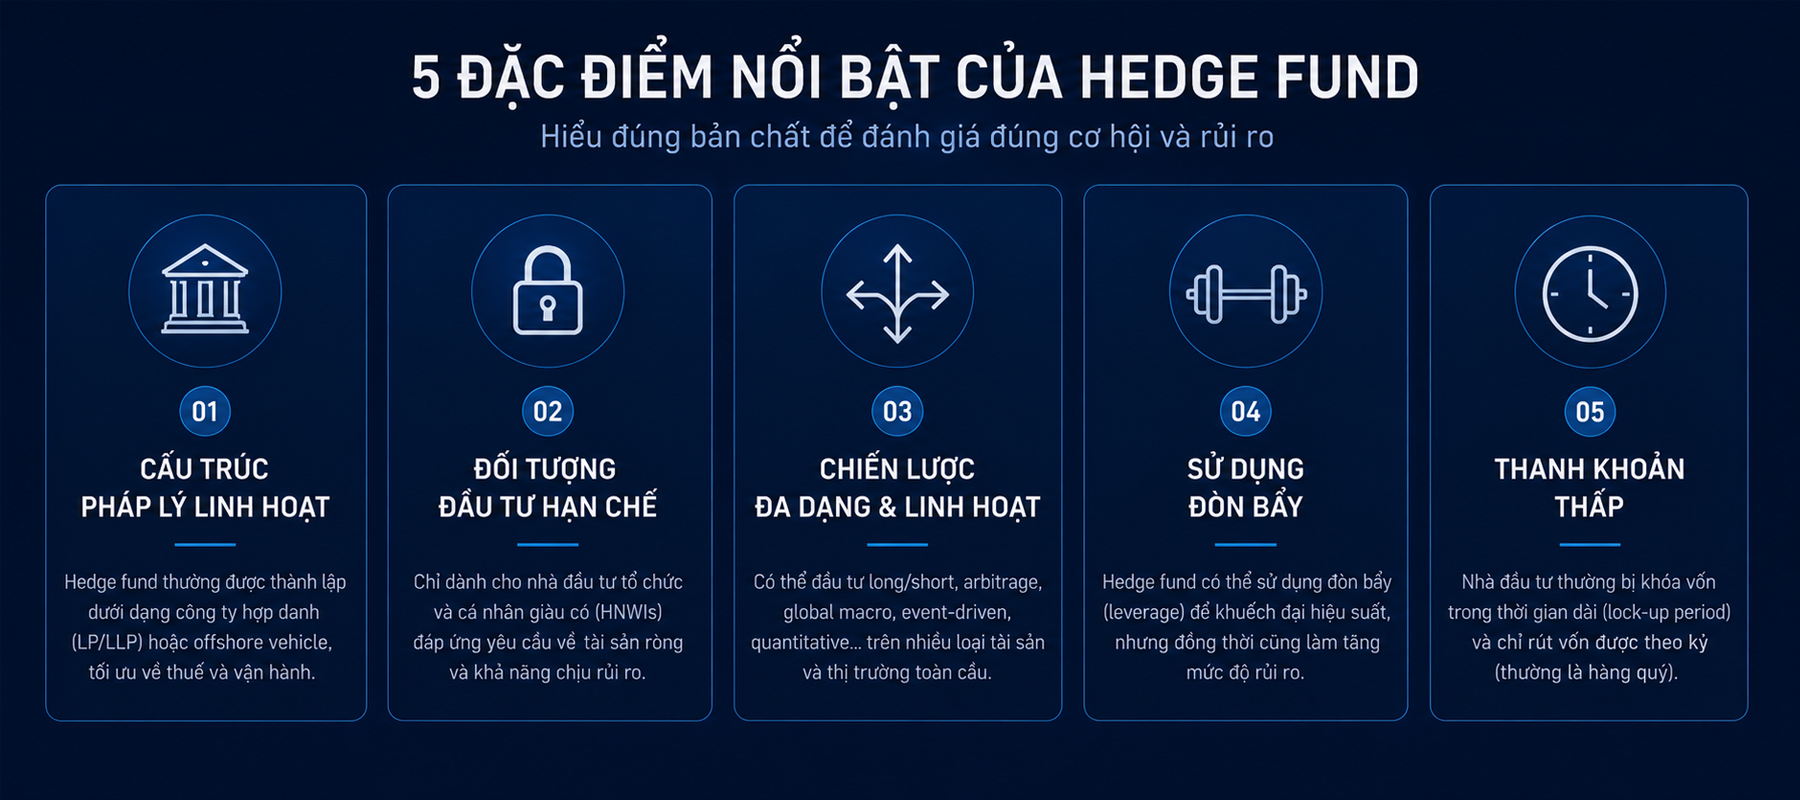
Cấu trúc pháp lý đặc biệt
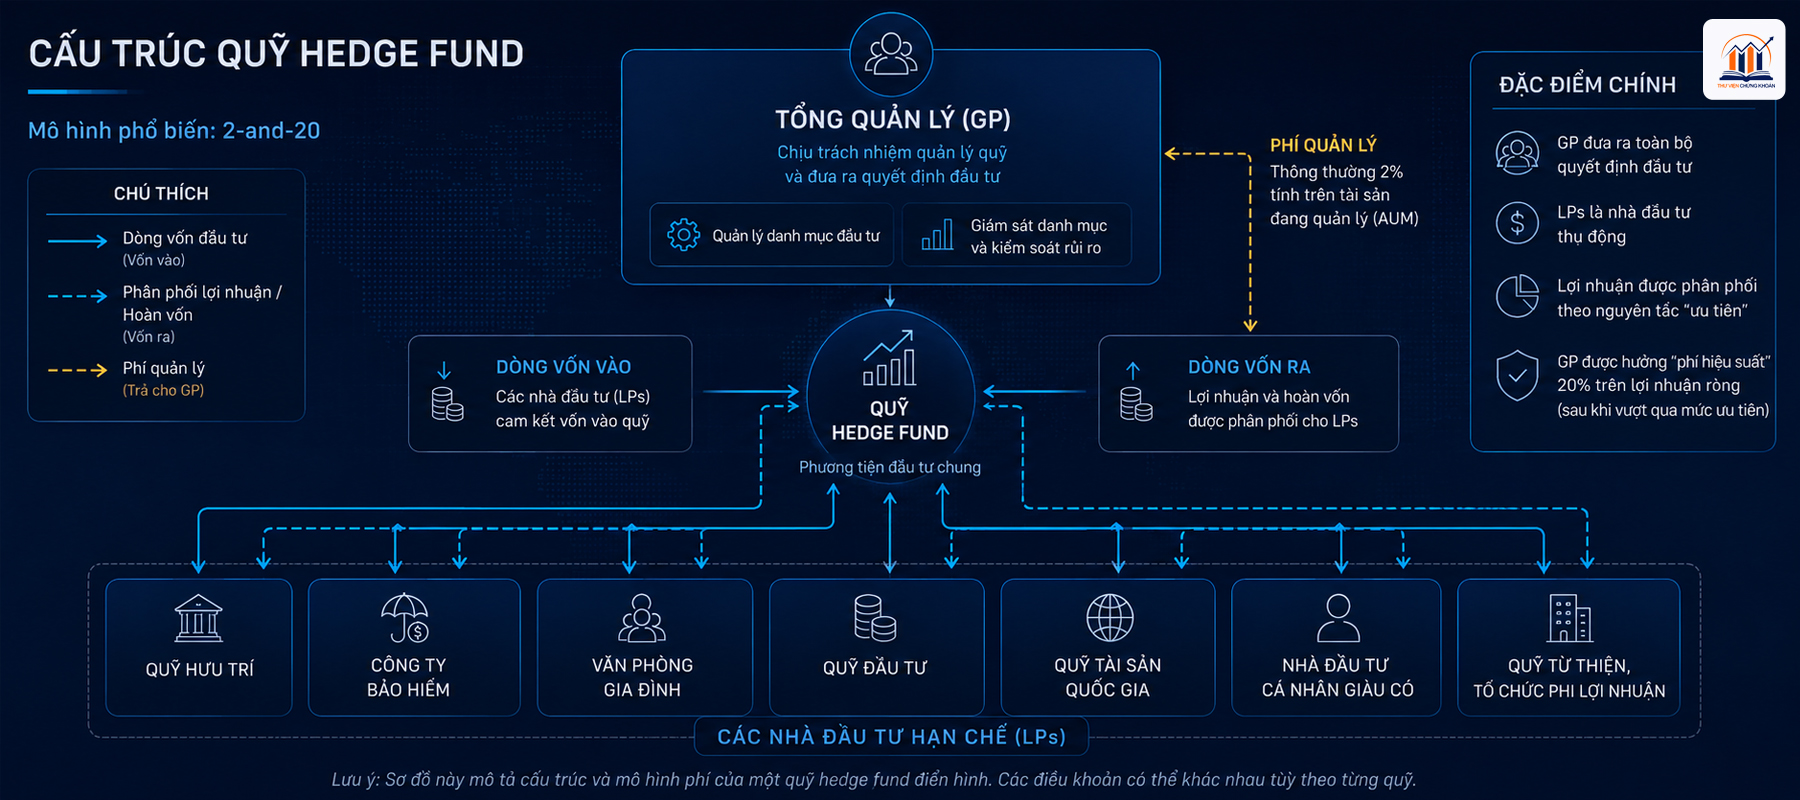
Hedge fund thường được tổ chức theo mô hình hợp danh hữu hạn (limited partnership), trong đó:
- General partner (GP): là công ty quản lý quỹ, chịu trách nhiệm vô hạn và toàn quyền ra quyết định đầu tư.
- Limited partner (LP): là các nhà đầu tư, chỉ chịu trách nhiệm hữu hạn trong phạm vi vốn đã góp.
Cấu trúc này cho phép quỹ hoạt động linh hoạt và hạn chế nghĩa vụ công bố thông tin so với công ty niêm yết hoặc quỹ đại chúng.
Đối tượng nhà đầu tư hạn chế
Hedge fund chỉ được mở cho “nhà đầu tư đủ điều kiện” (accredited investors hoặc qualified purchasers) theo quy định pháp luật từng quốc gia. Tại Mỹ, tiêu chuẩn nhà đầu tư cá nhân đủ điều kiện bao gồm:
- Thu nhập hàng năm trên 200.000 USD (hoặc 300.000 USD với vợ/chồng) trong hai năm gần nhất, và kỳ vọng đạt mức tương tự năm hiện tại, hoặc
- Tài sản ròng trên 1 triệu USD, không tính giá trị nhà ở chính.
Rào cản đầu tư tối thiểu của hedge fund thường dao động từ 100.000 USD đến 1 triệu USD, thậm chí cao hơn đối với các quỹ danh tiếng có lịch sử lợi nhuận dài.
Chiến lược đầu tư không giới hạn
Hedge fund không bị ràng buộc bởi các quy định phân bổ tài sản truyền thống. Quỹ có thể đầu tư vào hầu hết mọi loại tài sản: cổ phiếu, trái phiếu, hàng hóa, tiền tệ, bất động sản, tài sản mã hóa (cryptocurrency), quyền chọn, hợp đồng tương lai và các công cụ phái sinh phức tạp khác — ở bất kỳ thị trường nào trên thế giới.
Sử dụng đòn bẩy tài chính
Hedge fund thường vay vốn từ ngân hàng đầu tư (prime brokerage) để khuếch đại quy mô đầu tư vượt quá lượng vốn thực có. Tỷ lệ đòn bẩy có thể dao động từ 1:1 đến hơn 10:1 tùy chiến lược và khẩu vị rủi ro. Đòn bẩy cao khuếch đại cả lợi nhuận lẫn tổn thất theo cùng một hệ số nhân, do đó là con dao hai lưỡi cần kiểm soát chặt chẽ.
Tính thanh khoản thấp
Nhà đầu tư thường phải cam kết “khóa vốn” (lock-up period) từ 1 đến 3 năm kể từ thời điểm đầu tư ban đầu. Sau đó, việc rút vốn thường chỉ được thực hiện định kỳ (hàng quý hoặc hàng năm) và đòi hỏi thông báo trước (redemption notice period) từ 30 đến 90 ngày.
Hedge fund hoạt động như thế nào?
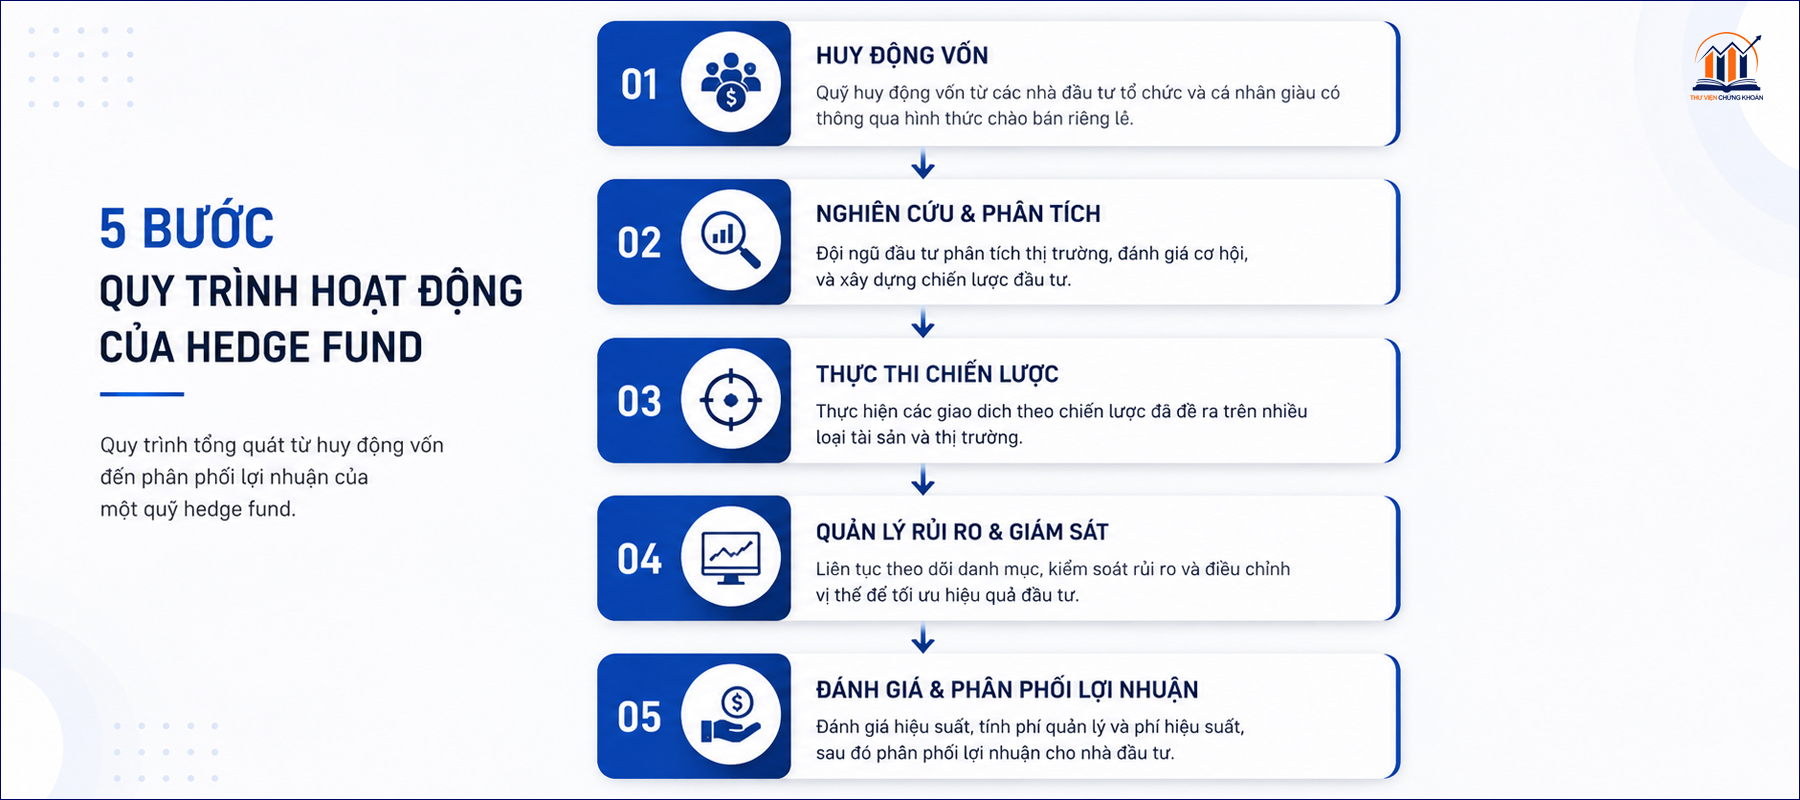
Quy trình vận hành của một hedge fund điển hình diễn ra theo các bước liên tiếp sau:
Bước 1 — Huy động vốn: General partner tiếp cận và thuyết phục các nhà đầu tư đủ điều kiện ký kết thỏa thuận hợp danh. Tài liệu pháp lý gồm Limited Partnership Agreement (LPA) và Private Placement Memorandum (PPM) quy định rõ chiến lược, phí và quyền lợi các bên.
Bước 2 — Phân tích và xây dựng danh mục: Đội ngũ phân tích — thường là cựu nhân viên ngân hàng đầu tư, tiến sĩ toán/vật lý, nhà khoa học dữ liệu — nghiên cứu thị trường và xây dựng danh mục theo chiến lược đã cam kết trong PPM.
Bước 3 — Thực thi giao dịch: Quỹ thực hiện giao dịch thông qua prime broker — một bộ phận chuyên biệt của ngân hàng đầu tư cung cấp dịch vụ vay chứng khoán để bán khống, đòn bẩy vốn, khớp lệnh khối lượng lớn và báo cáo vị thế tổng hợp.
Bước 4 — Quản lý rủi ro: Bộ phận risk management liên tục giám sát các chỉ số: VaR (Value at Risk), beta thị trường, maximum drawdown, tương quan giữa các tài sản và giới hạn vị thế đơn lẻ. Một số quỹ lớn có hệ thống quản lý rủi ro thời gian thực với cơ chế cắt lỗ tự động.
Bước 5 — Báo cáo và phân phối: Định kỳ hàng tháng hoặc hàng quý, quỹ báo cáo NAV (giá trị tài sản ròng trên mỗi phần vốn) và phân phối lợi nhuận sau khi khấu trừ toàn bộ chi phí và phí.
Các chiến lược đầu tư phổ biến của hedge fund
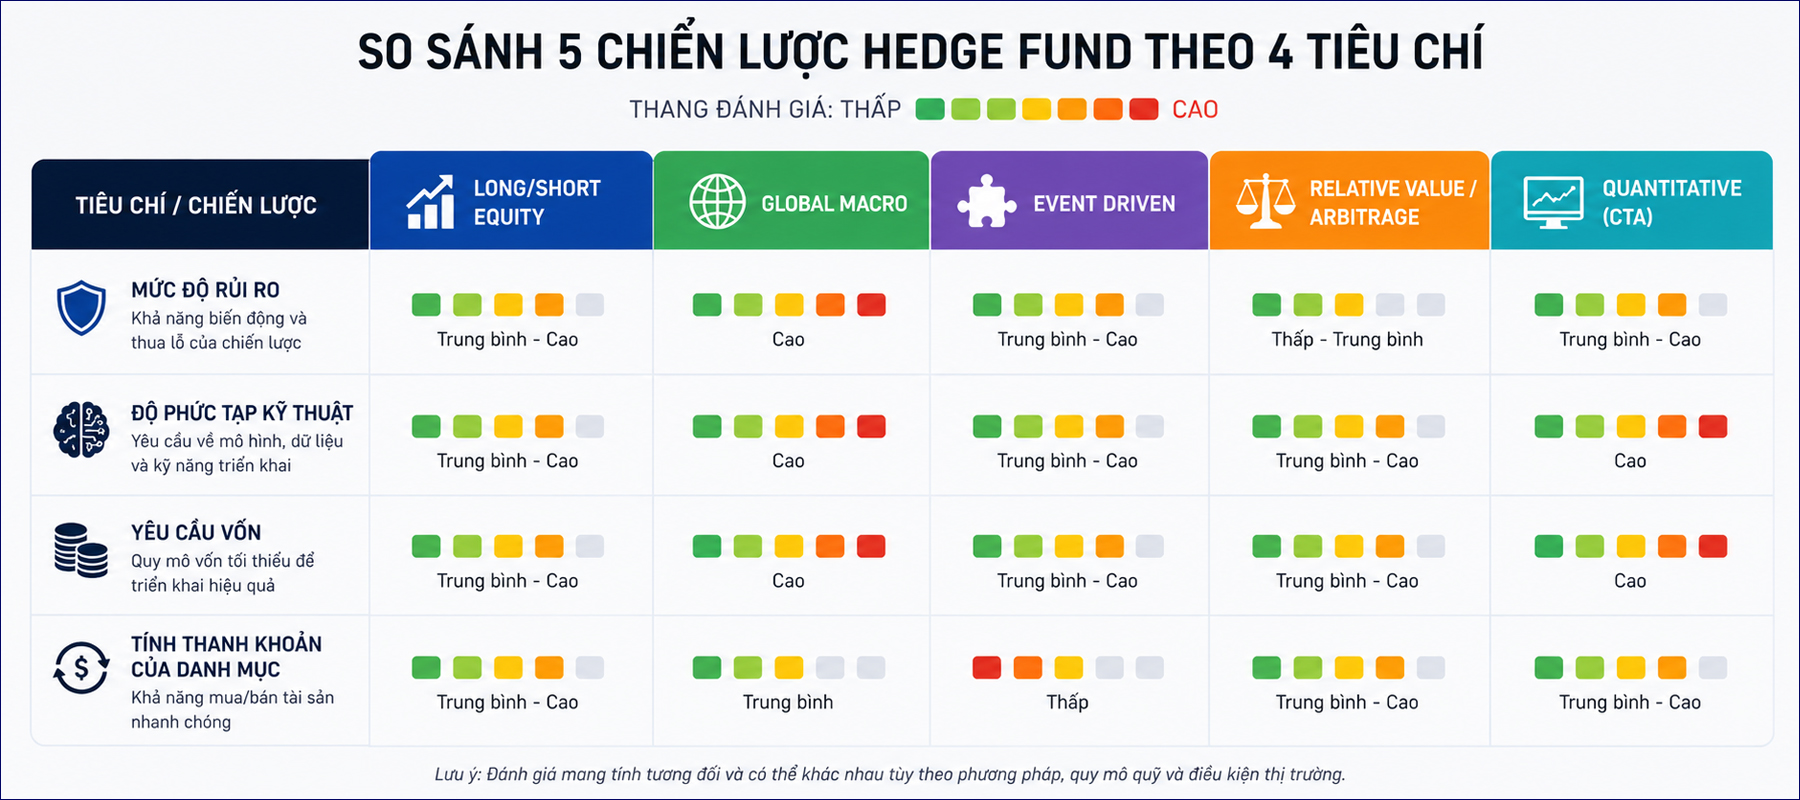
Long/short equity
Đây là chiến lược phổ biến nhất, bắt nguồn từ mô hình ban đầu của Alfred Jones năm 1949. Quỹ đồng thời nắm giữ (long) cổ phiếu được đánh giá là định giá thấp và bán khống (short) cổ phiếu bị cho là định giá cao. Mục tiêu là thu lợi từ hiệu chênh lệch hiệu suất giữa hai nhóm cổ phiếu, bất kể thị trường chung đi theo chiều nào. Tỷ lệ long/short có thể điều chỉnh linh hoạt tùy quan điểm của quản lý quỹ về xu hướng thị trường.
Global macro
Quỹ macro toàn cầu đặt cược vào biến động kinh tế vĩ mô: tỷ giá hối đoái, lãi suất, giá hàng hóa và chỉ số chứng khoán các quốc gia. Quantum Fund của George Soros là ví dụ kinh điển. Chiến lược này đòi hỏi phân tích sâu về kinh tế vĩ mô, địa chính trị, dòng chảy vốn quốc tế và chính sách tiền tệ của các ngân hàng trung ương lớn. Quy mô vị thế thường rất lớn, có thể ảnh hưởng đến giá cả thị trường.
Event-driven
Quỹ tập trung vào các sự kiện doanh nghiệp cụ thể tạo ra cơ hội chênh lệch giá. Các chiến lược phổ biến trong nhóm này gồm:
- Merger arbitrage: mua cổ phiếu công ty bị mua lại và bán khống cổ phiếu công ty đi mua trong các thương vụ M&A đã được công bố công khai, thu lợi từ khoảng chênh lệch giữa giá thị trường và giá chào mua.
- Distressed securities: đầu tư vào trái phiếu hoặc cổ phiếu của doanh nghiệp đang khó khăn tài chính với kỳ vọng phục hồi sau tái cơ cấu hoặc thủ tục phá sản.
- Activist investing: mua lượng cổ phần đủ lớn để tác động vào chiến lược và ban lãnh đạo của công ty mục tiêu.
Relative value arbitrage
Chiến lược này khai thác chênh lệch định giá giữa các tài sản có mối liên hệ lý thuyết chặt chẽ. Ví dụ: chênh lệch lợi suất bất hợp lý giữa trái phiếu chính phủ và trái phiếu doanh nghiệp cùng kỳ hạn, hoặc chênh lệch giá giữa cổ phiếu phổ thông và cổ phiếu ưu đãi của cùng một tổ chức phát hành. Long-Term Capital Management (LTCM) — quỹ từng do hai nhà kinh tế đoạt giải Nobel điều hành — là trường hợp cảnh báo về rủi ro của chiến lược này trước khi sụp đổ năm 1998.
Quantitative strategies (quant)
Quỹ quant sử dụng mô hình toán học, học máy (machine learning), xử lý ngôn ngữ tự nhiên (NLP) và dữ liệu lớn (big data) để đưa ra quyết định đầu tư hoàn toàn hoặc gần như hoàn toàn tự động, loại bỏ yếu tố cảm xúc khỏi quá trình ra quyết định. Renaissance Technologies và Two Sigma là những đại diện tiêu biểu. Medallion Fund của Renaissance Technologies được coi là quỹ thành công nhất trong lịch sử với tỷ suất sinh lợi bình quân hơn 60%/năm trước phí trong giai đoạn 1988–2018.
Cơ cấu phí của hedge fund — mô hình “2 và 20”
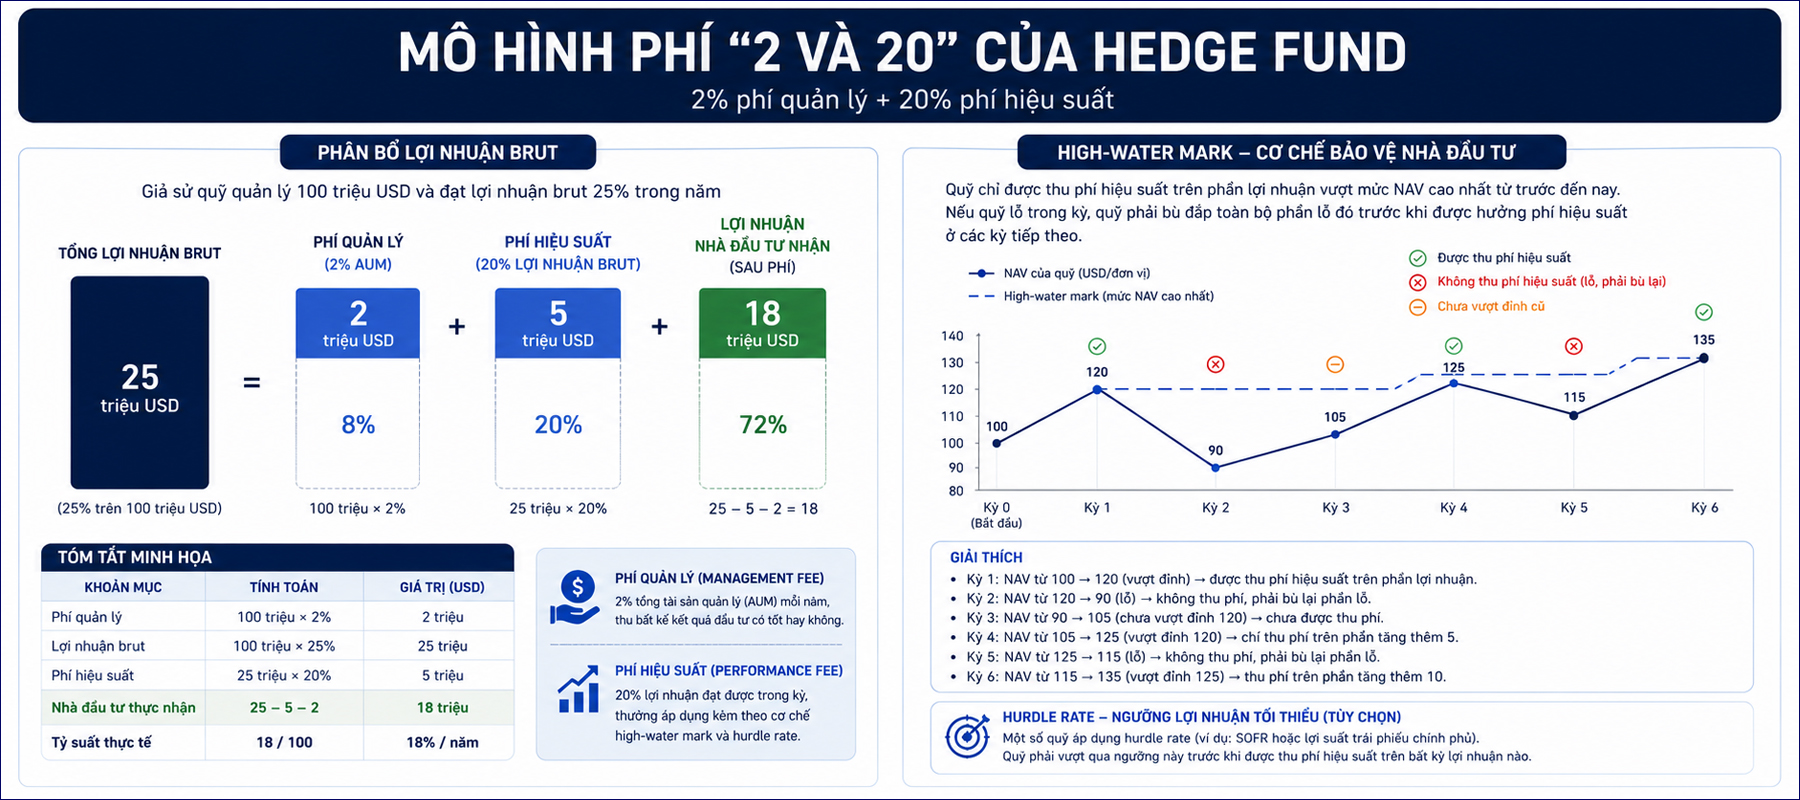
Cơ cấu phí truyền thống của hedge fund được biết đến với tên gọi “2 và 20” (two and twenty):
- Phí quản lý (management fee): 2% tổng tài sản quản lý (AUM) mỗi năm, thu bất kể kết quả đầu tư có tốt hay không.
- Phí hiệu suất (performance fee): 20% lợi nhuận đạt được trong kỳ, thường áp dụng kèm theo cơ chế high-water mark.
High-water mark là cơ chế bảo vệ nhà đầu tư quan trọng: quỹ chỉ được thu phí hiệu suất trên phần lợi nhuận vượt mức NAV cao nhất từ trước đến nay. Nếu quỹ lỗ trong một kỳ, quỹ phải bù đắp toàn bộ phần lỗ đó trước khi được hưởng phí hiệu suất ở các kỳ tiếp theo.
Một số quỹ còn áp dụng thêm hurdle rate — tỷ suất lợi nhuận tối thiểu (thường gắn với lãi suất phi rủi ro như SOFR hoặc lợi suất trái phiếu chính phủ) mà quỹ phải vượt qua trước khi được thu phí hiệu suất trên bất kỳ lợi nhuận nào.
Ví dụ minh họa cụ thể:
Giả sử quỹ quản lý 100 triệu USD, đạt lợi nhuận brut 25% trong năm:
| Khoản mục | Tính toán | Giá trị |
|---|---|---|
| Phí quản lý | 100 triệu × 2% | 2 triệu USD |
| Lợi nhuận brut | 100 triệu × 25% | 25 triệu USD |
| Phí hiệu suất | 25 triệu × 20% | 5 triệu USD |
| Nhà đầu tư thực nhận | 25 − 5 − 2 | 18 triệu USD |
| Tỷ suất thực tế | 18 / 100 | 18% / năm |
Áp lực cạnh tranh trong những năm gần đây đã buộc nhiều quỹ phải điều chỉnh giảm phí. Theo dữ liệu ngành, mức phí trung bình hiện nay phổ biến hơn ở mức “1,5 và 17” hoặc thậm chí thấp hơn với các quỹ nhỏ đang trong giai đoạn xây dựng track record.
Hedge fund khác gì so với quỹ tương hỗ và ETF?
| Tiêu chí | Hedge fund | Quỹ tương hỗ (mutual fund) | ETF |
|---|---|---|---|
| Đối tượng đầu tư | Nhà đầu tư đủ điều kiện | Công chúng rộng rãi | Công chúng rộng rãi |
| Vốn tối thiểu | 100.000–1.000.000 USD | Vài triệu đồng | Theo giá thị trường |
| Chiến lược | Không giới hạn | Giới hạn theo prospectus | Thụ động — bám chỉ số |
| Đòn bẩy | Có thể rất cao | Hạn chế nghiêm ngặt | Thường không (trừ leveraged ETF) |
| Bán khống | Phổ biến | Hạn chế hoặc cấm | Thường không (trừ inverse ETF) |
| Thanh khoản vốn | Thấp — có lock-up period | Hàng ngày | Hàng ngày trong giờ giao dịch |
| Minh bạch thông tin | Thấp — không bắt buộc công bố | Cao — báo cáo định kỳ | Cao — công bố danh mục định kỳ |
| Cơ cấu phí | Cao — mô hình 2 và 20 | Trung bình — 0,5%–2%/năm | Thấp — 0,05%–0,5%/năm |
| Mục tiêu lợi nhuận | Tuyệt đối (absolute return) | Tương đối so với benchmark | Bám sát chỉ số tham chiếu |
| Quy định giám sát | Lỏng hơn — miễn đăng ký SEC (Mỹ) | Chặt chẽ | Chặt chẽ |
Hedge fund tại Việt Nam — thực trạng và quy định pháp lý
Theo quy định hiện hành của pháp luật Việt Nam, không có loại hình quỹ đầu tư nào được chính thức định danh là “hedge fund” hay “quỹ phòng hộ”. Luật Chứng khoán 2019 (Luật số 54/2019/QH14) và các văn bản hướng dẫn thi hành quy định các loại hình quỹ gồm: quỹ đại chúng, quỹ thành viên, quỹ đóng, quỹ mở và quỹ đầu tư bất động sản (REITs).
Quỹ thành viên (quỹ đầu tư tư nhân) tại Việt Nam có một số đặc điểm tương đồng với mô hình hedge fund:
- Số lượng thành viên tối đa 99 nhà đầu tư
- Không phát hành chứng chỉ quỹ ra công chúng
- Tính linh hoạt về chiến lược đầu tư cao hơn quỹ đại chúng
- Yêu cầu công bố thông tin ở mức thấp hơn
Tuy nhiên, quỹ thành viên Việt Nam vẫn chịu sự giám sát của Ủy ban Chứng khoán Nhà nước (UBCKNN) và không được sử dụng đòn bẩy hay bán khống ở mức độ như hedge fund quốc tế.
Một số quỹ đầu tư nước ngoài có chiến lược mang tính chất hedge fund đã hiện diện tại Việt Nam thông qua các cơ chế đầu tư gián tiếp nước ngoài (FII), nhưng phải tuân thủ hạn mức và quy định về sở hữu nước ngoài theo quy định hiện hành.
Nhà đầu tư Việt Nam muốn tham gia hedge fund nước ngoài phải tuân thủ Luật Đầu tư 2020 (Luật số 61/2020/QH14) về đầu tư ra nước ngoài và các quy định về quản lý ngoại hối của Ngân hàng Nhà nước Việt Nam.
⚠️ Lưu ý pháp lý quan trọng: Việc tham gia vào các quỹ tài chính nước ngoài chưa được cấp phép hoặc chưa đăng ký hoạt động tại Việt Nam có thể tiềm ẩn rủi ro pháp lý và rủi ro mất vốn nghiêm trọng. Nhà đầu tư cần tham khảo ý kiến của chuyên gia tư vấn pháp lý và tài chính được cấp phép trước khi ra bất kỳ quyết định đầu tư nào.
Rủi ro khi đầu tư vào hedge fund
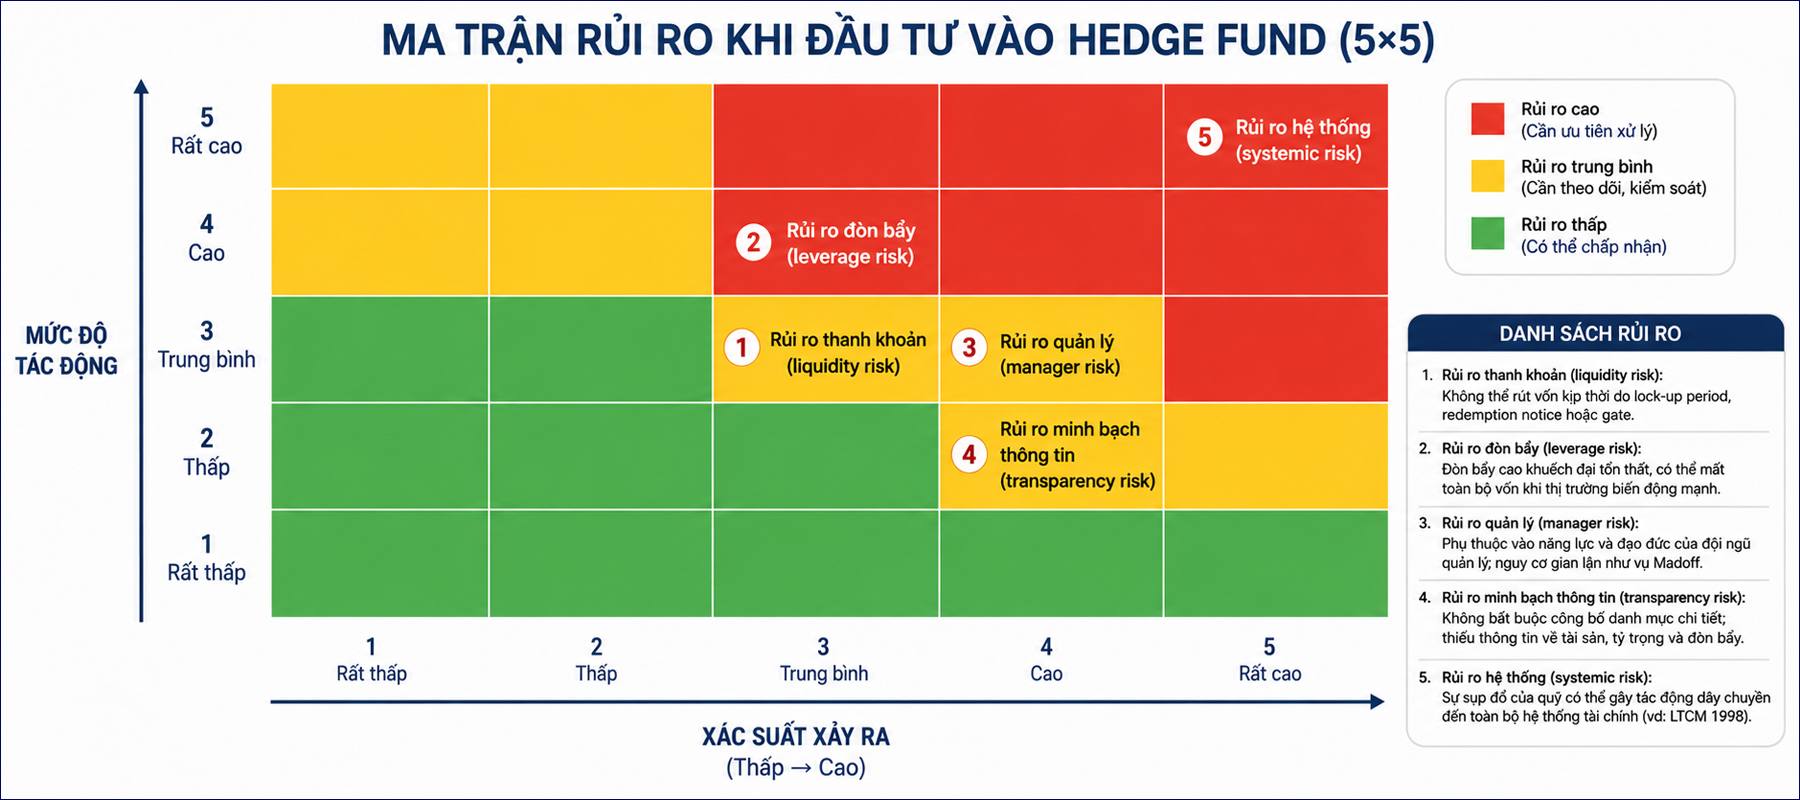
Rủi ro thanh khoản
Do cơ chế lock-up period và redemption notice, nhà đầu tư không thể rút vốn bất kỳ lúc nào khi có nhu cầu. Trong khủng hoảng tài chính 2008, nhiều hedge fund đã kích hoạt điều khoản “gate” — tạm thời đình chỉ toàn bộ việc rút vốn — khiến nhà đầu tư không thể tiếp cận tài sản của mình trong nhiều tháng, thậm chí nhiều năm.
Rủi ro đòn bẩy
Đòn bẩy cao khuếch đại tổn thất theo tỷ lệ tương ứng với hệ số khuếch đại lợi nhuận. Một quỹ sử dụng đòn bẩy 10:1 có thể mất toàn bộ vốn chủ sở hữu khi danh mục chỉ suy giảm 10%. Rủi ro này đặc biệt nguy hiểm trong các giai đoạn thị trường biến động mạnh và bất thường.
Rủi ro quản lý (manager risk)
Thành công của hedge fund phụ thuộc rất lớn vào kỹ năng, kinh nghiệm và đạo đức nghề nghiệp của đội ngũ quản lý. Vụ gian lận của Bernard Madoff — vận hành chuỗi Ponzi trị giá 65 tỷ USD dưới danh nghĩa một quỹ đầu tư trong hơn hai thập kỷ — là bài học cảnh báo nghiêm khắc nhất về rủi ro này.
Rủi ro minh bạch thông tin
Hedge fund không bắt buộc công bố danh mục đầu tư chi tiết như quỹ đại chúng. Nhà đầu tư thường chỉ nhận báo cáo NAV định kỳ mà không biết cụ thể quỹ đang nắm giữ tài sản gì, với tỷ trọng như thế nào và ở mức đòn bẩy bao nhiêu.
Rủi ro hệ thống (systemic risk)
Sự sụp đổ của Long-Term Capital Management (LTCM) năm 1998 là minh chứng điển hình về rủi ro hệ thống: LTCM sử dụng đòn bẩy quá mức đến mức sụp đổ của quỹ này đe dọa ổn định toàn bộ hệ thống tài chính Mỹ, buộc Cục Dự trữ Liên bang (Fed) phải can thiệp tổ chức giải cứu phối hợp với 14 ngân hàng lớn.
Một số hedge fund lớn nhất và nổi tiếng nhất thế giới
| Tên quỹ | Nhà sáng lập | AUM (ước tính) | Chiến lược chủ đạo | Năm thành lập |
|---|---|---|---|---|
| Bridgewater Associates | Ray Dalio | ~150 tỷ USD | Global macro | 1975 |
| Man Group | Nhiều sáng lập | ~150 tỷ USD | Đa chiến lược | 1783 |
| Renaissance Technologies | Jim Simons | ~130 tỷ USD | Quantitative | 1982 |
| Two Sigma Investments | David Siegel & John Overdeck | ~60 tỷ USD | Quantitative | 2001 |
| Citadel | Ken Griffin | ~55 tỷ USD | Đa chiến lược | 1990 |
| D.E. Shaw | David E. Shaw | ~50 tỷ USD | Quantitative | 1988 |
| Millennium Management | Izzy Englander | ~65 tỷ USD | Đa chiến lược | 1989 |
Lưu ý: Số liệu AUM thay đổi theo thời gian và thường không được các quỹ công bố chính thức. Số liệu trên mang tính tham khảo dựa trên ước tính từ các nguồn ngành.
Câu hỏi thường gặp về hedge fund
Hedge fund là gì theo nghĩa đơn giản nhất?
Hedge fund là một quỹ đầu tư tư nhân dành riêng cho nhà đầu tư giàu có và tổ chức, được phép sử dụng nhiều chiến lược phức tạp — bao gồm đòn bẩy và bán khống — nhằm tối đa hóa lợi nhuận trong mọi điều kiện thị trường.
Tại sao hedge fund không dành cho nhà đầu tư thông thường?
Do rủi ro cao, tính thanh khoản thấp và mức độ minh bạch hạn chế, pháp luật nhiều quốc gia giới hạn hedge fund chỉ dành cho nhà đầu tư đủ điều kiện — những người được coi là có đủ kiến thức tài chính và khả năng chịu đựng tổn thất vốn.
Hedge fund có đảm bảo lợi nhuận không?
Không. Hedge fund không bảo đảm bất kỳ mức lợi nhuận nào. Nhiều quỹ từng có thành tích xuất sắc đã sụp đổ hoàn toàn, bao gồm cả những quỹ được điều hành bởi chuyên gia hàng đầu và nhà kinh tế đoạt giải Nobel.
Tại sao gọi là “phòng hộ” nếu quỹ vẫn có thể thua lỗ nặng?
Thuật ngữ “phòng hộ” phản ánh chiến lược ban đầu của Jones năm 1949, không phải cam kết về mức độ rủi ro. Theo thời gian, phần lớn hedge fund hiện đại đã chuyển sang các chiến lược mang tính đầu cơ nhiều hơn thay vì thuần túy phòng hộ.
Nhà đầu tư Việt Nam có thể tham gia hedge fund không?
Về mặt kỹ thuật là có thể thông qua các cơ chế đầu tư ra nước ngoài, nhưng nhà đầu tư phải tuân thủ đầy đủ quy định của Luật Đầu tư 2020 và các quy định ngoại hối của Ngân hàng Nhà nước Việt Nam. Việc tham khảo ý kiến chuyên gia pháp lý và tài chính được cấp phép là điều kiện cần thiết trước khi thực hiện bất kỳ giao dịch nào.
Mô hình phí “2 và 20” có nghĩa là gì?
“2 và 20” có nghĩa là quỹ thu 2% tổng tài sản hàng năm bất kể kết quả (phí quản lý) và thêm 20% lợi nhuận sinh ra (phí hiệu suất), thường kèm theo cơ chế high-water mark bảo vệ nhà đầu tư.
Kết luận
Hedge fund là một cấu trúc đầu tư tinh vi, ra đời từ nhu cầu tối ưu hóa lợi nhuận tuyệt đối thông qua các chiến lược linh hoạt vượt ra ngoài khuôn khổ đầu tư truyền thống. Với cơ chế đòn bẩy, bán khống, và phạm vi tài sản không giới hạn, hedge fund có tiềm năng tạo ra lợi nhuận trong cả thị trường tăng lẫn giảm — nhưng đi kèm với những rủi ro nghiêm trọng về thanh khoản, đòn bẩy và minh bạch thông tin.
Tại Việt Nam, khung pháp lý hiện hành chưa chính thức công nhận loại hình hedge fund. Nhà đầu tư trong nước quan tâm đến cấu trúc đầu tư này cần nắm vững quy định pháp luật hiện hành và tiếp cận thông tin từ các chuyên gia tài chính được cấp phép.
Hiểu rõ hedge fund là gì, cơ chế vận hành và các rủi ro liên quan không chỉ giúp nhà đầu tư đưa ra quyết định sáng suốt hơn mà còn cung cấp nền tảng để hiểu sâu hơn về cách thức vận hành của thị trường tài chính toàn cầu — nơi mà các quỹ lớn đóng vai trò ngày càng quan trọng trong việc định hình giá cả tài sản và phân bổ vốn.
TƯ VẤN ĐẦU TƯ – 0 ĐỒNG PHÍ PHÁT SINH
Đã hiểu lý thuyết — muốn áp dụng vào danh mục thực?
Đội ngũ chuyên viên của Thư Viện Chứng Khoán có thể Phân tích xu hướng và Cố vấn chiến lược phân bổ danh mục cổ phiếu bạn đang nắm. Hoàn toàn miễn phí, không ràng buộc.
- Phân tích cơ bản & Phân tích kỹ thuật
- Phản hồi nhanh chóng
- Không phí ẩn


